Viktiga punkter
Standard hemförsäkring täcker inte semesteruthyrning. De flesta policys inkluderar en uteslutning för kommersiell verksamhet som kan leda till en nekad skadeanmälan eller avbruten policy.
Det finns tre typer av täckning för STR-värdar: en hemförsäkringsrider (låg kostnad, begränsade dagar), en fristående STR-policy (omfattande, bäst för heltidsvärdar) och plattformens skadeskyddprogram (diskretionärt, inte verklig försäkring).
Houfy erbjuder inte en plattform för skadeskydd, eftersom Houfy inte tar ut några provisioner. Som en direkt bokningsvärd är din egen policy din enda säkerhet.
HoufyProtect som drivs av Truvi erbjuder försäkringsstödd skadeskydd och gästgranskning per bokning, och fungerar som ett komplement till en korrekt STR-policy.
Depositioner är en praktisk första försvarslinje för mindre skador, och Houfy-värdar sätter sina egna depositionsbelopp utan plattformsinblandning.
De flesta semesteruthyrningsvärdar tänker på försäkring på samma sätt som de tänker på en brandsläckare: viktigt att ha, något man hanterar en gång och sedan glömmer. Den inställningen fungerar bra tills en gäst spräcker en platta, förstör en möbel eller halkar på ett blött golv och bestämmer sig för att lämna in en skadeanmälan.
Om du är en Houfy-värd är försäkringsfrågan viktigare än den är för värdar på OTA-plattformar. När du bokar genom Airbnb, ger deras Skadeskydd för värdar ett begränsat skydd. När du bokar direkt genom Houfy, är du skyddet. Din policy är det enda skyddet mellan en gästincident och en femsiffrig kostnad ur egen ficka.
Denna guide täcker de tre huvudtyperna av korttidsuthyrningsförsäkring, vad var och en faktiskt täcker, och hur man väljer rätt tillvägagångssätt för din fastighet.
Varför standard hemförsäkring inte är tillräcklig
Innan vi går in på de tre täckningstyperna, är det värt att vara direkt om det vanligaste misstaget värdar gör: att anta att deras befintliga hemförsäkring täcker semesteruthyrning.
Det gör den inte.
De flesta hemförsäkringar inkluderar en uteslutning för kommersiell verksamhet. Om en gäst skadar sig på din fastighet, eller om en gäst orsakar betydande skador, och din försäkringsgivare upptäcker att fastigheten hyrdes ut kommersiellt, kan de helt neka skadeanmälan. Vissa försäkringsgivare kommer också att avbryta din policy när de får veta om uthyrningsverksamhet.
Detta är inte en teknikalitet. Det är en verklig täckningslucka som överraskar värdar vid det värsta möjliga tillfället. Enligt Proper Insurance är det helt enkelt inte tillräckligt att bara lägga till en begränsad tillägg till en standard hemförsäkring — för många värdar har fått veta det på det hårda sättet när en skadeanmälan nekas.
Innan du accepterar din första bokning, se till att du har täckning som uttryckligen inkluderar korttidsuthyrningsverksamhet.
De tre typerna av korttidsuthyrningsförsäkring
Typ 1: Hemförsäkringsrider eller tillägg
En rider (även kallad ett tillägg) är ett tillägg till din befintliga hemförsäkring som utökar begränsad täckning för att inkludera uthyrningsverksamhet. Om du hyr ut din fastighet ibland — några helger per år — är detta ofta den mest prisvärda startpunkten.
Vad det vanligtvis täcker:
Skador på egendom orsakade av gäster
Begränsad ansvarighet om en gäst skadas på platsen
Viss förlust av hyresintäkter om fastigheten blir obeboelig på grund av en täckt händelse
Vad det vanligtvis inte täcker:
Frekvent eller heltidsuthyrning (de flesta tillägg begränsar uthyrningsdagar per år — American Family Insurance's tillägg täcker till exempel vistelser på 62 dagar eller mindre årligen)
Affärsansvar på samma nivå som en fristående policy
Gäststöld av personlig egendom
Ett tillägg kostar mellan $50 och $300 per år utöver din befintliga premie, beroende på din försäkringsgivare och egendom. Kontakta din nuvarande hemförsäkringsgivare och fråga direkt om de erbjuder ett STR-tillägg. Inte alla gör det. Om din inte gör det, är detta ett tecken på att du bör leta efter en fristående policy.
Detta alternativ fungerar bäst för värdar som hyr ut ibland och vill ha det enklaste och billigaste skyddet.
Typ 2: Fristående korttidsuthyrningsförsäkring
En dedikerad STR-försäkring är speciellt utformad för värdar av semesterbostäder. Den erbjuder omfattande skydd som är specifikt utformat för egenskaper som hyrs ut till betalande gäster regelbundet.
Vad det vanligtvis täcker:
Skador på egendom orsakade av gäster, inklusive avsiktliga skador
Gästansvar (om en gäst skadar sig själv och stämmer dig)
Förlust av hyresintäkter om egendomen skadas och inte kan hyras ut
Dina personliga tillhörigheter inuti egendomen
Vandalism, stöld och illvillig skada
Vad det vanligtvis kostar:
Fristående STR-policys kostar vanligtvis mellan $1,500 och $4,000 per år beroende på egendomens värde, läge, beläggningsgrad och täckningsgränser. Enligt Truvi's kostnadsguide för STR-försäkring ligger kostnaderna vanligtvis mellan $2,000 och $3,000 årligen för de flesta värdar. Leverantörer som specialiserar sig på denna marknad inkluderar Proper Insurance, Slice och CBIZ Vacation Rental Insurance.
För heltidsvärdar av semesterbostäder är en fristående STR-policy det rätta valet. Den är prissatt för att återspegla din faktiska användning, täcker de specifika risker som följer med att ha främlingar som bor i ditt hem, och håller för granskning när en skadeanmälan görs.
Typ 3: Plattformens skadeskyddsprogram
Både Airbnb och VRBO erbjuder skadeskyddsprogram för värdar som en del av sina plattformar. Airbnb's AirCover for Hosts annonserar upp till $3 miljoner i skadeskydd. VRBO har ett liknande program för listade egenskaper.
Dessa program är bättre än ingenting, men de är inte försäkring.
Viktiga begränsningar att förstå:
Täckning är diskretionär. Plattformen avgör om de ska betala en skadeanmälan, och deras beslut är slutgiltigt. Airbnb's uppdaterade villkor för skadeskydd för värdar (februari 2026) bekräftar detta — Airbnb har ingen avtalsenlig skyldighet att betala.
Undantag är omfattande. Kontanter, värdepapper, husdjur, fordon och avsiktliga skador av gäster är vanligtvis undantagna.
Processen är långsam och motstridig. Airbnb's skadespolicy ändrades igen i april 2026, vilket lade till striktare dokumentationskrav för rökdoft, förbrukningsvaror och fläckar på sänglinne. Du måste skicka in inom snäva tidsramar och överklaga om det nekas.
Täckning försvinner när du lämnar plattformen. Om du flyttar dina bokningar till Houfy eller en annan direktkanal, följer dessa program inte med dig.
På Houfy finns det ingen plattform för skydd mot skador. Det är inte en brist i plattformen. Det är en naturlig konsekvens av att Houfy inte tar ut provisioner eller avgifter. Det finns inga plattformsintäkter för att finansiera en skadesskyddspool.
Vad det betyder för Houfy-värdar: du behöver ditt eget skydd. Punkt slut.
Det är inte en nackdel. OTA-skydd mot skador har aldrig varit så robust som det låter.En undersökning från 2024 av Truvi visade att 47,5% av värdarna felaktigt trodde att Airbnb erbjuder verklig försäkring för skador — det gör det inte. En licensierad STR-försäkring är mer pålitlig, mer omfattande och försvinner inte när du byter plattformar.
Vad HoufyProtect täcker (och vad det inte gör)
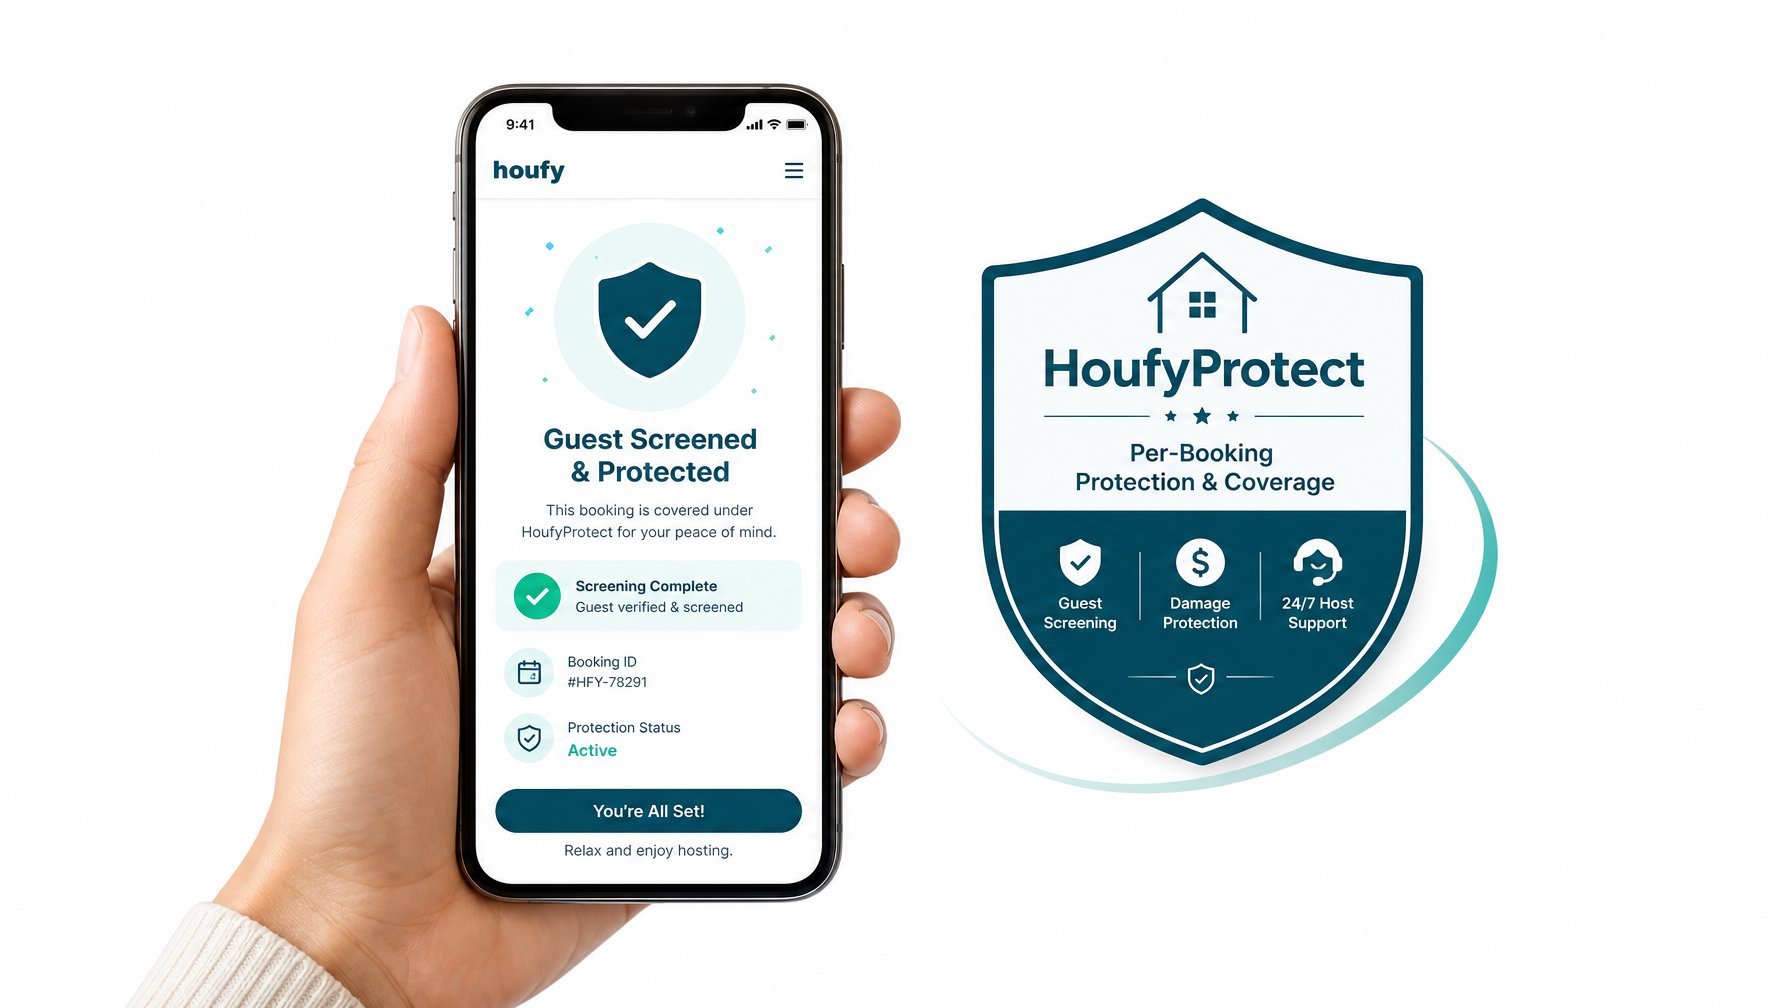
HoufyProtect, drivet av Truvi, är en skadeersättning per bokning och gästscreeningprodukt tillgänglig för Houfy-värdar. Det är inte en försäkring, men det är försäkringsstödd genom ett underwriteravtal.
HoufyProtect täcker:
Oavsiktlig eller avsiktlig skada av gäster
Skador på uthyrningsinnehåll
Rökskador i rökfria fastigheter
Obehöriga fester
Överdrivna städningskostnader
Erstatning av trasiga hemtillbehör och smutsiga sängkläder
HoufyProtect täcker inte:
Förlust av hyresintäkter
Skador av husdjur i husdjursvänliga uthyrningar
Ansvarsanspråk
Naturkatastrofer eller kosmetiska skador
Allmänt slitage
Täckningsnivåer varierar från $0–$500 till $0–$1M per bokning, prissatta från $20.10 till $31.95 per bokning (gästen betalar), och alla planer inkluderar gästscreening. För värdar med högre värde på sina fastigheter ger HoufyProtect ett meningsfullt skyddsnät per bokning, medan en fristående STR-policy täcker de bredare ansvar- och inkomstriskerna som HoufyProtect inte gör.
För fullständiga detaljer om skydd och försäkringsalternativ på Houfy, besök Hjälpcentret.
Hur man väljer rätt skydd
Ställ dig själv dessa tre frågor:
Hur ofta hyr du ut? Färre än 30 dagar per år — en tillägg kan vara tillräcklig. Mer än 90 dagar per år — en fristående policy är det rätta valet.
Vad är din fastighet värd? Fastigheter med högre värde medför högre risk. En fristående policy med rätt ansvarsnivåer är avgörande om ditt hem eller dess innehåll representerar betydande värde.
Tar ni bokningar genom flera kanaler? Om ni listar på Houfy, Airbnb och VRBO samtidigt, täcker en fristående STR-policy er över alla kanaler. Plattformsspecifika program gäller endast för bokningar som görs genom den plattformen.
För värdar som är seriösa med att bygga en direkt bokningsverksamhet, är en fristående STR-policy i kombination med HoufyProtect den mest kompletta täckningen som finns.
Säkerhetsdepositioner som en första försvarslinje
Utöver försäkring skyddar en välstrukturerad säkerhetsdeposition er från mindre skador utan att behöva lämna in ett krav. På Houfy sätter ni själva er deposition, samlar in den direkt från gästerna och återbetalar den baserat på fastighetens skick efter utcheckning.
En säkerhetsdeposition ersätter inte försäkring, men den hanterar sprickan i soffbordet på $200 och det trasiga vinglaset utan att påverka er policy eller kräva pappersarbete.
Sätt er deposition på en nivå som täcker typiska mindre skador för er fastighetstyp:
För en premiumfastighet med högkvalitativa möbler: $500 till $1,000
För en standarduthyrning: $200 till $300
Läs hela Houfy-guiden om huruvida ni ska ta ut en säkerhetsdeposition och hur ni sätter rätt belopp innan er nästa bokningssäsong.
Skydda ert företag, inte bara er fastighet
Att hyra ut semesterbostäder är en verklig verksamhet. Behandla det som en. Rätt försäkring är inte en kostnad — det är grunden som låter er vara värd med självförtroende, med vetskap om att en besvärlig gäst eller en olycklig olycka inte blir en ekonomisk kris.
På Houfy behåller ni 100% av er bokningsintäkter. En del av dessa intäkter, investerade i korrekt försäkringsskydd, är det ansvarsfulla sättet att skydda den inkomstström ni har byggt. Kombinera det med direkta betalningsverktyg som håller behandlingsavgifterna under 3,5% och tydliga regler för semesterbostäder, så har ni en uthyrningsverksamhet byggd på solid grund.
Lista er fastighet på Houfy och börja behålla varje dollar ni tjänar på houfy.com.
Vanliga frågor
Täcker standard hemförsäkring semesteruthyrningar?
Nej. De flesta hemförsäkringar inkluderar en uteslutning för kommersiell verksamhet. Om er försäkringsgivare upptäcker att ni hyrde ut fastigheten när ett krav lämnas in, kan de helt neka kravet eller avbryta er policy. Ni behöver ett skydd som uttryckligen inkluderar korttidsuthyrningsverksamhet innan ni accepterar någon bokning.
Behöver Houfy-värdar sin egen försäkringspolicy?
Ja. Houfy driver ingen plattform för skadeskydd eftersom Houfy inte tar ut några provisioner. Som direkt bokningsvärd är er egen STR-försäkringspolicy eller produkt för skydd per bokning det enda skydd ni har. Detta gäller för alla direkt bokningskanaler, inte bara Houfy.
Vad är HoufyProtect och ersätter det en fristående STR-policy?
HoufyProtect är en försäkringsstödd produkt för skadeskydd och gästgranskning som drivs av Truvi. Den täcker skador per bokning upp till $1M och inkluderar verifiering av gästidentitet, men den täcker inte ansvarskrav eller förlust av hyresintäkter. En fristående STR-policy täcker dessa bredare risker, så de två produkterna fungerar bäst i kombination snarare än som substitut.
Hur mycket kostar försäkring för korttidsuthyrning år 2026?
En tilläggsförsäkring för husägare kostar vanligtvis $50–$300 per år utöver er befintliga hemförsäkringspremie. En fristående STR-policy kostar $1,500–$4,000 per år beroende på fastighetsvärde, läge och täckningsgränser. HoufyProtect kostar $20.10–$31.95 per bokning (betalas av gästen) beroende på täckningsnivå.
Vad är skillnaden mellan en säkerhetsdeposition och försäkring?
En säkerhetsdeposition är ett belopp som gästen betalar och som hålls av värden som säkerhet för mindre skador. Den hanterar små incidenter utan en formell kravprocess men erbjuder inget skydd mot ansvar, stora förluster eller avbrott i inkomster. Försäkring (eller försäkringsstödd skydd som HoufyProtect) täcker incidenter som överstiger vad en deposition kan hantera, inklusive krav på gästskador och betydande skador på fastigheten.
Kan jag använda samma STR-försäkring över flera bokningsplattformar?
Ja. En fristående STR-policy från en licensierad försäkringsgivare täcker din egendom oavsett vilken kanal som genererar bokningen — Houfy, Airbnb, VRBO eller direktbokningar via webbplatsen. Plattformsspecifika program som Airbnbs AirCover gäller endast för bokningar som görs genom den plattformen och försvinner i det ögonblick du listar någon annanstans eller flyttar en gästrelation utanför plattformen.