Kluczowe informacje
Standardowe ubezpieczenie właścicieli domów nie obejmuje działalności wynajmu wakacyjnego. Większość polis zawiera wyłączenie działalności komercyjnej, co może skutkować odrzuceniem roszczenia lub anulowaniem polisy.
Istnieją trzy rodzaje ubezpieczenia dla gospodarzy STR: dodatek dla właścicieli domów (niski koszt, ograniczona liczba dni), samodzielna polisa STR (kompleksowa, najlepsza dla gospodarzy wynajmujących na pełen etat) oraz programy ochrony przed szkodami na platformach (uznaniowe, nieprawdziwe ubezpieczenie).
Houfy nie oferuje puli ochrony przed szkodami na platformie, ponieważ Houfy nie pobiera prowizji. Jako gospodarz rezerwacji bezpośrednich, twoja własna polisa jest jedynym zabezpieczeniem.
HoufyProtect zasilany przez Truvi oferuje ochronę przed szkodami wspieraną przez ubezpieczenie oraz weryfikację gości przy każdej rezerwacji, i działa jako uzupełnienie odpowiedniej polisy STR.
Depozyty zabezpieczające są praktyczną pierwszą linią obrony przed drobnymi szkodami, a gospodarze Houfy ustalają własne kwoty depozytów bez ingerencji platformy.
Większość gospodarzy wynajmu wakacyjnego myśli o ubezpieczeniu tak samo, jak myśli o gaśnicy: ważne, aby mieć, coś, z czym zajmujesz się raz, a potem zapominasz. Takie podejście działa dobrze, dopóki gość nie uszkodzi płytki, nie złamie mebla lub nie poślizgnie się na mokrej podłodze i zdecyduje się złożyć roszczenie.
Jeśli jesteś gospodarzem Houfy, kwestia ubezpieczenia ma większe znaczenie niż dla gospodarzy na platformach OTA. Kiedy rezerwujesz przez Airbnb, ich Ochrona przed Szkodami dla Gospodarzy zapewnia ograniczone zabezpieczenie. Kiedy rezerwujesz bezpośrednio przez Houfy, to ty jesteś zabezpieczeniem. Twoja polisa jest jedyną ochroną między incydentem gościa a pięciocyfrowym rachunkiem do zapłacenia z własnej kieszeni.
Ten przewodnik obejmuje trzy główne rodzaje ubezpieczenia wynajmu krótkoterminowego, co każdy z nich faktycznie obejmuje oraz jak wybrać odpowiednie podejście dla swojej nieruchomości.
Dlaczego standardowe ubezpieczenie właścicieli domów nie wystarcza
Zanim przejdziemy do trzech rodzajów ubezpieczenia, warto bezpośrednio wskazać na najczęstszy błąd, jaki popełniają gospodarze: zakładając, że ich istniejące ubezpieczenie właścicieli domów obejmuje działalność wynajmu wakacyjnego.
Nie obejmuje.
Większość polis ubezpieczeniowych właścicieli domów zawiera wyłączenie działalności komercyjnej. Jeśli gość odniesie obrażenia na twojej nieruchomości, lub jeśli gość spowoduje znaczne szkody, a twój ubezpieczyciel odkryje, że nieruchomość była wynajmowana komercyjnie, mogą całkowicie odrzucić roszczenie. Niektórzy ubezpieczyciele również anulują twoją polisę, gdy dowiedzą się o działalności wynajmu.
To nie jest technikalność. To rzeczywista luka w ubezpieczeniu, która zaskakuje gospodarzy w najgorszym możliwym momencie. Zgodnie z danymi Proper Insurance, samo dodanie ograniczonego dodatku do standardowej polisy właścicieli domów nie wystarcza — zbyt wielu gospodarzy przekonało się o tym w trudny sposób, gdy roszczenie zostało odrzucone.
Zanim zaakceptujesz swoją pierwszą rezerwację, upewnij się, że masz ubezpieczenie, które wyraźnie obejmuje działalność wynajmu krótkoterminowego.
Trzy rodzaje ubezpieczenia wynajmu krótkoterminowego
Typ 1: Dodatek dla właścicieli domów lub endorsement
Dodatek (nazywany również endorsement) to dodatkowe ubezpieczenie do istniejącej polisy właścicieli domów, które rozszerza ograniczone ubezpieczenie, aby obejmowało działalność wynajmu. Jeśli wynajmujesz swoją nieruchomość okazjonalnie — kilka weekendów w roku — to często najtańszy punkt wyjścia.
Co zazwyczaj obejmuje:
Szkody majątkowe spowodowane przez gości
Ograniczona odpowiedzialność, jeśli gość odniesie obrażenia na terenie nieruchomości
Niektóre straty dochodu z wynajmu, jeśli nieruchomość stanie się niezamieszkała z powodu zdarzenia objętego ubezpieczeniem
Co zazwyczaj nie obejmuje:
Częsta lub pełnoetatowa działalność wynajmu (większość ubezpieczeń ogranicza liczbę dni wynajmu w ciągu roku — na przykład rider American Family Insurance obejmuje pobyty do 62 dni rocznie)
Odpowiedzialność cywilna na tym samym poziomie co samodzielna polisa
Kradyż osobistych rzeczy przez gości
Rider kosztuje od 50 do 300 dolarów rocznie, dodawany do Twojej istniejącej składki, w zależności od ubezpieczyciela i nieruchomości. Zadzwoń do swojego obecnego ubezpieczyciela domu i zapytaj bezpośrednio, czy oferują rider STR. Nie wszyscy to robią. Jeśli Twój nie oferuje, to znak, aby poszukać samodzielnej polisy.
Ta opcja najlepiej sprawdza się dla gospodarzy, którzy wynajmują okazjonalnie i chcą najprostszej, najtańszej ochrony.
Typ 2: Samodzielna Polisa Ubezpieczeniowa na Wynajem Krótkoterminowy
Dedykowana polisa ubezpieczeniowa STR jest stworzona specjalnie dla gospodarzy wynajmujących wakacyjne. Oferuje kompleksową ochronę zaprojektowaną specjalnie dla nieruchomości wynajmowanych płacącym gościom na regularnej podstawie.
Co zazwyczaj obejmuje:
Uszkodzenia mienia przez gości, w tym uszkodzenia celowe
Odpowiedzialność gości (jeśli gość odniesie obrażenia i pozwa Cię)
Utrata dochodu z wynajmu, jeśli nieruchomość jest uszkodzona i nie może być wynajmowana
Twoje osobiste rzeczy w nieruchomości
Wandalizm, kradzież i złośliwe uszkodzenia
Co zazwyczaj kosztuje:
Samodzielne polisy STR zazwyczaj kosztują od 1,500 do 4,000 dolarów rocznie, w zależności od wartości nieruchomości, lokalizacji, wskaźnika obłożenia i limitów ochrony. Zgodnie z przewodnikiem kosztów ubezpieczenia STR Truvi, koszty zazwyczaj wahają się od 2,000 do 3,000 dolarów rocznie dla większości gospodarzy. Dostawcy, którzy specjalizują się w tym rynku, to Proper Insurance, Slice i CBIZ Vacation Rental Insurance.
Dla gospodarzy wynajmujących wakacje na pełen etat, samodzielna polisa STR jest właściwym wyborem. Jest wyceniana na podstawie rzeczywistego użytkowania, obejmuje specyficzne ryzyka związane z posiadaniem obcych w swoim domu i jest solidna, gdy zgłasza się roszczenie.
Typ 3: Programy Ochrony Przed Uszkodzeniami na Platformach
Zarówno Airbnb, jak i VRBO oferują programy ochrony przed uszkodzeniami skierowane do gospodarzy jako część swoich platform. AirCover dla gospodarzy Airbnb reklamuje ochronę przed uszkodzeniami do 3 milionów dolarów. VRBO ma podobny program dla wymienionych nieruchomości.
Te programy są lepsze niż nic, ale nie są ubezpieczeniem.
Kluczowe ograniczenia do zrozumienia:
Ochrona jest uznaniowa. Platforma decyduje, czy wypłacić roszczenie, a ich decyzja jest ostateczna. Zaktualizowane Warunki Ochrony Przed Uszkodzeniami Gospodarzy Airbnb (luty 2026) potwierdzają to — Airbnb nie ma umownej obowiązku wypłaty.
Wyłączenia są obszerne. Gotówka, papiery wartościowe, zwierzęta, pojazdy i celowe uszkodzenia przez gości są powszechnie wyłączane.
Proces jest powolny i konfrontacyjny. Polityka dotycząca uszkodzeń Airbnb zmieniła się ponownie w kwietniu 2026, dodając surowsze wymagania dotyczące dokumentacji dla zapachów dymu, artykułów konsumpcyjnych i plam na pościeli. Musisz złożyć wnioski w wąskich terminach i odwołać się, jeśli zostanie odrzucone.
Ochrona znika, gdy opuszczasz platformę. Jeśli przeniesiesz swoje rezerwacje do Houfy lub innego kanału bezpośredniego, te programy nie będą Cię śledzić.
Na Houfy nie ma puli ochrony przed szkodami na platformie. To nie jest wada platformy. To naturalna konsekwencja braku pobierania prowizji lub opłat przez Houfy. Nie ma przychodów z platformy, aby sfinansować pulę ochrony przed szkodami.
Co to oznacza dla gospodarzy Houfy: potrzebujesz własnego ubezpieczenia. Kropka.
To nie jest wada. Ochrona przed szkodami oferowana przez OTA nigdy nie była tak solidna, jak się wydaje.Badanie przeprowadzone przez Truvi w 2024 roku wykazało, że 47,5% gospodarzy błędnie uważało, że Airbnb zapewnia prawdziwe ubezpieczenie na wypadek szkód — nie zapewnia. Licencjonowana polisa ubezpieczeniowa STR jest bardziej niezawodna, bardziej kompleksowa i nie znika, gdy zmieniasz platformy.
Co obejmuje HoufyProtect (a czego nie obejmuje)
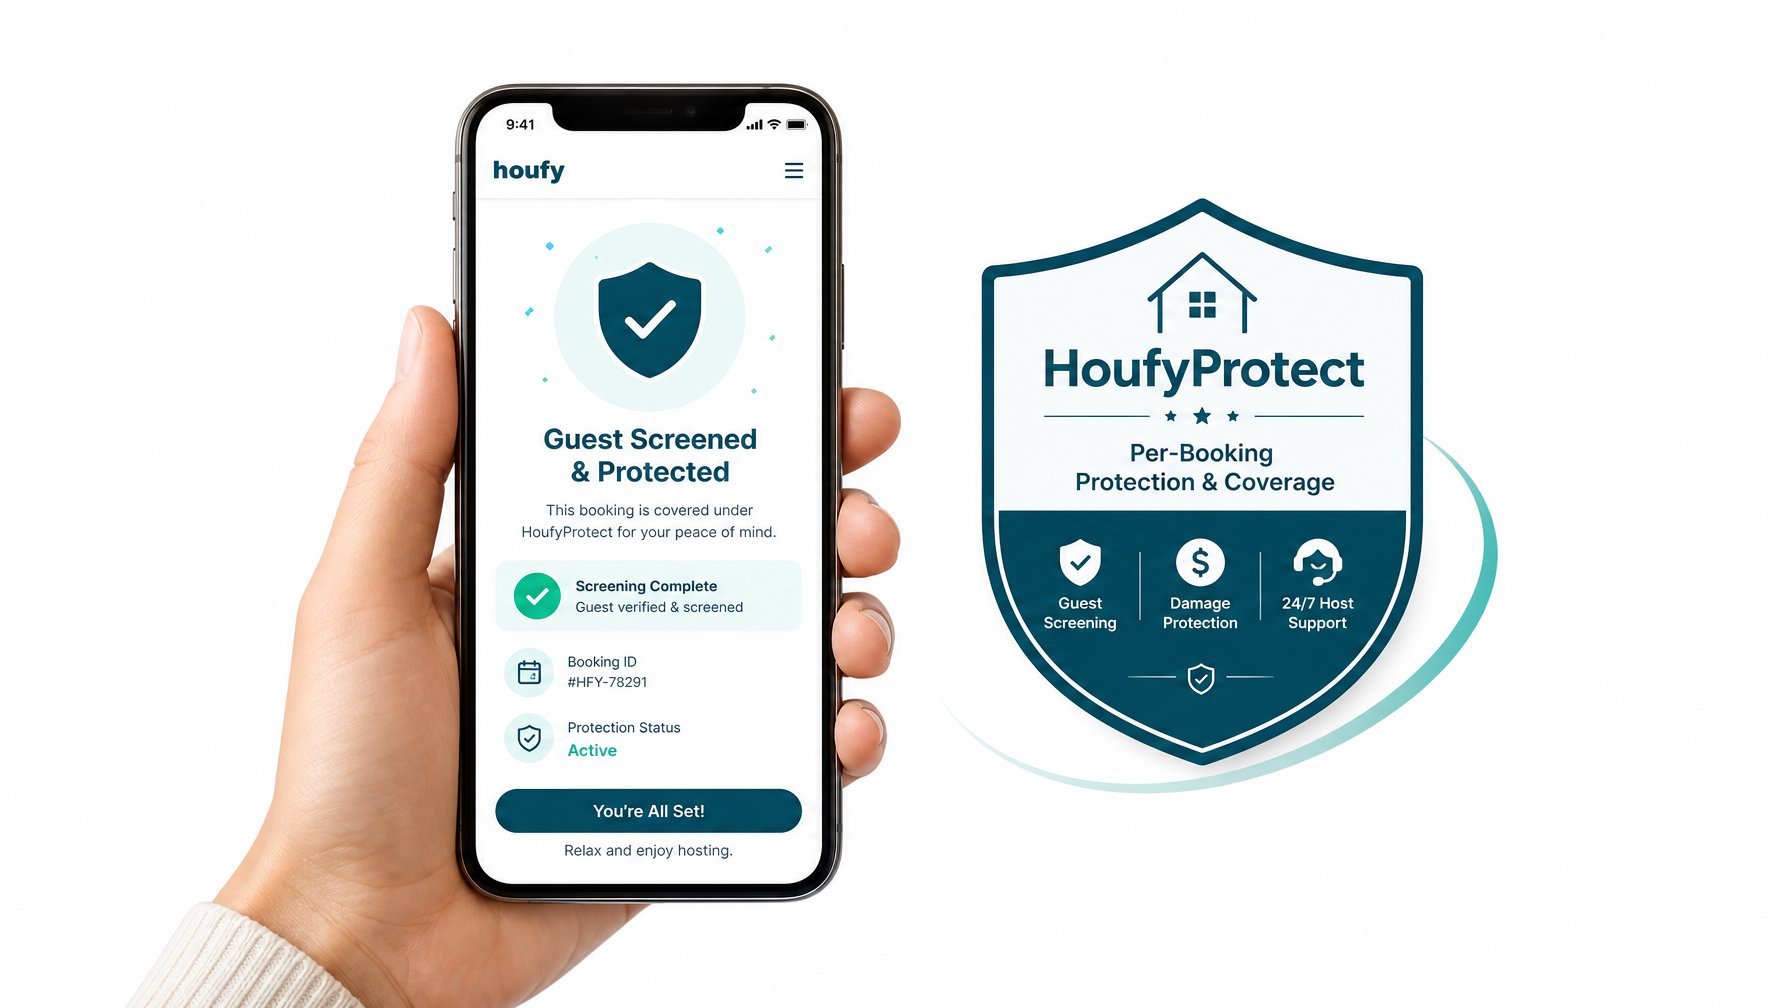
HoufyProtect, zasilany przez Truvi, to produkt ochrony przed szkodami na podstawie rezerwacji oraz weryfikacji gości dostępny dla gospodarzy Houfy. To nie jest polisa ubezpieczeniowa, ale jest wspierana przez ubezpieczenie w ramach umowy underwritingowej.
HoufyProtect obejmuje:
Uszkodzenia spowodowane przez gości, zarówno przypadkowe, jak i celowe
Uszkodzenia zawartości wynajmu
Uszkodzenia spowodowane dymem w obiektach dla niepalących
Nieautoryzowane imprezy
Wysokie koszty sprzątania
Wymiana uszkodzonych akcesoriów domowych i zabrudzonych pościeli
HoufyProtect nie obejmuje:
Utraty dochodu z wynajmu
Uszkodzeń spowodowanych przez zwierzęta w obiektach przyjaznych zwierzętom
Roszczeń z tytułu odpowiedzialności
Siły wyższej lub uszkodzeń kosmetycznych
Ogólnego zużycia
Poziomy ochrony wahają się od 0–500 USD do 0–1M USD na rezerwację, w cenie od 20,10 USD do 31,95 USD za rezerwację (płatne przez gościa), a wszystkie plany obejmują weryfikację gości. Dla gospodarzy posiadających nieruchomości o wyższej wartości, HoufyProtect zapewnia znaczną sieć bezpieczeństwa na każdą rezerwację, podczas gdy samodzielna polisa STR obejmuje szersze ryzyko odpowiedzialności i dochodów, które HoufyProtect nie obejmuje.
Aby uzyskać pełne szczegóły dotyczące opcji ochrony i ubezpieczenia na Houfy, odwiedź Centrum Pomocy.
Jak wybrać odpowiednie ubezpieczenie
Zadaj sobie te trzy pytania:
Jak często wynajmujesz? Mniej niż 30 dni w roku — dodatkowe ubezpieczenie może być wystarczające. Więcej niż 90 dni w roku — samodzielna polisa to właściwy wybór.
Jaką wartość ma Twoja nieruchomość? Nieruchomości o wyższej wartości niosą wyższe ryzyko. Samodzielna polisa z odpowiednimi limitami odpowiedzialności jest niezbędna, jeśli Twój dom lub jego zawartość mają znaczną wartość.
Czy przyjmujesz rezerwacje przez wiele kanałów? Jeśli wystawiasz ofertę na Houfy, Airbnb i VRBO jednocześnie, samodzielna polisa STR chroni Cię na wszystkich kanałach. Programy specyficzne dla platformy mają zastosowanie tylko do rezerwacji dokonanych przez tę platformę.
Dla gospodarzy poważnie myślących o budowaniu biznesu z bezpośrednimi rezerwacjami, samodzielna polisa STR w połączeniu z houfyProtect to najbardziej kompleksowa oferta ochrony dostępna na rynku.
Depozyty zabezpieczające jako pierwsza linia obrony
Poza ubezpieczeniem, dobrze skonstruowany depozyt zabezpieczający chroni Cię przed drobnymi uszkodzeniami bez składania roszczenia. Na Houfy ustalasz własną kwotę depozytu, pobierasz ją bezpośrednio od gości i zwracasz w zależności od stanu nieruchomości po wymeldowaniu.
Depozyt zabezpieczający nie zastępuje ubezpieczenia, ale radzi sobie z pęknięciem stolika kawowego za 200 USD i złamaną szklanką do wina bez dotykania Twojej polisy lub składania dokumentów.
Ustal swój depozyt na poziomie, który pokrywa typowe drobne uszkodzenia dla Twojego typu nieruchomości:
Dla nieruchomości premium z wysokiej jakości meblami: 500–1000 USD
Dla standardowego wynajmu: 200–300 USD
Przeczytaj pełny przewodnik Houfy na temat czy pobierać depozyt zabezpieczający i jak ustalić odpowiednią kwotę przed następnym sezonem rezerwacyjnym.
Chroń swój biznes, a nie tylko swoją nieruchomość
Hosting wynajmu wakacyjnego to prawdziwy biznes. Traktuj go jak jeden. Odpowiednie ubezpieczenie to nie wydatek — to fundament, który pozwala Ci gościć z pewnością, wiedząc, że trudny gość lub nieszczęśliwy wypadek nie stanie się kryzysem finansowym.
Na Houfy zatrzymujesz 100% swoich przychodów z rezerwacji. Część tych przychodów, zainwestowana w odpowiednie ubezpieczenie, to odpowiedzialny sposób na ochronę strumienia dochodów, który zbudowałeś. Połącz to z narzędziami do bezpośrednich płatności, które utrzymują opłaty przetwarzania poniżej 3,5% oraz jasnymi zasadami wynajmu wakacyjnego, a masz operację hostingową opartą na solidnych fundamentach.
Wystaw swoją nieruchomość na Houfy i zacznij zatrzymywać każdy dolar, który zarabiasz na houfy.com.
Najczęściej zadawane pytania
Czy standardowe ubezpieczenie właścicieli domów obejmuje wynajem wakacyjny?
Nie. Większość polis ubezpieczeniowych właścicieli domów zawiera wyłączenie działalności komercyjnej. Jeśli Twój ubezpieczyciel odkryje, że wynajmowałeś nieruchomość w momencie zgłoszenia roszczenia, może całkowicie odmówić wypłaty roszczenia lub anulować Twoją polisę. Potrzebujesz ochrony, która wyraźnie obejmuje działalność wynajmu krótkoterminowego przed przyjęciem jakiejkolwiek rezerwacji.
Czy gospodarze Houfy potrzebują własnej polisy ubezpieczeniowej?
Tak. Houfy nie prowadzi wspólnego funduszu ochrony przed szkodami, ponieważ Houfy nie pobiera prowizji. Jako gospodarz bezpośrednich rezerwacji, Twoja własna polisa ubezpieczeniowa STR lub produkt ochrony na podstawie rezerwacji to jedyna ochrona, jaką masz. To prawda dla wszystkich kanałów bezpośrednich rezerwacji, nie tylko Houfy.
Co to jest houfyProtect i czy zastępuje samodzielną polisę STR?
HoufyProtect to produkt ochrony przed szkodami oparty na ubezpieczeniu i weryfikacji gości, zasilany przez Truvi. Obejmuje szkody na podstawie rezerwacji do 1 miliona USD i zawiera weryfikację tożsamości gości, ale nie obejmuje roszczeń o odpowiedzialność ani utraty dochodów z wynajmu. Samodzielna polisa STR obejmuje te szersze ryzyka, więc oba produkty najlepiej działają w połączeniu, a nie jako substytuty.
Ile kosztuje ubezpieczenie wynajmu krótkoterminowego w 2026 roku?
Rider dla właścicieli domów zazwyczaj dodaje 50–300 USD rocznie do Twojej istniejącej składki ubezpieczeniowej. Samodzielna polisa STR kosztuje od 1500 do 4000 USD rocznie, w zależności od wartości nieruchomości, lokalizacji i limitów ochrony. HoufyProtect kosztuje od 20,10 do 31,95 USD za rezerwację (płacone przez gościa), w zależności od poziomu ochrony.
Jaka jest różnica między depozytem zabezpieczającym a ubezpieczeniem?
Depozyt zabezpieczający to kwota płacona przez gościa, trzymana przez gospodarza jako zabezpieczenie na wypadek drobnych uszkodzeń. Radzi sobie z małymi incydentami bez formalnego procesu roszczeniowego, ale nie oferuje ochrony przed odpowiedzialnością, dużymi stratami ani przerwami w dochodach. Ubezpieczenie (lub ochrona oparta na ubezpieczeniu, taka jak houfyProtect) obejmuje incydenty, które przekraczają to, co może pokryć depozyt, w tym roszczenia o obrażenia gości i znaczne uszkodzenia mienia.
Czy mogę używać tej samej polisy ubezpieczeniowej STR na wielu platformach rezerwacyjnych?
Tak. Samodzielna polisa STR od licencjonowanego ubezpieczyciela chroni Twoją nieruchomość niezależnie od tego, który kanał generuje rezerwację — Houfy, Airbnb, VRBO czy rezerwacje bezpośrednie. Programy specyficzne dla platform, takie jak AirCover Airbnb, mają zastosowanie tylko do rezerwacji dokonanych za pośrednictwem tej platformy i znikają w momencie, gdy wystawiasz ofertę gdzie indziej lub przenosisz relację z gościem poza platformę.