Nøglepunkter
Standard husforsikring dækker ikke ferieudlejningsaktivitet. De fleste policer inkluderer en undtagelse for kommerciel aktivitet, som kan resultere i en afvist krav eller annulleret police.
Der er tre dækningstyper for STR-værter: en husvært rider (lav pris, begrænsede dage), en selvstændig STR-police (omfattende, bedst for fuldtidsværter) og platformens skadesbeskyttelsesprogrammer (diskretionære, ikke reel forsikring).
Houfy tilbyder ikke en platform skadesbeskyttelsespulje, fordi Houfy ikke opkræver provisioner. Som en direkte bookingvært er din egen police din eneste sikkerhed.
HoufyProtect drevet af Truvi tilbyder forsikringsunderstøttet skadesbeskyttelse og gæsteskærmning pr. booking, og fungerer som et supplement til en ordentlig STR-police.
Sikkerhedsdepositum er en praktisk første forsvarslinje mod mindre skader, og Houfy-værter fastsætter deres egne depositumbeløb uden platformens indblanding.
De fleste ferieudlejningsværter tænker på forsikring på samme måde, som de tænker på en brandslukker: vigtigt at have, noget man håndterer én gang og så glemmer. Den tilgang fungerer fint, indtil en gæst knækker en flise, ødelægger et møbel eller glider på et vådt gulv og beslutter sig for at indgive et krav.
Hvis du er en Houfy-vært, betyder forsikringsspørgsmålet mere end det gør for værter på OTA-platforme. Når du booker gennem Airbnb, giver deres Værts Skadesbeskyttelse en begrænset sikkerhed. Når du booker direkte gennem Houfy, er du sikkerheden. Din police er den eneste beskyttelse mellem en gæst hændelse og en femcifret udgift.
Denne guide dækker de tre hovedtyper af korttidsleje forsikring, hvad hver enkelt faktisk dækker, og hvordan man vælger den rigtige tilgang til din ejendom.
Hvorfor standard husforsikring ikke er nok
Før vi går ind i de tre dækningstyper, er det værd at være direkte om den mest almindelige fejl, værter laver: at antage, at deres eksisterende husforsikring dækker ferieudlejningsaktivitet.
Det gør den ikke.
De fleste husforsikringer inkluderer en undtagelse for kommerciel aktivitet. Hvis en gæst kommer til skade på din ejendom, eller hvis en gæst forårsager betydelig skade, og din forsikringsselskab opdager, at ejendommen blev lejet ud kommercielt, kan de helt afvise kravet. Nogle forsikringsselskaber vil også annullere din police, når de hører om udlejningsaktivitet.
Dette er ikke en teknikalitet. Det er et reelt dækning hul, der fanger værter uforberedt på det værst tænkelige tidspunkt. Ifølge Proper Insurance er det simpelthen ikke nok bare at tilføje en begrænset endorsement til en standard husforsikring — for mange værter har fundet ud af det på den hårde måde, når et krav bliver afvist.
Før du accepterer din første booking, skal du sørge for, at du har dækning, der eksplicit inkluderer korttidsleje aktivitet.
De tre typer af korttidsleje forsikring
Type 1: Husvært Rider eller Endorsement
En rider (også kaldet en endorsement) er en tilføjelse til din eksisterende husforsikring, der udvider begrænset dækning til at inkludere udlejningsaktivitet. Hvis du lejrer din ejendom lejlighedsvis — et par weekender om året — er dette ofte det mest overkommelige udgangspunkt.
Hvad det typisk dækker:
Ejendomsskader forårsaget af gæster
Begrænset ansvar, hvis en gæst kommer til skade på stedet
Nogle tab af lejeindtægter, hvis ejendommen bliver ubeboelig på grund af en dækket hændelse
Hvad det typisk ikke dækker:
Hyppig eller fuldtids udlejningsaktivitet (de fleste udbydere sætter en grænse for udlejningsdage pr. år — American Family Insurance's tillæg dækker for eksempel ophold på 62 dage eller mindre årligt)
Erhvervsmæssigt ansvar på samme niveau som en selvstændig police
Tyveri af personlige ejendele fra gæster
Et tillæg koster mellem $50 og $300 pr. år oveni din eksisterende præmie, afhængigt af din forsikringsudbyder og ejendom. Ring til din nuværende husforsikringsudbyder og spørg direkte, om de tilbyder et STR-tillæg. Ikke alle gør. Hvis din ikke gør, er det et tegn på at finde en selvstændig police.
Denne mulighed fungerer bedst for værter, der lejer ud lejlighedsvis og ønsker den enkleste, billigste dækning.
Type 2: Selvstændig korttidsudlejningsforsikringspolice
En dedikeret STR-forsikringspolice er specielt designet til værter af ferieudlejninger. Den giver omfattende dækning, der er specifikt designet til ejendomme, der lejes ud til betalende gæster regelmæssigt.
Hvad det typisk dækker:
Ejendomsskader forårsaget af gæster, herunder forsætlige skader
Gæsteansvar (hvis en gæst kommer til skade og sagsøger dig)
Tab af lejeindtægter, hvis ejendommen er beskadiget og ikke kan lejes ud
Dine personlige ejendele inde i ejendommen
Vandalism, tyveri og ondsindet skade
Hvad det typisk koster:
Selvstændige STR-policer koster generelt mellem $1,500 og $4,000 pr. år afhængigt af ejendomsværdi, beliggenhed, belægningsgrad og dækningsgrænser. I henhold til Truvi's STR-forsikringsomkostningsguide ligger omkostningerne typisk mellem $2,000 og $3,000 årligt for de fleste værter. Udbydere, der specialiserer sig i dette marked, inkluderer Proper Insurance, Slice og CBIZ Vacation Rental Insurance.
For fuldtids værter af ferieudlejninger er en selvstændig STR-police det rigtige valg. Den er prissat til at afspejle dit faktiske brug, dækker de specifikke risici, der følger med at have fremmede boende i dit hjem, og holder til under granskning, når der indgives et krav.
Type 3: Platformens skadesbeskyttelsesprogrammer
Både Airbnb og VRBO tilbyder skadesbeskyttelsesprogrammer for værter som en del af deres platforme. Airbnb's AirCover for Hosts reklamerer med op til $3 millioner i skadesbeskyttelse. VRBO har et lignende program for listede ejendomme.
Disse programmer er bedre end ingenting, men de er ikke forsikring.
Nøglebegrænsninger at forstå:
Dækning er skønsmæssig. Platformen beslutter, om de vil betale et krav, og deres beslutning er endelig. Airbnb's opdaterede vilkår for skadesbeskyttelse for værter (februar 2026) bekræfter dette — Airbnb har ingen kontraktlig forpligtelse til at betale.
Udelukkelser er omfattende. Kontanter, værdipapirer, kæledyr, køretøjer og forsætlige skader fra gæster er ofte udelukket.
Processen er langsom og modstridende. Airbnb's skadespolitik ændrede sig igen i april 2026, hvilket tilføjede strengere dokumentationskrav for røglugt, forbrugsvarer og plet på sengetøj. Du skal indsende inden for stramme tidsrammer og appellere, hvis det bliver afvist.
Dækning forsvinder, når du forlader platformen. Hvis du flytter dine bookinger til Houfy eller en anden direkte kanal, følger disse programmer ikke med dig.
På Houfy er der ikke noget platformskadesbeskyttelsespulje. Det er ikke en fejl ved platformen. Det er en naturlig konsekvens af, at Houfy ikke opkræver provisioner eller gebyrer. Der er ingen platformindtægter til at finansiere en skadesbeskyttelsespulje.
Hvad det betyder for Houfy-værter: du har brug for din egen dækning. Punktum.
Det er ikke en ulempe. OTA skadesbeskyttelse har aldrig været så robust, som det lyder.En undersøgelse fra Truvi i 2024 viste, at 47,5% af værterne fejlagtigt troede, at Airbnb tilbyder reel forsikring mod skader — det gør det ikke. En licenseret STR-forsikringspolice er mere pålidelig, mere omfattende og forsvinder ikke, når du skifter platforme.
Hvad HoufyProtect dækker (og hvad det ikke dækker)
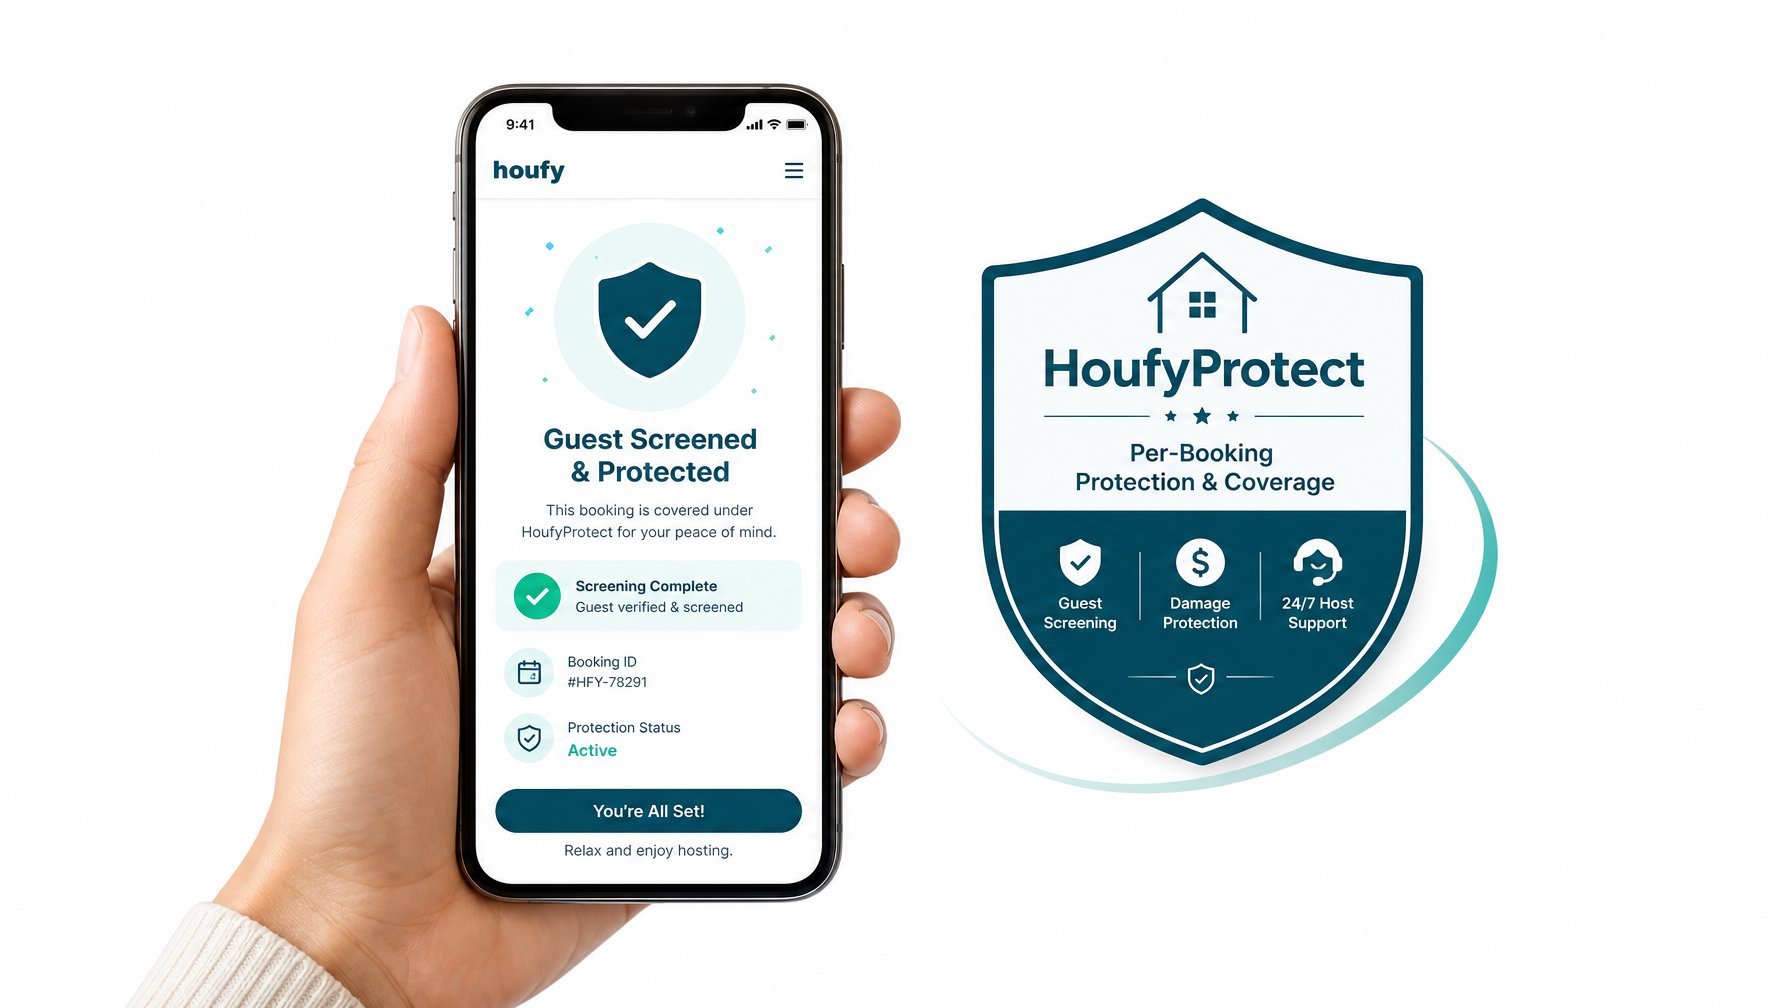
HoufyProtect, drevet af Truvi, er et produkt til skadebeskyttelse pr. booking og gæsteskærmning tilgængeligt for Houfy-værter. Det er ikke en forsikringspolice, men det er forsikringsunderstøttet gennem en underwriting-aftale.
HoufyProtect dækker:
Uheldig eller intentionel gæsteskade
Skader på lejeindhold
Røgeskader i ikke-ryger ejendomme
Uautoriserede fester
Overdrevne rengøringsomkostninger
Erstatning af ødelagte hjemmetilbehør og snavsede sengetøj
HoufyProtect dækker ikke:
Tab af lejeindtægter
Skader fra kæledyr i kæledyrsvenlige lejemål
Erstatningskrav
Naturkatastrofer eller kosmetiske skader
Generel slid og ælde
Dækningsniveauer spænder fra $0–$500 til $0–$1M pr. booking, prissat fra $20,10 til $31,95 pr. booking (gæstbetalt), og alle planer inkluderer gæsteskærmning. For værter med højere værdi ejendomme giver HoufyProtect et meningsfuldt sikkerhedsnet pr. booking, mens en selvstændig STR-police dækker de bredere ansvar og indkomstrisici, som HoufyProtect ikke dækker.
For fulde detaljer om beskyttelse og forsikringsmuligheder på Houfy, besøg Hjælp Centeret.
Sådan vælger du den rigtige dækning
Spørg dig selv disse tre spørgsmål:
Hvor ofte lejer du ud? Færre end 30 dage om året — en tillæg kan være tilstrækkelig. Mere end 90 dage om året — en selvstændig police er det rigtige valg.
Hvad er din ejendom værd? Ejendomme med højere værdi bærer højere risiko. En selvstændig police med passende ansvarslimits er essentiel, hvis dit hjem eller dets indhold repræsenterer betydelig værdi.
Tager du reservationer gennem flere kanaler? Hvis du annoncerer på Houfy, Airbnb og VRBO samtidig, dækker en selvstændig STR-politik dig på tværs af alle kanaler. Platform-specifikke programmer gælder kun for reservationer foretaget gennem den pågældende platform.
For værter, der er seriøse omkring at opbygge en direkte bookingsforretning, er en selvstændig STR-politik kombineret med HoufyProtect den mest komplette dækning, der findes.
Sikkerhedsdepositum som første forsvarslinje
Udover forsikring beskytter et velstruktureret sikkerhedsdepositum dig mod mindre skader uden at indgive et krav. På Houfy fastsætter du selv dit depositumbeløb, indsamler det direkte fra gæsterne og returnerer det baseret på ejendommens tilstand efter checkout.
Et sikkerhedsdepositum erstatter ikke forsikring, men det håndterer $200 kaffebordskrækken og det knuste vinglas uden at berøre din politik eller indgive papirarbejde.
Fastlæg dit depositum på et niveau, der dækker typiske mindre skader for din ejendomstype:
For en premium ejendom med luksuriøst inventar: $500 til $1,000
For en standard leje: $200 til $300
Læs den fulde Houfy-guide om hvorvidt du skal opkræve et sikkerhedsdepositum og hvordan du fastsætter det rigtige beløb før din næste bookingsæson.
Beskyt din forretning, ikke kun din ejendom
Udlejning af ferieboliger er en reel forretning. Behandl det som en. Den rigtige forsikring er ikke en udgift — det er fundamentet, der lader dig være vært med selvtillid, velvidende at en vanskelig gæst eller en uheldig ulykke ikke bliver en økonomisk krise.
På Houfy beholder du 100% af din bookingindtægt. En del af den indtægt, der investeres i ordentlig forsikringsdækning, er den ansvarlige måde at beskytte den indtægtsstrøm, du har opbygget. Kombiner det med direkte betalingsværktøjer, der holder behandlingsgebyrer under 3,5% og klare husregler for ferieudlejning, og du har en udlejningsoperation bygget på solid grund.
List din ejendom på Houfy og begynd at beholde hver dollar, du tjener på houfy.com.
Ofte stillede spørgsmål
Dækker standard ejerboligforsikring ferieudlejninger?
Nej. De fleste ejerboligpolitikker inkluderer en undtagelse for kommerciel aktivitet. Hvis din forsikringsudbyder opdager, at du har lejet ejendommen, når et krav indgives, kan de helt afvise kravet eller annullere din politik. Du har brug for dækning, der eksplicit inkluderer korttidsudlejningsaktivitet, før du accepterer nogen booking.
Har Houfy-værter brug for deres egen forsikringspolitik?
Ja. Houfy driver ikke en platform for skadesbeskyttelse, fordi Houfy ikke opkræver provisioner. Som en direkte bookingsvært er din egen STR-forsikringspolitik eller produkt til beskyttelse pr. booking den eneste dækning, du har. Dette gælder for alle direkte bookingskanaler, ikke kun Houfy.
Hvad er HoufyProtect, og erstatter det en selvstændig STR-politik?
HoufyProtect er et forsikringsunderstøttet skadesbeskyttelses- og gæsteskæringsprodukt drevet af Truvi. Det dækker skader pr. booking op til $1M og inkluderer gæstidentitetsverifikation, men det dækker ikke ansvarskrav eller tab af lejeindtægt. En selvstændig STR-politik dækker disse bredere risici, så de to produkter fungerer bedst i kombination snarere end som substitutter.
Hvor meget koster forsikring for korttidsudlejning i 2026?
En ejerboligtilføjelse koster typisk $50–$300 om året til din eksisterende ejerboligpræmie. En selvstændig STR-politik koster $1,500–$4,000 om året afhængigt af ejendomsværdi, beliggenhed og dækningsgrænser. HoufyProtect koster $20.10–$31.95 pr. booking (betalt af gæsten) afhængigt af dækningsniveau.
Hvad er forskellen mellem et sikkerhedsdepositum og forsikring?
Et sikkerhedsdepositum er et beløb betalt af gæsten, som værten holder som sikkerhed for mindre skader. Det håndterer små hændelser uden en formel kravproces, men tilbyder ingen beskyttelse mod ansvar, store tab eller indtægtsafbrydelse. Forsikring (eller forsikringsunderstøttet beskyttelse som HoufyProtect) dækker hændelser, der overstiger, hvad et depositum kan håndtere, herunder krav om gæsteskader og betydelig ejendomsskade.
Kan jeg bruge den samme STR forsikringspolice på tværs af flere bookingplatforme?
Ja. En selvstændig STR-police fra en licenseret forsikringsudbyder dækker din ejendom uanset hvilken kanal der genererer bookingen — Houfy, Airbnb, VRBO eller direkte webstedbookinger. Platform-specifikke programmer som Airbnbs AirCover gælder kun for bookinger foretaget gennem den platform og forsvinder i det øjeblik, du lister et andet sted eller flytter et gæsteforhold uden for platformen.