Wichtige Erkenntnisse
Standard-Hausbesitzer-Versicherungen decken keine Aktivitäten im Bereich der Ferienvermietung ab. Die meisten Policen enthalten einen Ausschluss für gewerbliche Aktivitäten, der zu einer abgelehnten Schadensmeldung oder einer gekündigten Police führen kann.
Es gibt drei Arten von Deckungen für STR-Gastgeber: eine Hausbesitzer-Zusatzversicherung (geringe Kosten, begrenzte Tage), eine eigenständige STR-Police (umfassend, am besten für Vollzeit-Gastgeber) und Programme zum Schutz vor Schäden auf Plattformen (diskretionär, keine echte Versicherung).
Houfy bietet keinen Pool für den Schutz vor Plattformschäden an, da Houfy keine Provisionen erhebt. Als Gastgeber für Direktbuchungen ist Ihre eigene Police Ihre einzige Absicherung.
HoufyProtect powered by Truvi bietet versicherungsunterstützten Schutz vor Schäden und Gästebewertungen pro Buchung und ergänzt eine ordnungsgemäße STR-Police.
Sicherheitskautionen sind eine praktische erste Verteidigungslinie gegen kleinere Schäden, und Houfy-Gastgeber legen ihre eigenen Kautionsbeträge fest ohne Eingriffe der Plattform.
Die meisten Gastgeber von Ferienwohnungen denken über Versicherungen nach, wie sie über einen Feuerlöscher nachdenken: wichtig zu haben, etwas, mit dem man einmal umgeht und dann vergisst. Dieser Ansatz funktioniert gut, bis ein Gast eine Fliese zerbricht, ein Möbelstück beschädigt oder auf einem nassen Boden ausrutscht und beschließt, einen Anspruch geltend zu machen.
Wenn Sie ein Houfy-Gastgeber sind, ist die Versicherungsfrage wichtiger als für Gastgeber auf OTA-Plattformen. Wenn Sie über Airbnb buchen, bietet deren Schutz für Schäden durch Gastgeber eine begrenzte Absicherung. Wenn Sie direkt über Houfy buchen, sind Sie die Absicherung. Ihre Police ist der einzige Schutz zwischen einem Vorfall mit einem Gast und einer fünfstelligen Rechnung aus eigener Tasche.
Dieser Leitfaden behandelt die drei Haupttypen von Versicherungen für Kurzzeitvermietungen, was jeder einzelne tatsächlich abdeckt und wie Sie den richtigen Ansatz für Ihre Immobilie wählen können.
Warum Standard-Hausbesitzer-Versicherungen nicht ausreichen
Bevor wir auf die drei Deckungsarten eingehen, ist es wichtig, direkt auf den häufigsten Fehler hinzuweisen, den Gastgeber machen: anzunehmen, dass ihre bestehende Hausbesitzer-Versicherung die Aktivitäten der Ferienvermietung abdeckt.
Das tut sie nicht.
Die meisten Hausbesitzer-Policen enthalten einen Ausschluss für gewerbliche Aktivitäten. Wenn ein Gast sich auf Ihrem Grundstück verletzt oder wenn ein Gast erheblichen Schaden verursacht und Ihr Versicherer entdeckt, dass die Immobilie gewerblich vermietet wurde, kann er den Anspruch vollständig ablehnen. Einige Versicherer werden auch Ihre Police kündigen, wenn sie von der Vermietung erfahren.
Das ist keine technische Einzelheit. Es ist eine echte Deckungslücke, die Gastgeber im ungünstigsten Moment überrascht. Laut Proper Insurance reicht es nicht aus, einfach eine begrenzte Ergänzung zu einer Standard-Hausbesitzer-Police hinzuzufügen — zu viele Gastgeber haben auf die harte Tour erfahren, dass ein Anspruch abgelehnt wird.
Bevor Sie Ihre erste Buchung annehmen, stellen Sie sicher, dass Sie eine Deckung haben, die ausdrücklich die Aktivitäten der Kurzzeitvermietung einschließt.
Die drei Arten von Versicherungen für Kurzzeitvermietungen
Typ 1: Hausbesitzer-Zusatzversicherung oder -Ergänzung
Eine Zusatzversicherung (auch als Ergänzung bezeichnet) ist ein Zusatz zu Ihrer bestehenden Hausbesitzer-Police, der eine begrenzte Deckung für Vermietungsaktivitäten erweitert. Wenn Sie Ihre Immobilie gelegentlich vermieten — ein paar Wochenenden im Jahr — ist dies oft der erschwinglichste Ausgangspunkt.
Was es typischerweise abdeckt:
Sachschäden, die von Gästen verursacht werden
Begrenzte Haftung, wenn ein Gast auf dem Grundstück verletzt wird
Einige Verluste an Mieteinnahmen, wenn die Immobilie aufgrund eines gedeckten Ereignisses unbewohnbar wird
Was es typischerweise nicht abdeckt:
Häufige oder Vollzeit-Vermietungstätigkeit (die meisten Anbieter begrenzen die Miettage pro Jahr — der Zusatzvertrag von American Family Insurance deckt beispielsweise Aufenthalte von 62 Tagen oder weniger jährlich ab)
Kommerzielle Haftpflicht auf demselben Niveau wie eine eigenständige Police
Diebstahl persönlicher Gegenstände durch Gäste
Ein Zusatzvertrag kostet zwischen 50 und 300 US-Dollar pro Jahr zusätzlich zu Ihrer bestehenden Prämie, abhängig von Ihrem Versicherer und Ihrer Immobilie. Rufen Sie Ihren aktuellen Hausratversicherer an und fragen Sie direkt, ob er einen STR-Zusatzvertrag anbietet. Nicht alle tun dies. Wenn Ihrer dies nicht tut, ist das ein Zeichen, dass Sie nach einer eigenständigen Police suchen sollten.
Diese Option eignet sich am besten für Gastgeber, die gelegentlich vermieten und den einfachsten, kostengünstigsten Schutz wünschen.
Typ 2: Eigenständige Versicherungspolice für Kurzzeitvermietungen
Eine spezielle STR-Versicherungspolice ist speziell für Gastgeber von Ferienunterkünften konzipiert. Sie bietet umfassenden Schutz, der speziell für Immobilien entwickelt wurde, die regelmäßig an zahlende Gäste vermietet werden.
Was es typischerweise abdeckt:
Sachschäden durch Gäste, einschließlich vorsätzlicher Schäden
Haftung der Gäste (wenn sich ein Gast verletzt und Sie verklagt)
Verlust von Mieteinnahmen, wenn die Immobilie beschädigt ist und nicht vermietet werden kann
Ihre persönlichen Gegenstände in der Immobilie
Vandalismus, Diebstahl und böswillige Beschädigung
Was es typischerweise kostet:
Eigenständige STR-Policen kosten in der Regel zwischen 1.500 und 4.000 US-Dollar pro Jahr, abhängig vom Immobilienwert, Standort, Belegungsrate und Deckungsgrenzen. Laut dem Kostenleitfaden für STR-Versicherungen von Truvi liegen die Kosten für die meisten Gastgeber typischerweise zwischen 2.000 und 3.000 US-Dollar jährlich. Anbieter, die sich auf diesen Markt spezialisiert haben, sind Proper Insurance, Slice und CBIZ Vacation Rental Insurance.
Für Vollzeit-Vermieter von Ferienunterkünften ist eine eigenständige STR-Police die richtige Wahl. Sie ist so kalkuliert, dass sie Ihre tatsächliche Nutzung widerspiegelt, deckt die spezifischen Risiken ab, die mit dem Aufenthalt von Fremden in Ihrem Zuhause verbunden sind, und hält einer Prüfung stand, wenn ein Anspruch geltend gemacht wird.
Typ 3: Plattform-Schadenversicherungsschutzprogramme
Sowohl Airbnb als auch VRBO bieten schutzorientierte Programme für Gastgeber als Teil ihrer Plattformen an. Airbnbs AirCover für Gastgeber bewirbt bis zu 3 Millionen US-Dollar an Schadenersatz. VRBO hat ein ähnliches Programm für gelistete Immobilien.
Diese Programme sind besser als nichts, aber sie sind keine Versicherung.
Wichtige Einschränkungen, die Sie verstehen sollten:
Der Schutz ist diskretionär. Die Plattform entscheidet, ob sie einen Anspruch bezahlt, und ihre Entscheidung ist endgültig. Die aktualisierten Bedingungen für den Schutz vor Schäden für Gastgeber von Airbnb (Februar 2026) bestätigen dies — Airbnb hat keine vertragliche Verpflichtung zur Zahlung.
Ausschlüsse sind umfangreich. Bargeld, Wertpapiere, Haustiere, Fahrzeuge und vorsätzliche Schäden durch Gäste sind häufig ausgeschlossen.
Der Prozess ist langsam und konfrontativ. Die Schadensrichtlinie von Airbnb wurde im April 2026 erneut geändert, wobei strengere Dokumentationsanforderungen für Rauchgeruch, Verbrauchsmaterialien und Flecken auf Bettwäsche hinzugefügt wurden. Sie müssen innerhalb enger Fristen einreichen und im Falle einer Ablehnung Berufung einlegen.
Der Schutz entfällt, wenn Sie die Plattform verlassen. Wenn Sie Ihre Buchungen zu Houfy oder einem anderen direkten Kanal verschieben, folgen Ihnen diese Programme nicht.
Auf Houfy gibt es keinen Pool für den Schutz vor Plattformschäden. Das ist kein Mangel der Plattform. Es ist eine natürliche Folge davon, dass Houfy keine Provisionen oder Gebühren erhebt. Es gibt keine Einnahmen der Plattform, um einen Pool für den Schutz vor Schäden zu finanzieren.
Was das für Houfy-Gastgeber bedeutet: Sie benötigen Ihren eigenen Schutz. Punkt.
Das ist kein Nachteil. Der Schutz vor Schäden durch OTAs war nie so robust, wie es klingt. Eine Umfrage von Truvi aus dem Jahr 2024 ergab, dass 47,5 % der Gastgeber fälschlicherweise glaubten, Airbnb biete eine echte Versicherung gegen Schäden an — das tut es nicht. Eine lizenzierte STR-Versicherungspolice ist zuverlässiger, umfassender und verschwindet nicht, wenn Sie die Plattform wechseln.
Was HoufyProtect abdeckt (und was nicht)
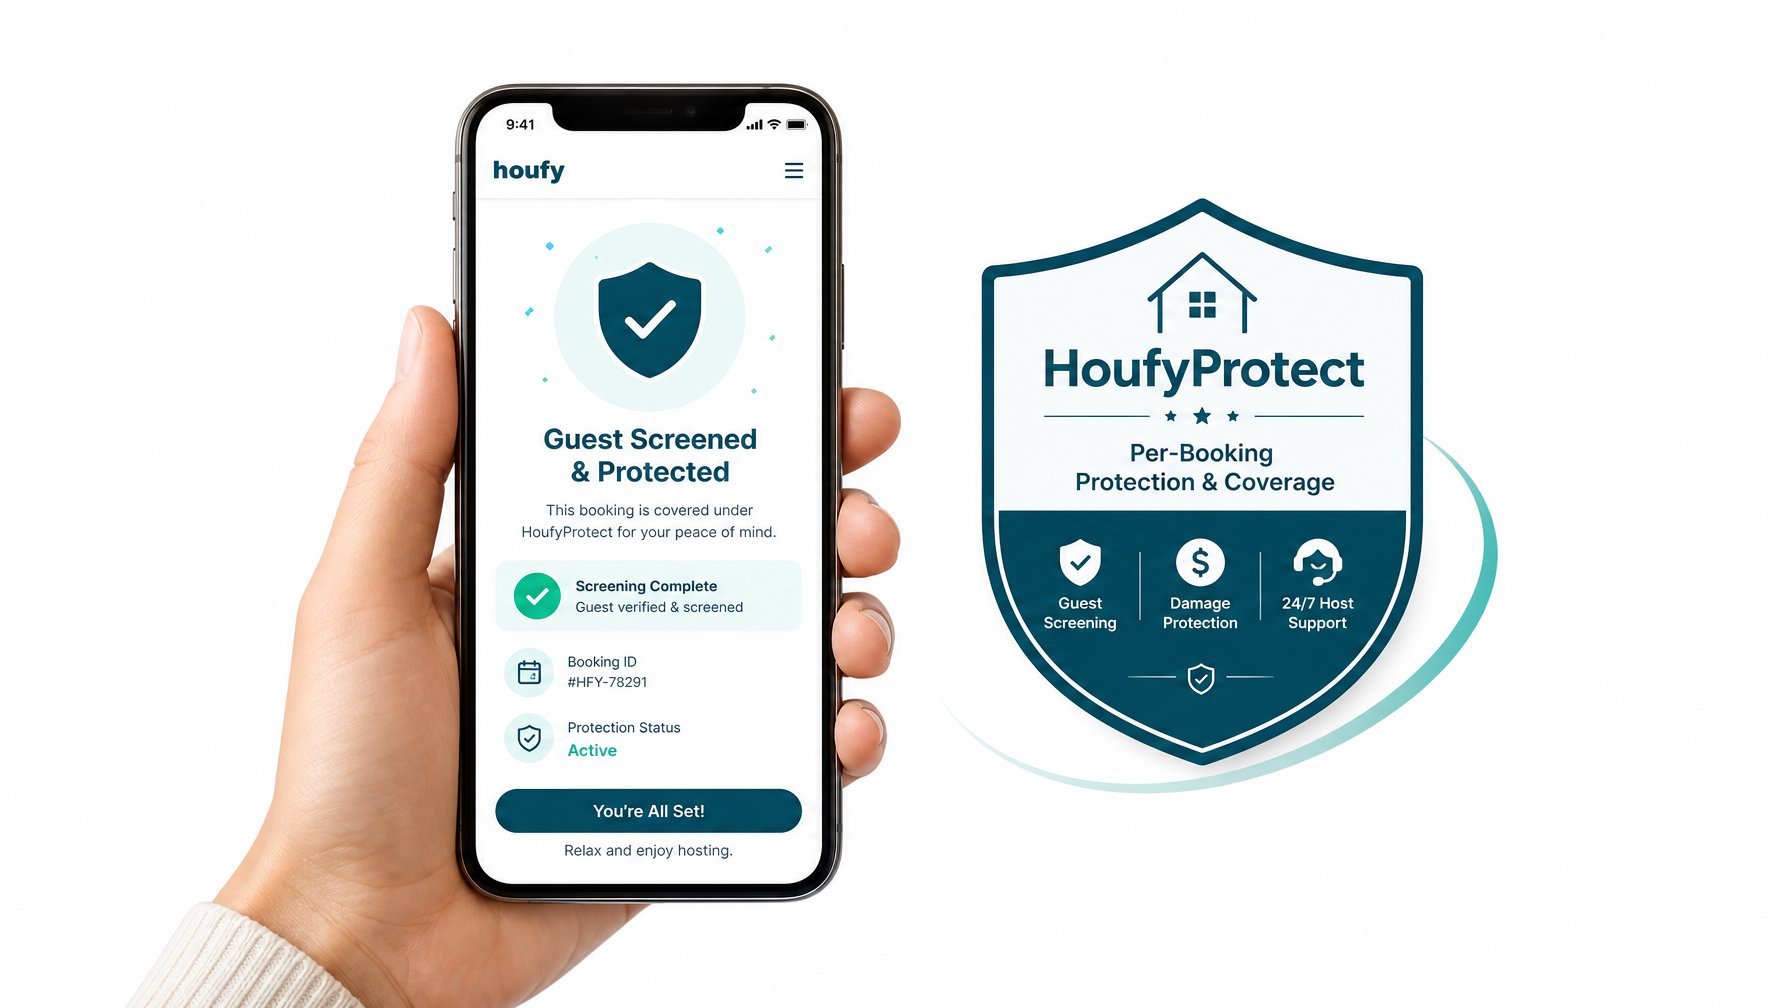
HoufyProtect, unterstützt von Truvi, ist ein Produkt zum Schutz vor Schäden pro Buchung und zur Gästebewertung, das für Houfy-Gastgeber verfügbar ist. Es ist keine Versicherungspolice, aber es ist durch eine Rückversicherungsvereinbarung abgesichert.
HoufyProtect deckt ab:
Unabsichtliche oder absichtliche Schäden durch Gäste
Schäden an Mietinhalten
Rauchschaeden in Nichtraucherimmobilien
Unbefugte Partys
Übermäßige Reinigungskosten
Ersetzung von beschädigten Wohnaccessoires und verschmutzten Bettwäsche
HoufyProtect deckt nicht ab:
Verlust von Mieteinnahmen
Haustierschäden in haustierfreundlichen Mietobjekten
Haftungsansprüche
Naturereignisse oder kosmetische Schäden
Allgemeine Abnutzung
Die Deckungsstufen reichen von $0–$500 bis $0–$1M pro Buchung, mit Preisen von $20,10 bis $31,95 pro Buchung (vom Gast bezahlt), und alle Pläne beinhalten eine Gästebewertung. Für Gastgeber von höherwertigen Immobilien bietet HoufyProtect ein bedeutendes Sicherheitsnetz pro Buchung, während eine eigenständige STR-Police die breiteren Haftungs- und Einkommensrisiken abdeckt, die HoufyProtect nicht abdeckt.
Für vollständige Details zu Schutz- und Versicherungsoptionen auf Houfy besuchen Sie das Hilfe-Center.
Wie man den richtigen Schutz wählt
Stellen Sie sich diese drei Fragen:
Wie oft vermieten Sie? Weniger als 30 Tage pro Jahr — eine Zusatzversicherung könnte ausreichend sein. Mehr als 90 Tage pro Jahr — eine eigenständige Police ist die richtige Wahl.
Was ist Ihre Immobilie wert? Höherwertige Immobilien tragen ein höheres Risiko. Eine eigenständige Police mit angemessenen Haftungsgrenzen ist unerlässlich, wenn Ihr Haus oder dessen Inhalte einen erheblichen Wert darstellen.
Nehmen Sie Buchungen über mehrere Kanäle an? Wenn Sie gleichzeitig auf Houfy, Airbnb und VRBO listen, deckt eine eigenständige STR-Police Sie über alle Kanäle ab. Plattform-spezifische Programme gelten nur für Buchungen, die über diese Plattform vorgenommen werden.
Für Gastgeber, die ernsthaft daran interessiert sind, ein Direktbuchungsgeschäft aufzubauen, ist eine eigenständige STR-Police in Kombination mit HoufyProtect der umfassendste Versicherungsschutz, der verfügbar ist.
Sicherheitskautionen als erste Verteidigungslinie
Über die Versicherung hinaus schützt eine gut strukturierte Sicherheitskaution Sie vor geringfügigen Schäden, ohne einen Anspruch geltend machen zu müssen. Auf Houfy legen Sie den Betrag Ihrer Kaution selbst fest, erheben ihn direkt von den Gästen und geben ihn basierend auf dem Zustand der Unterkunft nach dem Checkout zurück.
Eine Sicherheitskaution ersetzt keine Versicherung, aber sie kümmert sich um den $200 Riss im Couchtisch und das zerbrochene Weinglas, ohne Ihre Police zu berühren oder Papierkram einzureichen.
Setzen Sie Ihre Kaution auf ein Niveau, das typische geringfügige Schäden für Ihren Unterkunftstyp abdeckt:
Für eine Premium-Unterkunft mit hochwertigen Möbeln: $500 bis $1,000
Für eine Standardmiete: $200 bis $300
Lesen Sie den vollständigen Houfy-Leitfaden darüber, ob Sie eine Sicherheitskaution verlangen sollten und wie Sie den richtigen Betrag festlegen vor Ihrer nächsten Buchungssaison.
Schützen Sie Ihr Geschäft, nicht nur Ihre Unterkunft
Die Vermietung von Ferienunterkünften ist ein echtes Geschäft. Behandeln Sie es wie eines. Die richtige Versicherung ist keine Ausgabe — sie ist das Fundament, das es Ihnen ermöglicht, selbstbewusst zu vermieten, in dem Wissen, dass ein schwieriger Gast oder ein unglücklicher Unfall nicht zu einer finanziellen Krise wird.
Auf Houfy behalten Sie 100% Ihrer Buchungseinnahmen. Ein Teil dieser Einnahmen, der in eine angemessene Versicherungsdeckung investiert wird, ist der verantwortungsvolle Weg, um den Einkommensstrom, den Sie aufgebaut haben, zu schützen. Kombinieren Sie das mit Direktzahlungstools, die die Bearbeitungsgebühren unter 3,5% halten und klaren Hausregeln für Ferienunterkünfte, und Sie haben einen Vermietungsbetrieb, der auf solidem Fundament steht.
Listen Sie Ihre Unterkunft auf Houfy und beginnen Sie, jeden Dollar zu behalten, den Sie verdienen, auf houfy.com.
Häufig gestellte Fragen
Deckt die Standard-Hausratversicherung Ferienunterkünfte ab?
Nein. Die meisten Hausratpolicen enthalten einen Ausschluss für gewerbliche Aktivitäten. Wenn Ihr Versicherer entdeckt, dass Sie die Unterkunft vermietet haben, als ein Anspruch geltend gemacht wird, kann er den Anspruch vollständig ablehnen oder Ihre Police kündigen. Sie benötigen eine Deckung, die ausdrücklich die Tätigkeit der Kurzzeitvermietung umfasst, bevor Sie eine Buchung annehmen.
Benötigen Houfy-Gastgeber eine eigene Versicherungspolice?
Ja. Houfy betreibt keinen Pool für Schadensschutz, da Houfy keine Provisionen erhebt. Als Gastgeber für Direktbuchungen ist Ihre eigene STR-Versicherungspolice oder ein Schutzprodukt pro Buchung die einzige Deckung, die Sie haben. Dies gilt für alle Direktbuchungskanäle, nicht nur für Houfy.
Was ist HoufyProtect und ersetzt es eine eigenständige STR-Police?
HoufyProtect ist ein versicherungsunterstütztes Schadensschutz- und Gästeüberprüfungsprodukt, das von Truvi betrieben wird. Es deckt Schäden pro Buchung bis zu $1M ab und umfasst die Identitätsüberprüfung von Gästen, deckt jedoch keine Haftungsansprüche oder Einkommensverluste ab. Eine eigenständige STR-Police deckt diese umfassenderen Risiken ab, sodass die beiden Produkte am besten in Kombination funktionieren, anstatt sich gegenseitig zu ersetzen.
Wie viel kostet eine Versicherung für Kurzzeitvermietungen im Jahr 2026?
Ein Zusatz für Hausbesitzer kostet typischerweise $50–$300 pro Jahr zu Ihrer bestehenden Hausratprämie. Eine eigenständige STR-Police kostet $1,500–$4,000 pro Jahr, abhängig vom Immobilienwert, Standort und den Deckungsgrenzen. HoufyProtect kostet $20.10–$31.95 pro Buchung (vom Gast bezahlt), abhängig von der Deckungsstufe.
Was ist der Unterschied zwischen einer Sicherheitskaution und einer Versicherung?
Eine Sicherheitskaution ist ein vom Gast gezahlter Betrag, der vom Gastgeber als Sicherheit für geringfügige Schäden gehalten wird. Sie deckt kleine Vorfälle ohne einen formellen Anspruchsprozess ab, bietet jedoch keinen Schutz gegen Haftung, große Verluste oder Einkommensunterbrechungen. Die Versicherung (oder versicherungsunterstützter Schutz wie HoufyProtect) deckt Vorfälle ab, die über das hinausgehen, was eine Kaution abdecken kann, einschließlich Ansprüche wegen Verletzungen von Gästen und erheblichen Sachschäden.
Kann ich die gleiche STR-Versicherungspolice über mehrere Buchungsplattformen hinweg nutzen?
Ja. Eine eigenständige STR-Police von einem lizenzierten Versicherer deckt Ihr Eigentum ab, unabhängig davon, über welchen Kanal die Buchung erfolgt — Houfy, Airbnb, VRBO oder direkte Buchungen über die Website. Plattform-spezifische Programme wie AirCover von Airbnb gelten nur für Buchungen, die über diese Plattform vorgenommen werden, und entfallen, sobald Sie woanders listen oder eine Gästebeziehung außerhalb der Plattform verlagern.