Principais Conclusões
O seguro padrão para proprietários não cobre atividades de aluguel de temporada. A maioria das apólices inclui uma exclusão de atividade comercial que pode resultar em uma reivindicação negada ou apólice cancelada.
Existem três tipos de cobertura para anfitriões de STR: um adicional para proprietários (baixo custo, dias limitados), uma apólice de STR independente (abrangente, melhor para anfitriões em tempo integral) e programas de proteção contra danos da plataforma (discricionários, não são seguros reais).
A Houfy não oferece um fundo de proteção contra danos da plataforma, porque a Houfy não cobra comissões. Como anfitrião de reservas diretas, sua própria apólice é sua única proteção.
HoufyProtect powered by Truvi oferece proteção contra danos respaldada por seguro e triagem de hóspedes por reserva, e funciona como um complemento a uma apólice de STR adequada.
Depósitos de segurança são uma linha de defesa prática para danos menores, e os anfitriões da Houfy definem seus próprios valores de depósito sem interferência da plataforma.
A maioria dos anfitriões de aluguel de temporada pensa em seguro da mesma forma que pensa em um extintor de incêndio: importante ter, algo com que você lida uma vez e depois esquece. Essa abordagem funciona bem até que um hóspede quebre um azulejo, danifique um móvel ou escorregue em um piso molhado e decida fazer uma reivindicação.
Se você é um anfitrião da Houfy, a questão do seguro importa mais do que para anfitriões em plataformas OTA. Quando você reserva através do Airbnb, a proteção contra danos para anfitriões oferece uma proteção limitada. Quando você reserva diretamente através da Houfy, você é a proteção. Sua apólice é a única proteção entre um incidente com um hóspede e uma conta de cinco dígitos a pagar do próprio bolso.
Este guia cobre os três principais tipos de seguro para aluguel de curto prazo, o que cada um realmente cobre e como escolher a abordagem certa para sua propriedade.
Por que o Seguro Padrão para Proprietários Não é Suficiente
Antes de entrar nos três tipos de cobertura, vale a pena ser direto sobre o erro mais comum que os anfitriões cometem: assumir que seu seguro de proprietário existente cobre atividades de aluguel de temporada.
Não cobre.
A maioria das apólices de proprietários inclui uma exclusão de atividade comercial. Se um hóspede se machucar em sua propriedade, ou se um hóspede causar danos significativos, e seu segurador descobrir que a propriedade estava sendo alugada comercialmente, eles podem negar a reivindicação completamente. Alguns seguradores também cancelarão sua apólice quando souberem sobre a atividade de aluguel.
Isso não é uma tecnicalidade. É uma verdadeira lacuna de cobertura que pega os anfitriões de surpresa no pior momento possível. De acordo com a Proper Insurance, simplesmente adicionar um endosse limitado a uma apólice padrão de proprietário não é suficiente — muitos anfitriões descobriram isso da maneira mais difícil quando uma reivindicação foi negada.
Antes de aceitar sua primeira reserva, certifique-se de ter uma cobertura que inclua explicitamente a atividade de aluguel de curto prazo.
Os Três Tipos de Seguro para Aluguel de Curto Prazo
Tipo 1: Adicional para Proprietário ou Endosse
Um adicional (também chamado de endosse) é um complemento à sua apólice de proprietário existente que estende a cobertura limitada para incluir a atividade de aluguel. Se você aluga sua propriedade ocasionalmente — alguns finais de semana por ano — este é frequentemente o ponto de partida mais acessível.
O que normalmente cobre:
Danos à propriedade causados por hóspedes
Responsabilidade limitada se um hóspede se machucar nas dependências
Alguma perda de receita de aluguel se a propriedade se tornar inabitável devido a um evento coberto
O que normalmente não cobre:
Atividade de aluguel frequente ou em tempo integral (a maioria dos seguradores limita os dias de aluguel por ano — o adicional da American Family Insurance, por exemplo, cobre estadias de 62 dias ou menos anualmente)
Responsabilidade comercial no mesmo nível de uma apólice independente
Roubo de propriedade pessoal por hóspedes
Um adicional custa entre $50 e $300 por ano, além do seu prêmio existente, dependendo do seu segurador e propriedade. Ligue para o seu segurador atual e pergunte diretamente se eles oferecem um adicional para STR. Nem todos oferecem. Se o seu não oferecer, isso é um sinal para procurar uma apólice independente.
Esta opção funciona melhor para anfitriões que alugam ocasionalmente e desejam a cobertura mais simples e de menor custo.
Tipo 2: Apólice de Seguro de Aluguel de Curto Prazo Independente
Uma apólice de seguro STR dedicada é projetada especificamente para anfitriões de aluguel de férias. Ela oferece cobertura abrangente projetada especificamente para propriedades que alugam para hóspedes pagantes de forma regular.
O que normalmente cobre:
Danos à propriedade causados por hóspedes, incluindo danos intencionais
Responsabilidade do hóspede (se um hóspede se machucar e processar você)
Perda de receita de aluguel se a propriedade for danificada e não puder ser alugada
Seus pertences pessoais dentro da propriedade
Vandalismo, roubo e danos maliciosos
O que normalmente custa:
As apólices STR independentes geralmente custam entre $1,500 e $4,000 por ano, dependendo do valor da propriedade, localização, taxa de ocupação e limites de cobertura. De acordo com o guia de custos de seguro STR da Truvi, os custos normalmente variam de $2,000 a $3,000 anualmente para a maioria dos anfitriões. Os provedores que se especializam neste mercado incluem Proper Insurance, Slice e CBIZ Vacation Rental Insurance.
Para anfitriões de aluguel de férias em tempo integral, uma apólice STR independente é a escolha certa. Ela é precificada para refletir seu uso real, cobre os riscos específicos que vêm com ter estranhos hospedados em sua casa e se sustenta sob escrutínio quando uma reclamação é apresentada.
Tipo 3: Programas de Proteção contra Danos da Plataforma
Tanto o Airbnb quanto o VRBO oferecem programas de proteção contra danos voltados para anfitriões como parte de suas plataformas. O AirCover para Anfitriões do Airbnb anuncia até $3 milhões em proteção contra danos. O VRBO tem um programa semelhante para propriedades listadas.
Esses programas são melhores do que nada, mas não são seguros.
Limitações principais a entender:
A cobertura é discricionária. A plataforma decide se paga uma reclamação, e sua decisão é final. Os Termos Atualizados de Proteção contra Danos para Anfitriões do Airbnb (fevereiro de 2026) confirmam isso — o Airbnb não tem obrigação contratual de pagar.
Exclusões são extensas. Dinheiro, valores mobiliários, animais de estimação, veículos e danos intencionais por hóspedes são comumente excluídos.
O processo é lento e adversarial. A política de danos do Airbnb mudou novamente em abril de 2026, adicionando requisitos de documentação mais rigorosos para odor de fumaça, consumíveis e manchas de lençóis. Você deve enviar dentro de prazos apertados e apelar se for negado.
A cobertura desaparece quando você sai da plataforma. Se você mover suas reservas para Houfy ou outro canal direto, esses programas não o acompanham.
No Houfy, não há um fundo de proteção contra danos na plataforma. Isso não é uma falha da plataforma. É uma consequência natural do Houfy não cobrar comissões ou taxas. Não há receita da plataforma para financiar um fundo de proteção contra danos.
O que isso significa para os anfitriões do Houfy: você precisa da sua própria cobertura. Ponto final.
Isso não é uma desvantagem. A proteção contra danos de OTA nunca foi tão robusta quanto parece.Uma pesquisa de 2024 da Truvi descobriu que 47,5% dos anfitriões acreditavam incorretamente que o Airbnb oferece seguro real para danos — não oferece. Uma apólice de seguro STR licenciada é mais confiável, mais abrangente e não desaparece quando você muda de plataforma.
O que o HoufyProtect cobre (e o que não cobre)
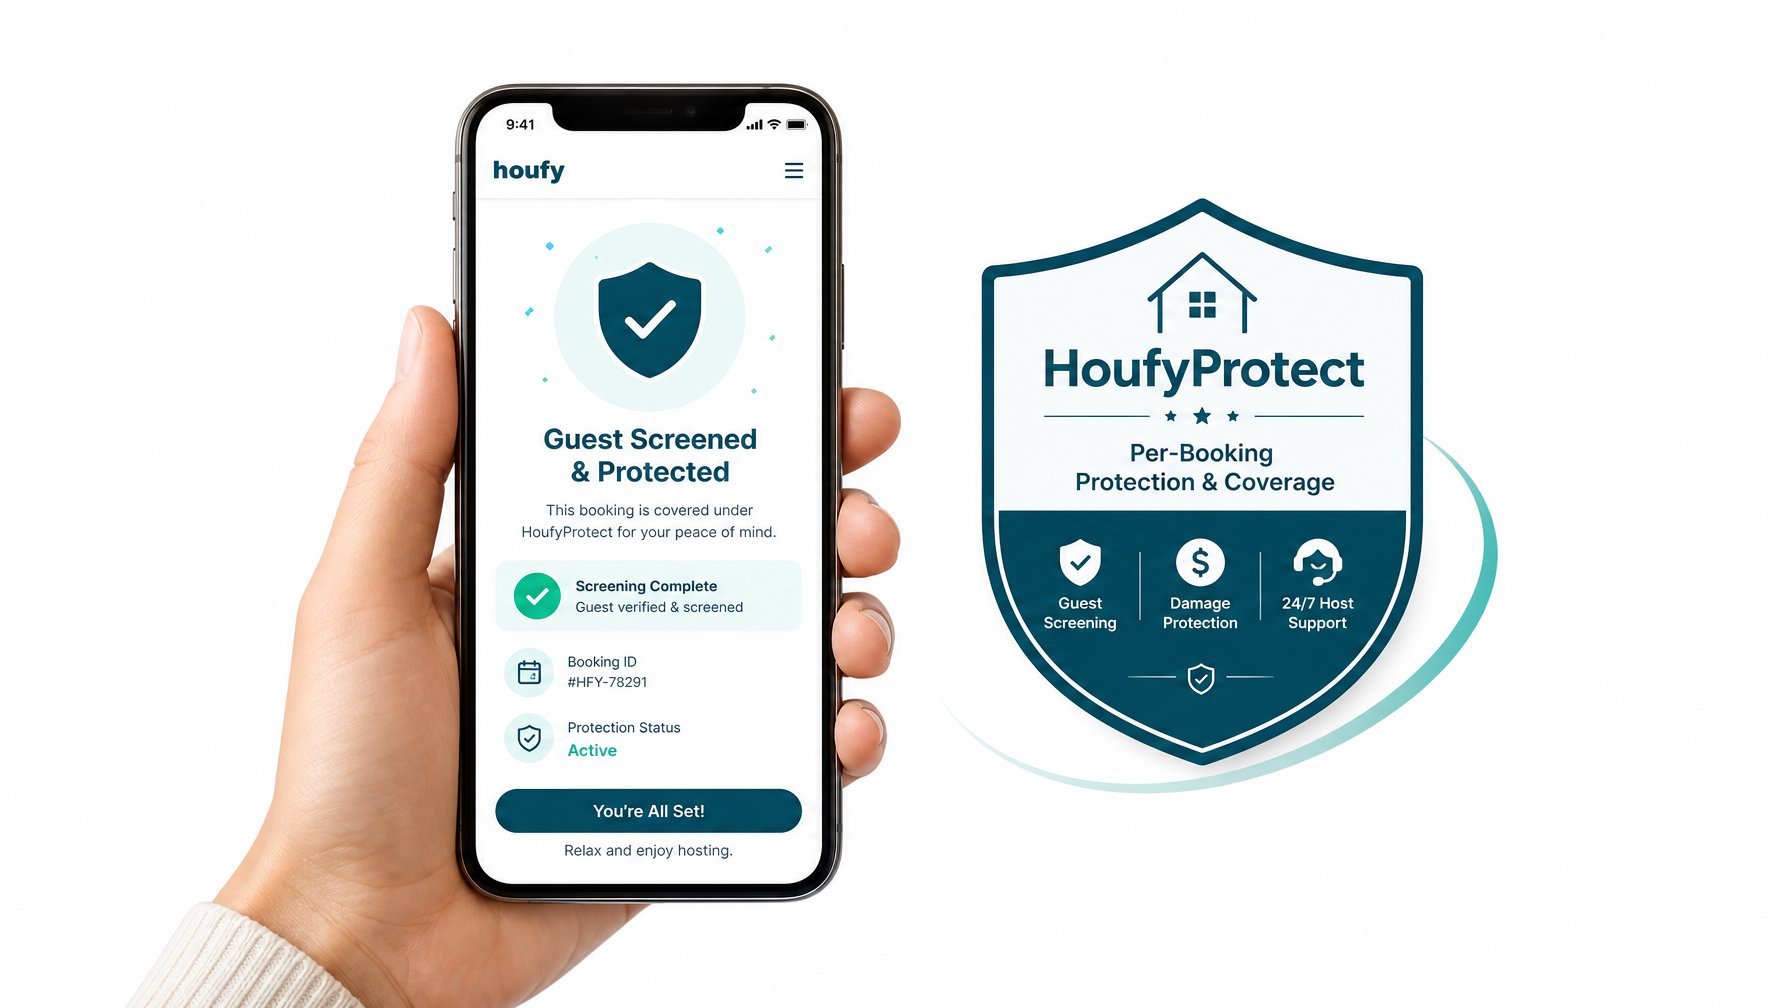
O HoufyProtect, alimentado pela Truvi, é um produto de proteção contra danos por reserva e triagem de hóspedes disponível para anfitriões do Houfy. Não é uma apólice de seguro, mas é respaldado por um acordo de subscrição.
O HoufyProtect cobre:
Danos acidentais ou intencionais causados por hóspedes
Danos ao conteúdo do aluguel
Danos por fumaça em propriedades para não fumantes
Festas não autorizadas
Custos de limpeza excessivos
Substituição de acessórios de casa quebrados e roupas de cama sujas
O HoufyProtect não cobre:
Perda de receita de aluguel
Danos causados por animais de estimação em aluguéis que aceitam pets
Reivindicações de responsabilidade
Atos da natureza ou danos estéticos
Desgaste geral
Os níveis de cobertura variam de $0–$500 a $0–$1M por reserva, com preços de $20,10 a $31,95 por reserva (pago pelo hóspede), e todos os planos incluem triagem de hóspedes. Para anfitriões de propriedades de maior valor, o HoufyProtect oferece uma rede de segurança significativa por reserva, enquanto uma apólice STR independente cobre os riscos mais amplos de responsabilidade e receita que o HoufyProtect não cobre.
Para detalhes completos sobre opções de proteção e seguro no Houfy, visite o Centro de Ajuda.
Como Escolher a Cobertura Certa
Faça a si mesmo estas três perguntas:
Com que frequência você aluga? Menos de 30 dias por ano — um adicional pode ser suficiente. Mais de 90 dias por ano — uma apólice independente é a escolha certa.
Qual é o valor da sua propriedade? Propriedades de maior valor apresentam maior risco. Uma apólice independente com limites de responsabilidade adequados é essencial se sua casa ou seu conteúdo representarem um valor significativo.
Você aceita reservas através de múltiplos canais? Se você listar no Houfy, Airbnb e VRBO simultaneamente, uma política de STR independente cobre você em todos os canais. Programas específicos de plataforma se aplicam apenas a reservas feitas através daquela plataforma.
Para anfitriões sérios sobre construir um negócio de reservas diretas, uma política de STR independente combinada com o HoufyProtect é a cobertura mais completa disponível.
Depósitos de Segurança como Primeira Linha de Defesa
Além do seguro, um depósito de segurança bem estruturado protege você de danos menores sem a necessidade de abrir um sinistro. No Houfy, você define o valor do seu depósito, coleta diretamente dos hóspedes e o devolve com base na condição da propriedade após o checkout.
Um depósito de segurança não substitui o seguro, mas cobre a rachadura de $200 na mesa de café e o copo de vinho quebrado sem afetar sua apólice ou exigir papelada.
Defina seu depósito em um nível que cubra danos menores típicos para o tipo de propriedade que você possui:
Para uma propriedade premium com móveis de alto padrão: $500 a $1.000
Para um aluguel padrão: $200 a $300
Leia o guia completo do Houfy sobre se deve cobrar um depósito de segurança e como definir o valor correto antes da sua próxima temporada de reservas.
Proteja Seu Negócio, Não Apenas Sua Propriedade
Hospedar aluguel de férias é um negócio real. Trate-o como tal. O seguro certo não é uma despesa — é a base que permite que você hospede com confiança, sabendo que um hóspede difícil ou um acidente infeliz não se tornará uma crise financeira.
No Houfy, você mantém 100% da sua receita de reservas. Uma parte dessa receita, investida em uma cobertura de seguro adequada, é a maneira responsável de proteger a fonte de renda que você construiu. Combine isso com ferramentas de pagamento direto que mantêm as taxas de processamento abaixo de 3,5% e regras claras para aluguel de férias, e você terá uma operação de hospedagem construída sobre bases sólidas.
Liste sua propriedade no Houfy e comece a manter cada dólar que você ganha em houfy.com.
Perguntas Frequentes
O seguro padrão para proprietários cobre aluguéis de férias?
Não. A maioria das apólices de proprietários inclui uma exclusão de atividade comercial. Se o seu segurador descobrir que você estava alugando a propriedade quando um sinistro é aberto, eles podem negar o sinistro completamente ou cancelar sua apólice. Você precisa de uma cobertura que inclua explicitamente a atividade de aluguel de curto prazo antes de aceitar qualquer reserva.
Os anfitriões do Houfy precisam de sua própria apólice de seguro?
Sim. O Houfy não opera um fundo de proteção contra danos porque não cobra comissões. Como anfitrião de reservas diretas, sua própria apólice de seguro de STR ou produto de proteção por reserva é a única cobertura que você possui. Isso é verdade para todos os canais de reservas diretas, não apenas para o Houfy.
O que é o HoufyProtect e ele substitui uma política de STR independente?
O HoufyProtect é um produto de proteção contra danos respaldado por seguro e verificação de hóspedes, alimentado pela Truvi. Ele cobre danos por reserva de até $1M e inclui verificação de identidade do hóspede, mas não cobre reivindicações de responsabilidade ou perda de renda de aluguel. Uma política de STR independente cobre esses riscos mais amplos, então os dois produtos funcionam melhor em combinação do que como substitutos.
Quanto custa o seguro de aluguel de curto prazo em 2026?
Um adicional para proprietários geralmente acrescenta $50–$300 por ano ao seu prêmio de proprietário existente. Uma política de STR independente custa entre $1.500 e $4.000 por ano, dependendo do valor da propriedade, localização e limites de cobertura. O HoufyProtect custa entre $20,10 e $31,95 por reserva (pago pelo hóspede), dependendo do nível de cobertura.
Qual é a diferença entre um depósito de segurança e um seguro?
Um depósito de segurança é um valor pago pelo hóspede que é mantido pelo anfitrião como garantia para danos menores. Ele cobre pequenos incidentes sem um processo formal de reivindicação, mas não oferece proteção contra responsabilidade, grandes perdas ou interrupção de renda. O seguro (ou proteção respaldada por seguro como o HoufyProtect) cobre incidentes que excedem o que um depósito pode resolver, incluindo reivindicações de lesões de hóspedes e danos significativos à propriedade.
Posso usar a mesma apólice de seguro STR em várias plataformas de reserva?
Sim. Uma apólice STR independente de um segurador licenciado cobre sua propriedade, independentemente de qual canal gera a reserva — Houfy, Airbnb, VRBO ou reservas diretas pelo site. Programas específicos de plataforma, como o AirCover do Airbnb, se aplicam apenas a reservas feitas através dessa plataforma e desaparecem no momento em que você lista em outro lugar ou move um relacionamento com o hóspede para fora da plataforma.