Conclusiones clave
El seguro estándar para propietarios de viviendas no cubre la actividad de alquiler vacacional. La mayoría de las pólizas incluyen una exclusión de actividad comercial que puede resultar en un reclamo denegado o en la cancelación de la póliza.
Hay tres tipos de cobertura para anfitriones de STR: un complemento para propietarios de viviendas (bajo costo, días limitados), una póliza de STR independiente (integral, mejor para anfitriones a tiempo completo) y programas de protección contra daños de la plataforma (discrecional, no es un seguro real).
Houfy no ofrece un fondo de protección contra daños de la plataforma, porque Houfy no cobra comisiones. Como anfitrión de reservas directas, tu propia póliza es tu única red de seguridad.
HoufyProtect impulsado por Truvi ofrece protección contra daños respaldada por seguros y selección de huéspedes por reserva, y funciona como un complemento a una póliza de STR adecuada.
Los depósitos de seguridad son una primera línea de defensa práctica para daños menores, y los anfitriones de Houfy establecen sus propios montos de depósito sin interferencia de la plataforma.
La mayoría de los anfitriones de alquiler vacacional piensan en el seguro de la misma manera que piensan en un extintor de incendios: importante tenerlo, algo con lo que tratas una vez y luego olvidas. Ese enfoque funciona bien hasta que un huésped rompe una losa, rompe un mueble o se resbala en un piso mojado y decide presentar un reclamo.
Si eres un anfitrión de Houfy, la cuestión del seguro importa más que para los anfitriones en plataformas OTA. Cuando reservas a través de Airbnb, su Protección de Daños para Anfitriones proporciona una red de seguridad limitada. Cuando reservas directamente a través de Houfy, tú eres la red de seguridad. Tu póliza es la única protección entre un incidente con un huésped y una factura de cinco cifras de tu propio bolsillo.
Esta guía cubre los tres tipos principales de seguros de alquiler a corto plazo, lo que cada uno cubre realmente y cómo elegir el enfoque adecuado para tu propiedad.
Por qué el seguro estándar para propietarios de viviendas no es suficiente
Antes de entrar en los tres tipos de cobertura, vale la pena ser directo sobre el error más común que cometen los anfitriones: asumir que su seguro de propietario existente cubre la actividad de alquiler vacacional.
No lo hace.
La mayoría de las pólizas de propietarios de viviendas incluyen una exclusión de actividad comercial. Si un huésped se lesiona en tu propiedad, o si un huésped causa daños significativos, y tu aseguradora descubre que la propiedad estaba siendo alquilada comercialmente, pueden denegar el reclamo por completo. Algunas aseguradoras también cancelarán tu póliza cuando se enteren de la actividad de alquiler.
Esto no es una tecnicidad. Es una verdadera brecha de cobertura que sorprende a los anfitriones en el peor momento posible. Según Proper Insurance, simplemente agregar un endoso limitado a una póliza estándar de propietarios de viviendas no es suficiente: demasiados anfitriones lo han descubierto de la manera difícil cuando un reclamo es denegado.
Antes de aceptar tu primera reserva, asegúrate de tener una cobertura que incluya explícitamente la actividad de alquiler a corto plazo.
Los Tres Tipos de Seguro de Alquiler a Corto Plazo
Tipo 1: Complemento para Propietarios o Endoso
Un complemento (también llamado endoso) es un añadido a tu póliza de propietario existente que extiende la cobertura limitada para incluir la actividad de alquiler. Si alquilas tu propiedad ocasionalmente, unos pocos fines de semana al año, este es a menudo el punto de partida más asequible.
Lo que típicamente cubre:
Daños a la propiedad causados por los huéspedes
Responsabilidad limitada si un huésped se lesiona en las instalaciones
Alguna pérdida de ingresos por alquiler si la propiedad se vuelve inhabitable debido a un evento cubierto
Lo que típicamente no cubre:
Actividad de alquiler frecuente o a tiempo completo (la mayoría de los aseguradores limitan los días de alquiler por año; el complemento de American Family Insurance, por ejemplo, cubre estancias de 62 días o menos anualmente)
Responsabilidad comercial al mismo nivel que una póliza independiente
Robo de propiedad personal por parte de los huéspedes
Un complemento cuesta entre $50 y $300 por año añadido a su prima existente, dependiendo de su aseguradora y propiedad. Llame a su aseguradora de propietarios actual y pregunte directamente si ofrecen un complemento para alquileres a corto plazo. No todas lo hacen. Si la suya no lo hace, esto es una señal para buscar una póliza independiente.
Esta opción funciona mejor para anfitriones que alquilan ocasionalmente y quieren la cobertura más simple y de menor costo.
Tipo 2: Póliza de Seguro de Alquiler a Corto Plazo Independiente
Una póliza de seguro STR dedicada está diseñada específicamente para anfitriones de alquileres vacacionales. Proporciona una cobertura integral diseñada específicamente para propiedades que se alquilan a huéspedes que pagan de manera regular.
Lo que típicamente cubre:
Daños a la propiedad por parte de los huéspedes, incluyendo daños intencionales
Responsabilidad del huésped (si un huésped se lesiona y lo demanda)
Pérdida de ingresos por alquiler si la propiedad está dañada y no se puede alquilar
Sus pertenencias personales dentro de la propiedad
Vandalismo, robo y daños maliciosos
Lo que típicamente cuesta:
Las pólizas STR independientes generalmente cuestan entre $1,500 y $4,000 por año dependiendo del valor de la propiedad, ubicación, tasa de ocupación y límites de cobertura. Según la guía de costos de seguro STR de Truvi, los costos típicamente oscilan entre $2,000 y $3,000 anuales para la mayoría de los anfitriones. Los proveedores que se especializan en este mercado incluyen Proper Insurance, Slice y CBIZ Vacation Rental Insurance.
Para anfitriones de alquileres vacacionales a tiempo completo, una póliza STR independiente es la opción correcta. Está diseñada para reflejar su uso real, cubre los riesgos específicos que conlleva tener extraños en su hogar y se sostiene bajo escrutinio cuando se presenta un reclamo.
Tipo 3: Programas de Protección de Daños de Plataforma
Tanto Airbnb como VRBO ofrecen programas de protección de daños para anfitriones como parte de sus plataformas. El AirCover para Anfitriones de Airbnb publicita hasta $3 millones en protección de daños. VRBO tiene un programa similar para propiedades listadas.
Estos programas son mejores que nada, pero no son seguros.
Limitaciones clave a entender:
La cobertura es discrecional. La plataforma decide si pagar un reclamo, y su decisión es final. Los Términos de Protección de Daños para Anfitriones de Airbnb actualizados (febrero de 2026) confirman esto: Airbnb no tiene obligación contractual de pagar.
Las exclusiones son extensas. Efectivo, valores, mascotas, vehículos y daños intencionales por parte de los huéspedes son comúnmente excluidos.
El proceso es lento y adversarial. La política de daños de Airbnb cambió nuevamente en abril de 2026, añadiendo requisitos de documentación más estrictos para olor a humo, consumibles y manchas de lino. Debe presentar dentro de plazos ajustados y apelar si se niega.
La cobertura desaparece cuando deja la plataforma. Si mueve sus reservas a Houfy o a otro canal directo, estos programas no lo siguen.
En Houfy, no hay un fondo de protección contra daños en la plataforma. Eso no es un defecto de la plataforma. Es una consecuencia natural de que Houfy no cobra comisiones ni tarifas. No hay ingresos de la plataforma para financiar un fondo de protección contra daños.
Lo que significa para los anfitriones de Houfy: necesitas tu propia cobertura. Punto.
Eso no es una desventaja. La protección contra daños de OTA nunca ha sido tan robusta como parece.Una encuesta de 2024 de Truvi encontró que el 47.5% de los anfitriones creían incorrectamente que Airbnb proporciona un seguro real para daños — no lo hace. Una póliza de seguro de STR con licencia es más confiable, más completa y no desaparece cuando cambias de plataforma.
Lo que cubre HoufyProtect (y lo que no)
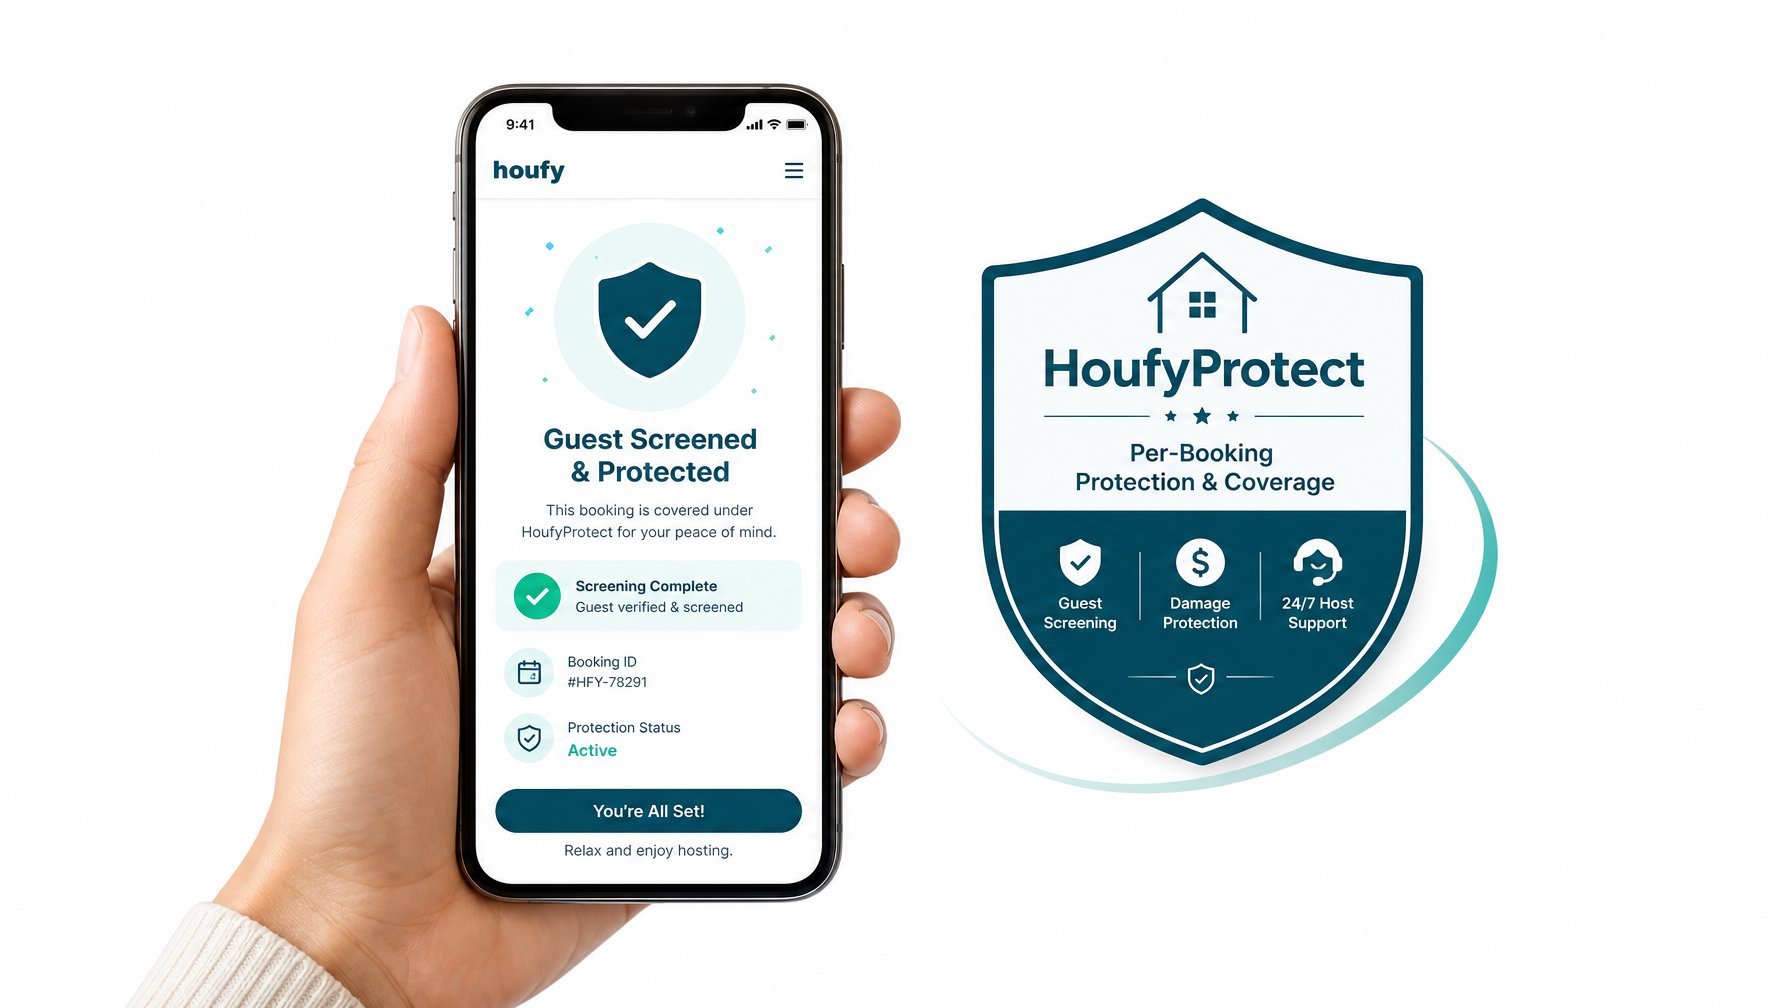
HoufyProtect, impulsado por Truvi, es un producto de protección contra daños por reserva y selección de huéspedes disponible para los anfitriones de Houfy. No es una póliza de seguro, pero está respaldado por un acuerdo de suscripción.
HoufyProtect cubre:
Daños accidentales o intencionales por parte de los huéspedes
Daños a los contenidos de alquiler
Daños por humo en propiedades para no fumadores
Fiestas no autorizadas
Costos de limpieza excesivos
Reemplazo de accesorios del hogar rotos y sábanas manchadas
HoufyProtect no cubre:
Pérdida de ingresos por alquiler
Daños por mascotas en alquileres que aceptan mascotas
Reclamaciones de responsabilidad
Actos de la naturaleza o daños estéticos
Desgaste general
Los niveles de cobertura varían de $0–$500 a $0–$1M por reserva, con precios de $20.10 a $31.95 por reserva (pagado por el huésped), y todos los planes incluyen selección de huéspedes. Para anfitriones de propiedades de mayor valor, HoufyProtect proporciona una red de seguridad significativa por reserva, mientras que una póliza de STR independiente cubre los riesgos de responsabilidad e ingresos más amplios que HoufyProtect no cubre.
Para obtener detalles completos sobre opciones de protección y seguros en Houfy, visita el Centro de Ayuda.
Cómo elegir la cobertura adecuada
Pregúntate estas tres preguntas:
¿Con qué frecuencia alquilas? Menos de 30 días al año — un complemento puede ser suficiente. Más de 90 días al año — una póliza independiente es la elección correcta.
¿Cuál es el valor de tu propiedad? Las propiedades de mayor valor conllevan un mayor riesgo. Una póliza independiente con límites de responsabilidad adecuados es esencial si tu hogar o su contenido representan un valor significativo.
¿Aceptas reservas a través de múltiples canales? Si publicas en Houfy, Airbnb y VRBO simultáneamente, una póliza de STR independiente te cubre en todos los canales. Los programas específicos de la plataforma solo se aplican a las reservas realizadas a través de esa plataforma.
Para los anfitriones serios sobre construir un negocio de reservas directas, una póliza de STR independiente combinada con houfyProtect es la cobertura más completa disponible.
Depósitos de Seguridad como Primera Línea de Defensa
Más allá del seguro, un depósito de seguridad bien estructurado te protege de daños menores sin presentar un reclamo. En Houfy, estableces tu propio monto de depósito, lo cobras directamente de los huéspedes y lo devuelves según la condición de la propiedad después del check-out.
Un depósito de seguridad no reemplaza el seguro, pero maneja la grieta de $200 en la mesa de café y la copa de vino rota sin afectar tu póliza ni presentar papeleo.
Establece tu depósito en un nivel que cubra daños menores típicos para tu tipo de propiedad:
Para una propiedad premium con muebles de alta gama: $500 a $1,000
Para un alquiler estándar: $200 a $300
Lee la guía completa de Houfy sobre si cobrar un depósito de seguridad y cómo establecer la cantidad correcta antes de tu próxima temporada de reservas.
Protege tu negocio, no solo tu propiedad
Ser anfitrión de un alquiler vacacional es un negocio real. Trátalo como tal. El seguro adecuado no es un gasto, es la base que te permite ser anfitrión con confianza, sabiendo que un huésped difícil o un accidente desafortunado no se convierten en una crisis financiera.
En Houfy, conservas el 100% de tus ingresos por reservas. Una parte de esos ingresos, invertida en una cobertura de seguro adecuada, es la forma responsable de proteger el flujo de ingresos que has construido. Combina eso con herramientas de pago directo que mantienen las tarifas de procesamiento por debajo del 3.5% y claras reglas de la casa para alquileres vacacionales, y tendrás una operación de anfitrión construida sobre bases sólidas.
Publica tu propiedad en Houfy y comienza a conservar cada dólar que ganes en houfy.com.
Preguntas Frecuentes
¿La póliza estándar de propietarios cubre alquileres vacacionales?
No. La mayoría de las pólizas de propietarios incluyen una exclusión de actividad comercial. Si tu aseguradora descubre que estabas alquilando la propiedad cuando se presenta un reclamo, puede denegar el reclamo por completo o cancelar tu póliza. Necesitas una cobertura que incluya explícitamente la actividad de alquiler a corto plazo antes de aceptar cualquier reserva.
¿Los anfitriones de Houfy necesitan su propia póliza de seguro?
Sí. Houfy no opera un fondo de protección de daños porque Houfy no cobra comisiones. Como anfitrión de reservas directas, tu propia póliza de seguro de STR o producto de protección por reserva es la única cobertura que tienes. Esto es cierto para todos los canales de reservas directas, no solo para Houfy.
¿Qué es houfyProtect y reemplaza una póliza de STR independiente?
houfyProtect es un producto de protección de daños respaldado por un seguro y verificación de huéspedes impulsado por Truvi. Cubre daños por reserva de hasta $1M e incluye verificación de identidad de los huéspedes, pero no cubre reclamos de responsabilidad o pérdida de ingresos por alquiler. Una póliza de STR independiente cubre estos riesgos más amplios, por lo que los dos productos funcionan mejor en combinación en lugar de como sustitutos.
¿Cuánto cuesta el seguro de alquiler a corto plazo en 2026?
Un complemento para propietarios generalmente agrega $50–$300 por año a tu prima de propietarios existente. Una póliza de STR independiente cuesta entre $1,500 y $4,000 por año, dependiendo del valor de la propiedad, la ubicación y los límites de cobertura. houfyProtect cuesta entre $20.10 y $31.95 por reserva (pagado por el huésped) dependiendo del nivel de cobertura.
¿Cuál es la diferencia entre un depósito de seguridad y un seguro?
Un depósito de seguridad es una cantidad pagada por el huésped que el anfitrión retiene como garantía por daños menores. Maneja pequeños incidentes sin un proceso formal de reclamos, pero no ofrece protección contra responsabilidad, grandes pérdidas o interrupción de ingresos. El seguro (o protección respaldada por un seguro como houfyProtect) cubre incidentes que superan lo que un depósito puede abordar, incluidos reclamos por lesiones de huéspedes y daños significativos a la propiedad.
¿Puedo usar la misma póliza de seguro STR en múltiples plataformas de reserva?
Sí. Una póliza STR independiente de un asegurador con licencia cubre su propiedad independientemente de qué canal genere la reserva: Houfy, Airbnb, VRBO o reservas directas en el sitio web. Los programas específicos de la plataforma, como el AirCover de Airbnb, solo se aplican a las reservas realizadas a través de esa plataforma y desaparecen en el momento en que lista en otro lugar o mueve una relación con un huésped fuera de la plataforma.