Punti chiave
La normale assicurazione per proprietari di casa non copre l'attività di affitto per vacanze. La maggior parte delle polizze include un'esclusione per attività commerciali che può portare a un rifiuto della richiesta di risarcimento o alla cancellazione della polizza.
Ci sono tre tipi di copertura per gli host di STR: un rider per proprietari di casa (costo basso, giorni limitati), una polizza STR autonoma (completa, migliore per host a tempo pieno) e programmi di protezione contro i danni delle piattaforme (discrezionali, non vera assicurazione).
Houfy non offre un pool di protezione contro i danni della piattaforma, perché Houfy non addebita commissioni. Come host di prenotazioni dirette, la tua polizza è l'unico supporto.
HoufyProtect alimentato da Truvi offre protezione contro i danni supportata da assicurazione e screening degli ospiti per ogni prenotazione, e funziona come complemento a una corretta polizza STR.
I depositi di sicurezza sono una pratica prima linea di difesa per danni minori, e gli host di Houfy stabiliscono i propri importi di deposito senza interferenze della piattaforma.
La maggior parte degli host di affitti per vacanze pensa all'assicurazione nello stesso modo in cui pensa a un estintore: importante da avere, qualcosa con cui ti occupi una volta e poi dimentichi. Questo approccio funziona bene fino a quando un ospite rompe una piastrella, danneggia un pezzo di arredamento o scivola su un pavimento bagnato e decide di presentare una richiesta di risarcimento.
Se sei un host di Houfy, la questione dell'assicurazione è più importante rispetto agli host su piattaforme OTA. Quando prenoti tramite Airbnb, la loro Protezione contro i Danni per Host fornisce un supporto limitato. Quando prenoti direttamente tramite Houfy, sei tu il supporto. La tua polizza è l'unica protezione tra un incidente con un ospite e una bolletta di cinque cifre da pagare di tasca tua.
Questa guida copre i tre principali tipi di assicurazione per affitti a breve termine, cosa copre ciascuna e come scegliere l'approccio giusto per la tua proprietà.
Perché l'assicurazione standard per proprietari di casa non è sufficiente
Prima di entrare nei tre tipi di copertura, vale la pena essere diretti riguardo all'errore più comune che fanno gli host: assumere che la loro assicurazione per proprietari di casa esistente copra l'attività di affitto per vacanze.
Non lo fa.
La maggior parte delle polizze per proprietari di casa include un'esclusione per attività commerciali. Se un ospite si fa male nella tua proprietà, o se un ospite causa danni significativi, e il tuo assicuratore scopre che la proprietà era affittata commercialmente, può rifiutare completamente la richiesta. Alcuni assicuratori annulleranno anche la tua polizza quando scoprono l'attività di affitto.
Questa non è una questione tecnica. È una reale lacuna di copertura che sorprende gli host nel momento peggiore possibile. Secondo Proper Insurance, aggiungere semplicemente un endorsement limitato a una polizza standard per proprietari di casa non è sufficiente — troppi host lo hanno scoperto a proprie spese quando una richiesta è stata rifiutata.
Prima di accettare la tua prima prenotazione, assicurati di avere una copertura che includa esplicitamente l'attività di affitto a breve termine.
I tre tipi di assicurazione per affitti a breve termine
Tipo 1: Rider per Proprietari di Casa o Endorsement
Un rider (chiamato anche endorsement) è un'aggiunta alla tua polizza per proprietari di casa esistente che estende una copertura limitata per includere l'attività di affitto. Se affitti la tua proprietà occasionalmente — qualche weekend all'anno — questo è spesso il punto di partenza più conveniente.
Cosa copre tipicamente:
Danni alla proprietà causati dagli ospiti
Responsabilità limitata se un ospite si fa male nei locali
Alcuna perdita di reddito da affitto se la proprietà diventa inabitabile a causa di un evento coperto
Cosa non copre tipicamente:
Attività di affitto frequente o a tempo pieno (la maggior parte delle polizze limita i giorni di affitto per anno — ad esempio, la polizza di American Family Insurance copre soggiorni di 62 giorni o meno all'anno)
Responsabilità commerciale allo stesso livello di una polizza autonoma
Furto di beni personali da parte degli ospiti
Una polizza supplementare costa da $50 a $300 all'anno aggiunta al tuo premio esistente, a seconda del tuo assicuratore e della proprietà. Chiama il tuo attuale assicuratore per la casa e chiedi direttamente se offrono una polizza STR. Non tutti lo fanno. Se la tua non lo fa, questo è un segnale per cercare una polizza autonoma.
Questa opzione funziona meglio per gli host che affittano occasionalmente e vogliono la copertura più semplice e a basso costo.
Tipo 2: Polizza di Assicurazione per Affitti a Breve Termine Autonoma
Una polizza di assicurazione STR dedicata è progettata appositamente per gli host di affitti per vacanze. Fornisce una copertura completa progettata specificamente per le proprietà che affittano a ospiti paganti su base regolare.
Cosa copre tipicamente:
Danni alla proprietà causati dagli ospiti, inclusi i danni intenzionali
Responsabilità degli ospiti (se un ospite si fa male e ti fa causa)
Perdita di reddito da affitto se la proprietà è danneggiata e non può essere affittata
I tuoi beni personali all'interno della proprietà
Vandalismo, furto e danni dolosi
Cosa costa tipicamente:
Le polizze STR autonome generalmente costano da $1,500 a $4,000 all'anno a seconda del valore della proprietà, della posizione, del tasso di occupazione e dei limiti di copertura. Secondo la guida ai costi dell'assicurazione STR di Truvi, i costi variano tipicamente da $2,000 a $3,000 all'anno per la maggior parte degli host. I fornitori che si specializzano in questo mercato includono Proper Insurance, Slice e CBIZ Vacation Rental Insurance.
Per gli host di affitti per vacanze a tempo pieno, una polizza STR autonoma è la scelta giusta. È prezzata per riflettere il tuo utilizzo effettivo, copre i rischi specifici che derivano dall'avere estranei che soggiornano nella tua casa e resiste all'esame quando viene presentata una richiesta di risarcimento.
Tipo 3: Programmi di Protezione Danni della Piattaforma
Sia Airbnb che VRBO offrono programmi di protezione danni per gli host come parte delle loro piattaforme. L'AirCover di Airbnb per gli Host pubblicizza fino a $3 milioni in protezione danni. VRBO ha un programma simile per le proprietà elencate.
Questi programmi sono meglio di niente, ma non sono assicurazione.
Limitazioni chiave da comprendere:
La copertura è discrezionale. La piattaforma decide se pagare una richiesta di risarcimento, e la loro decisione è finale. I termini aggiornati di Protezione Danni per Host di Airbnb (febbraio 2026) confermano questo — Airbnb non ha alcun obbligo contrattuale di pagare.
Le esclusioni sono estese. Contante, titoli, animali domestici, veicoli e danni intenzionali da parte degli ospiti sono comunemente esclusi.
Il processo è lento e avversariale. La polizza di danni di Airbnb è cambiata di nuovo nell'aprile 2026, aggiungendo requisiti di documentazione più rigorosi per odore di fumo, consumabili e macchie di biancheria. Devi presentare entro scadenze strette e fare appello se negato.
La copertura scompare quando lasci la piattaforma. Se trasferisci le tue prenotazioni su Houfy o un altro canale diretto, questi programmi non ti seguono.
Su Houfy, non esiste un fondo di protezione per danni alla piattaforma. Non è un difetto della piattaforma. È una conseguenza naturale del fatto che Houfy non addebita commissioni o spese. Non ci sono entrate della piattaforma per finanziare un fondo di protezione per danni.
Cosa significa per gli host di Houfy: hai bisogno della tua copertura. Punto.
Non è uno svantaggio. La protezione per danni delle OTA non è mai stata così robusta come sembra.Un sondaggio del 2024 condotto da Truvi ha rilevato che il 47,5% degli host credeva erroneamente che Airbnb fornisse una vera assicurazione per i danni — non è così. Una polizza assicurativa STR autorizzata è più affidabile, più completa e non scompare quando cambi piattaforma.
Cosa copre HoufyProtect (e cosa non copre)
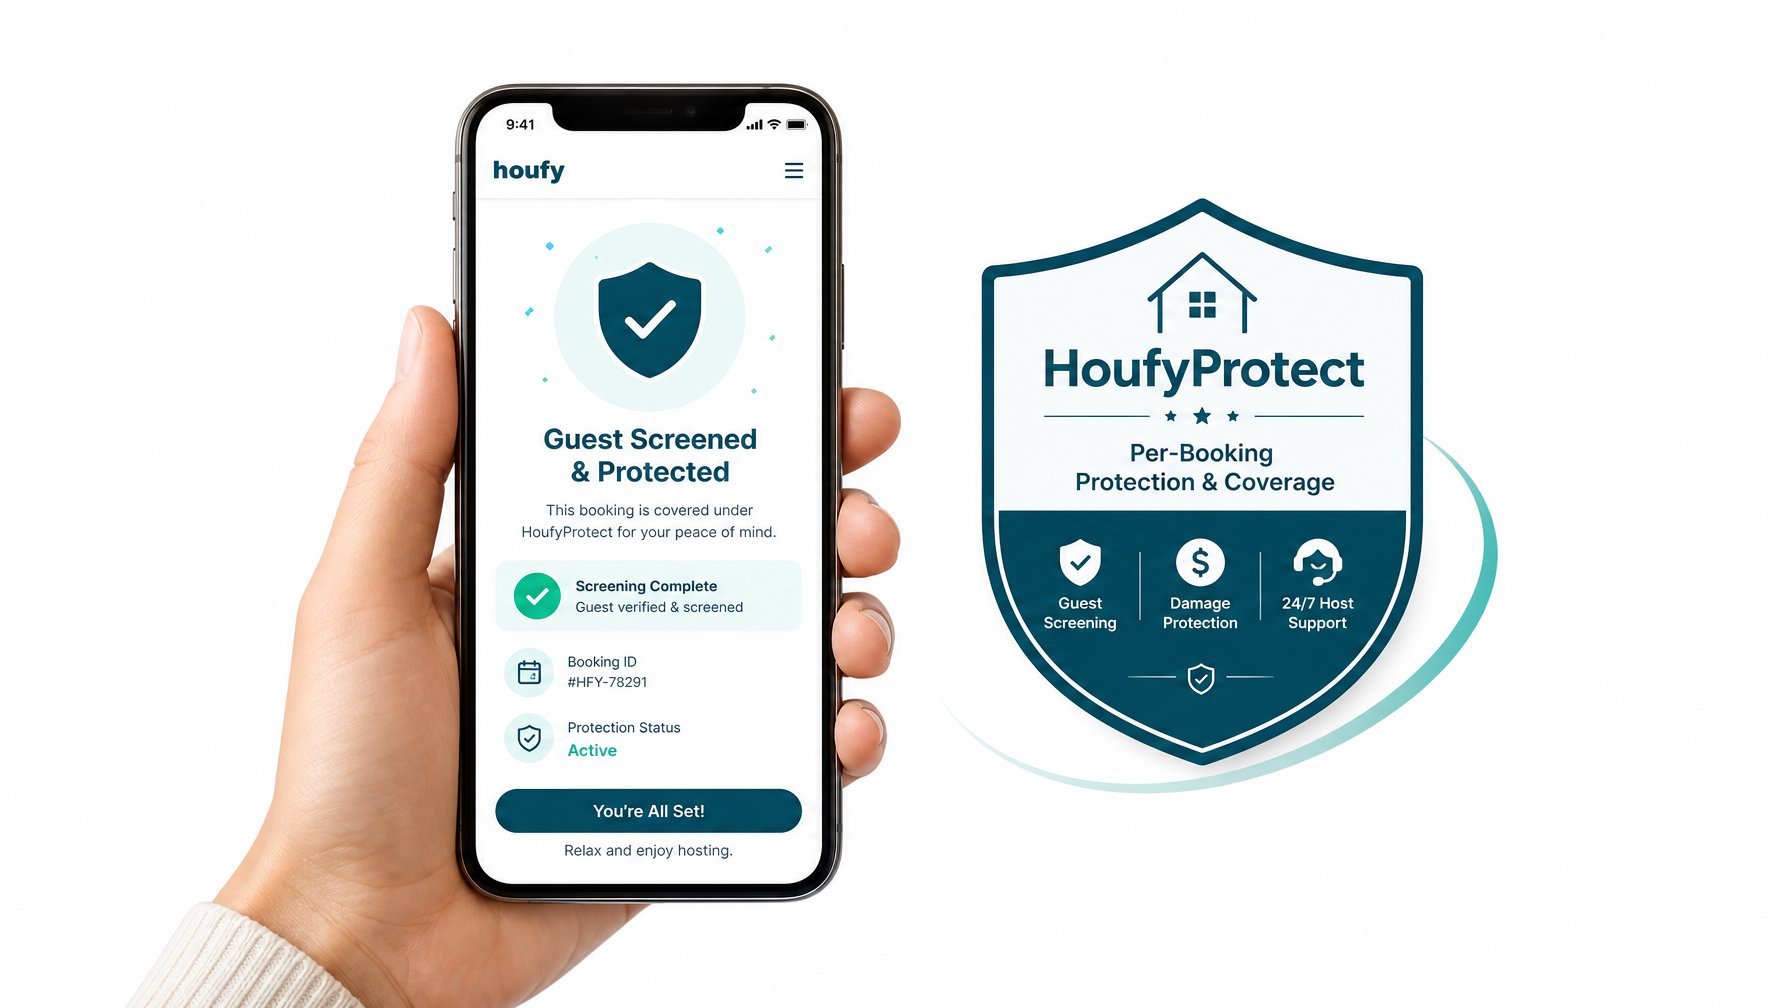
HoufyProtect, alimentato da Truvi, è un prodotto di protezione per danni per prenotazione e screening degli ospiti disponibile per gli host di Houfy. Non è una polizza assicurativa, ma è supportato da un'assicurazione tramite un accordo di sottoscrizione.
HoufyProtect copre:
Danni accidentali o intenzionali causati dagli ospiti
Danni ai contenuti in affitto
Danni da fumi in proprietà non fumatori
Feste non autorizzate
Costi di pulizia eccessivi
Sostituzione di accessori per la casa rotti e biancheria macchiata
HoufyProtect non copre:
Perdita di reddito da affitto
Danni causati da animali domestici in affitti pet-friendly
Richieste di responsabilità
Eventi naturali o danni cosmetici
Usura generale
I livelli di copertura variano da $0–$500 a $0–$1M per prenotazione, con prezzi che vanno da $20.10 a $31.95 per prenotazione (pagati dagli ospiti), e tutti i piani includono screening degli ospiti. Per gli host di proprietà di valore più elevato, HoufyProtect fornisce una rete di sicurezza significativa per prenotazione, mentre una polizza STR autonoma copre i rischi di responsabilità e reddito più ampi che HoufyProtect non copre.
Per ulteriori dettagli su opzioni di protezione e assicurazione su Houfy, visita il Centro Assistenza.
Come scegliere la copertura giusta
Fatti queste tre domande:
Con quale frequenza affitti? Meno di 30 giorni all'anno — un rider potrebbe essere sufficiente. Più di 90 giorni all'anno — una polizza autonoma è la scelta giusta.
Qual è il valore della tua proprietà? Proprietà di valore più elevato comportano rischi maggiori. Una polizza autonoma con limiti di responsabilità adeguati è essenziale se la tua casa o i suoi contenuti rappresentano un valore significativo.
Accettate prenotazioni attraverso più canali? Se elenchi su Houfy, Airbnb e VRBO contemporaneamente, una polizza STR autonoma ti copre su tutti i canali. I programmi specifici per piattaforma si applicano solo alle prenotazioni effettuate tramite quella piattaforma.
Per gli host seri riguardo alla costruzione di un business di prenotazioni dirette, una polizza STR autonoma abbinata a houfyProtect è il pacchetto di copertura più completo disponibile.
Depositi di Sicurezza come Prima Linea di Difesa
Oltre all'assicurazione, un deposito di sicurezza ben strutturato ti protegge da danni minori senza dover presentare un reclamo. Su Houfy, imposti tu stesso l'importo del deposito, lo raccogli direttamente dagli ospiti e lo restituisci in base alle condizioni della proprietà dopo il check-out.
Un deposito di sicurezza non sostituisce l'assicurazione, ma gestisce la crepa del tavolino da caffè da $200 e il bicchiere di vino rotto senza toccare la tua polizza o presentare documenti.
Imposta il tuo deposito a un livello che copra i danni minori tipici per il tuo tipo di proprietà:
Per una proprietà di lusso con arredamenti di alta gamma: $500 a $1,000
Per un affitto standard: $200 a $300
Leggi la guida completa di Houfy su se addebitare un deposito di sicurezza e come impostare l'importo giusto prima della tua prossima stagione di prenotazioni.
Proteggi il Tuo Business, Non Solo la Tua Proprietà
Ospitare affitti per vacanze è un vero business. Trattalo come tale. La giusta assicurazione non è una spesa — è la base che ti consente di ospitare con fiducia, sapendo che un ospite difficile o un incidente sfortunato non diventa una crisi finanziaria.
Su Houfy, tieni il 100% delle entrate delle tue prenotazioni. Una parte di quelle entrate, investita in una copertura assicurativa adeguata, è il modo responsabile per proteggere il flusso di reddito che hai costruito. Abbina questo a strumenti di pagamento diretto che mantengono le commissioni di elaborazione sotto il 3,5% e chiare regole della casa per affitti per vacanze, e hai un'operazione di hosting costruita su basi solide.
Elenca la tua proprietà su Houfy e inizia a tenere ogni dollaro che guadagni su houfy.com.
Domande Frequenti
La normale assicurazione per proprietari copre gli affitti per vacanze?
No. La maggior parte delle polizze per proprietari include un'esclusione per attività commerciali. Se il tuo assicuratore scopre che stavi affittando la proprietà quando viene presentato un reclamo, può negare completamente il reclamo o annullare la tua polizza. Hai bisogno di una copertura che includa esplicitamente l'attività di affitto a breve termine prima di accettare qualsiasi prenotazione.
Gli host di Houfy hanno bisogno della propria polizza assicurativa?
Sì. Houfy non gestisce un fondo di protezione per danni alla piattaforma perché Houfy non addebita commissioni. Come host di prenotazioni dirette, la tua polizza assicurativa STR o il prodotto di protezione per prenotazione è l'unica copertura che hai. Questo è vero per tutti i canali di prenotazione diretta, non solo per Houfy.
Cos'è HoufyProtect e sostituisce una polizza STR autonoma?
HoufyProtect è un prodotto di protezione per danni supportato da assicurazione e screening degli ospiti alimentato da Truvi. Copre i danni per prenotazione fino a $1M e include la verifica dell'identità degli ospiti, ma non copre i reclami di responsabilità o la perdita di reddito da affitto. Una polizza STR autonoma copre questi rischi più ampi, quindi i due prodotti funzionano meglio in combinazione piuttosto che come sostituti.
Quanto costa l'assicurazione per affitti a breve termine nel 2026?
Un rider per proprietari di casa aggiunge tipicamente $50–$300 all'anno al tuo premio assicurativo esistente. Una polizza STR autonoma costa $1,500–$4,000 all'anno a seconda del valore della proprietà, della posizione e dei limiti di copertura. HoufyProtect costa $20.10–$31.95 per prenotazione (pagato dall'ospite) a seconda del livello di copertura.
Qual è la differenza tra un deposito di sicurezza e un'assicurazione?
Un deposito di sicurezza è un importo pagato dall'ospite trattenuto dall'host come garanzia per danni minori. Gestisce piccoli incidenti senza un processo di reclamo formale ma non offre protezione contro responsabilità, grandi perdite o interruzione del reddito. L'assicurazione (o la protezione supportata da assicurazione come HoufyProtect) copre incidenti che superano ciò che un deposito può affrontare, inclusi reclami per infortuni degli ospiti e danni significativi alla proprietà.
Posso utilizzare la stessa polizza assicurativa STR su più piattaforme di prenotazione?
Sì. Una polizza STR autonoma da un assicuratore autorizzato copre la tua proprietà indipendentemente dal canale che genera la prenotazione — Houfy, Airbnb, VRBO o prenotazioni dirette dal sito web. I programmi specifici per piattaforme come AirCover di Airbnb si applicano solo alle prenotazioni effettuate tramite quella piattaforma e scompaiono nel momento in cui elenchi altrove o sposti una relazione con un ospite al di fuori della piattaforma.