Ključne točke
Standardno osiguranje vlasnika kuće ne pokriva aktivnosti iznajmljivanja za odmor. Većina polica uključuje isključenje komercijalne aktivnosti koje može rezultirati odbijenim zahtjevom ili otkazivanjem police.
Postoje tri vrste pokrića za domaćine STR-a: dodatak za vlasnike kuća (niskih troškova, ograničenih dana), samostalna STR polica (sveobuhvatna, najbolja za domaćine koji iznajmljuju cijelo vrijeme) i programi zaštite od štete platforme (diskrecijski, nisu stvarno osiguranje).
Houfy ne nudi bazen zaštite od štete platforme, jer Houfy ne naplaćuje provizije. Kao domaćin direktnih rezervacija, vaša vlastita polica je vaša jedina zaštita.
houfyProtect powered by Truvi nudi zaštitu od štete uz podršku osiguranja i provjeru gostiju po rezervaciji, i djeluje kao dopuna pravoj STR polici.
Sigurnosni depoziti su praktična prva linija obrane za manje štete, a domaćini Houfy postavljaju vlastite iznose depozita bez ometanja platforme.
Većina domaćina za iznajmljivanje za odmor razmišlja o osiguranju na isti način na koji razmišljaju o aparatu za gašenje požara: važno je imati, nešto s čim se bavite jednom i onda zaboravite. Taj pristup funkcionira dobro dok gost ne slomi pločicu, ne slomi komad namještaja ili ne sklizne na mokrom podu i odluči podnijeti zahtjev.
Ako ste domaćin Houfy, pitanje osiguranja je važnije nego za domaćine na OTA platformama. Kada rezervirate putem Airbnb-a, njihova zaštita od štete domaćina pruža ograničenu zaštitu. Kada rezervirate izravno putem Houfy-a, vi ste ta zaštita. Vaša polica je jedina zaštita između incidenta s gostom i računa od pet znamenki koji plaćate iz vlastitog džepa.
Ovaj vodič pokriva tri glavne vrste osiguranja kratkoročnog iznajmljivanja, što svaka od njih zapravo pokriva i kako odabrati pravi pristup za vašu nekretninu.
Zašto standardno osiguranje vlasnika kuće nije dovoljno
Prije nego što pređemo na tri vrste pokrića, vrijedi biti izravan o najčešćoj pogrešci koju domaćini čine: pretpostavljajući da njihovo postojeće osiguranje vlasnika kuće pokriva aktivnosti iznajmljivanja za odmor.
Ne pokriva.
Većina polica osiguranja vlasnika kuća uključuje isključenje komercijalne aktivnosti. Ako se gost ozlijedi na vašem posjedu, ili ako gost prouzroči značajnu štetu, a vaš osiguravatelj otkrije da je nekretnina iznajmljivana komercijalno, mogu potpuno odbiti zahtjev. Neki osiguravatelji također će otkazati vašu policu kada saznaju za aktivnosti iznajmljivanja.
To nije tehnička sitnica. To je stvarna praznina u pokriću koja iznenadi domaćine u najgorem mogućem trenutku. Prema Proper Insurance, jednostavno dodavanje ograničenog dodatka na standardnu policu vlasnika kuće nije dovoljno — previše domaćina saznalo je na težak način kada je zahtjev odbijen.
Prije nego što prihvatite svoju prvu rezervaciju, pobrinite se da imate pokriće koje izričito uključuje aktivnosti kratkoročnog iznajmljivanja.
Tri vrste osiguranja kratkoročnog iznajmljivanja
Vrsta 1: Dodatak za vlasnika kuće ili endorsement
Dodatak (također nazvan endorsement) je dodatak vašoj postojećoj polici osiguranja vlasnika kuće koji proširuje ograničeno pokriće kako bi uključio aktivnosti iznajmljivanja. Ako povremeno iznajmljujete svoju nekretninu — nekoliko vikenda godišnje — ovo je često najpovoljnija polazna točka.
Što obično pokriva:
Šteta na imovini koju prouzrokuju gosti
Ograničena odgovornost ako se gost ozlijedi na posjedu
Neki gubitak prihoda od najma ako nekretnina postane nenastanjiva zbog pokrivenog događaja
Što obično ne pokriva:
Čestu ili punu najamnu aktivnost (većina dodataka ograničava dane najma po godini — dodatak American Family Insurance, na primjer, pokriva boravke od 62 dana ili manje godišnje)
Komercijalnu odgovornost na istoj razini kao samostalna polica
Krađu osobne imovine od strane gostiju
Dodatak košta između 50 i 300 dolara godišnje, ovisno o vašem osiguravatelju i nekretnini. Nazovite svog trenutnog osiguravatelja kuće i izravno pitajte nude li dodatak za STR. Ne nude svi. Ako vaš ne nudi, to je znak da potražite samostalnu policu.
Ova opcija najbolje odgovara domaćinima koji povremeno iznajmljuju i žele najjednostavnije, najjeftinije pokriće.
Tip 2: Samostalna polica osiguranja kratkoročnog najma
Posvećena STR polica osiguranja posebno je dizajnirana za domaćine koji iznajmljuju na odmoru. Pruža sveobuhvatno pokriće posebno osmišljeno za nekretnine koje redovito iznajmljuju plaćene goste.
Što obično pokriva:
Štetu na imovini od strane gostiju, uključujući namjernu štetu
Odgovornost gostiju (ako se gost ozlijedi i tuži vas)
Gubitak prihoda od najma ako je nekretnina oštećena i ne može se iznajmiti
Vaše osobne stvari unutar nekretnine
Vandalizam, krađa i zla šteta
Što obično košta:
Samostalne STR police obično koštaju od 1,500 do 4,000 dolara godišnje, ovisno o vrijednosti nekretnine, lokaciji, stopi popunjenosti i limitima pokrića. Prema vodiču za troškove STR osiguranja Truvi, troškovi obično variraju od 2,000 do 3,000 dolara godišnje za većinu domaćina. Pružatelji koji se specijaliziraju za ovo tržište uključuju Proper Insurance, Slice i CBIZ Vacation Rental Insurance.
Za domaćine koji se bave najmom na punu etatu, samostalna STR polica je pravi izbor. Cijena odražava vašu stvarnu upotrebu, pokriva specifične rizike koji dolaze s time da stranci borave u vašem domu i izdržava provjeru kada se podnese zahtjev.
Tip 3: Programi zaštite od štete platforme
Kako Airbnb tako i VRBO nude programe zaštite od štete usmjerene prema domaćinima kao dio svojih platformi. Airbnb-ov AirCover za domaćine oglašava do 3 milijuna dolara zaštite od štete. VRBO ima sličan program za navedene nekretnine.
Ovi programi su bolji od ničega, ali nisu osiguranje.
Ključna ograničenja koja treba razumjeti:
Pokriće je diskreciono. Platforma odlučuje hoće li isplatiti zahtjev, a njihova odluka je konačna. Ažurirani uvjeti zaštite od štete za domaćine Airbnb-a (veljača 2026) to potvrđuju — Airbnb nema ugovornu obvezu isplatiti.
Isključenja su opsežna. Gotovina, vrijednosni papiri, kućni ljubimci, vozila i namjerna šteta od strane gostiju obično su isključeni.
Proces je spor i neprijateljski. Airbnb-ova politika štete ponovno se promijenila u travnju 2026, dodajući strože zahtjeve za dokumentaciju za miris dima, potrošne materijale i mrlje od posteljine. Morate podnijeti unutar uskih rokova i uložiti žalbu ako bude odbijeno.
Pokriće nestaje kada napustite platformu. Ako premjestite svoje rezervacije na Houfy ili drugi izravni kanal, ovi programi vas ne prate.
Na Houfyju ne postoji bazen zaštite od štete na platformi. To nije nedostatak platforme. To je prirodna posljedica što Houfy ne naplaćuje provizije ili naknade. Nema prihoda od platforme za financiranje bazena zaštite od štete.
Što to znači za domaćine na Houfyju: trebate vlastitu pokrivenost. Točka.
To nije nedostatak. Zaštita od štete OTA nikada nije bila tako robusna kao što zvuči. Anketa iz 2024. godine koju je proveo Truvi pokazala je da je 47,5% domaćina pogrešno vjerovalo da Airbnb pruža pravu osiguranje za štetu — ne pruža. Licencirana STR polica osiguranja je pouzdanija, sveobuhvatnija i ne nestaje kada promijenite platforme.
Što HoufyProtect pokriva (i što ne pokriva)
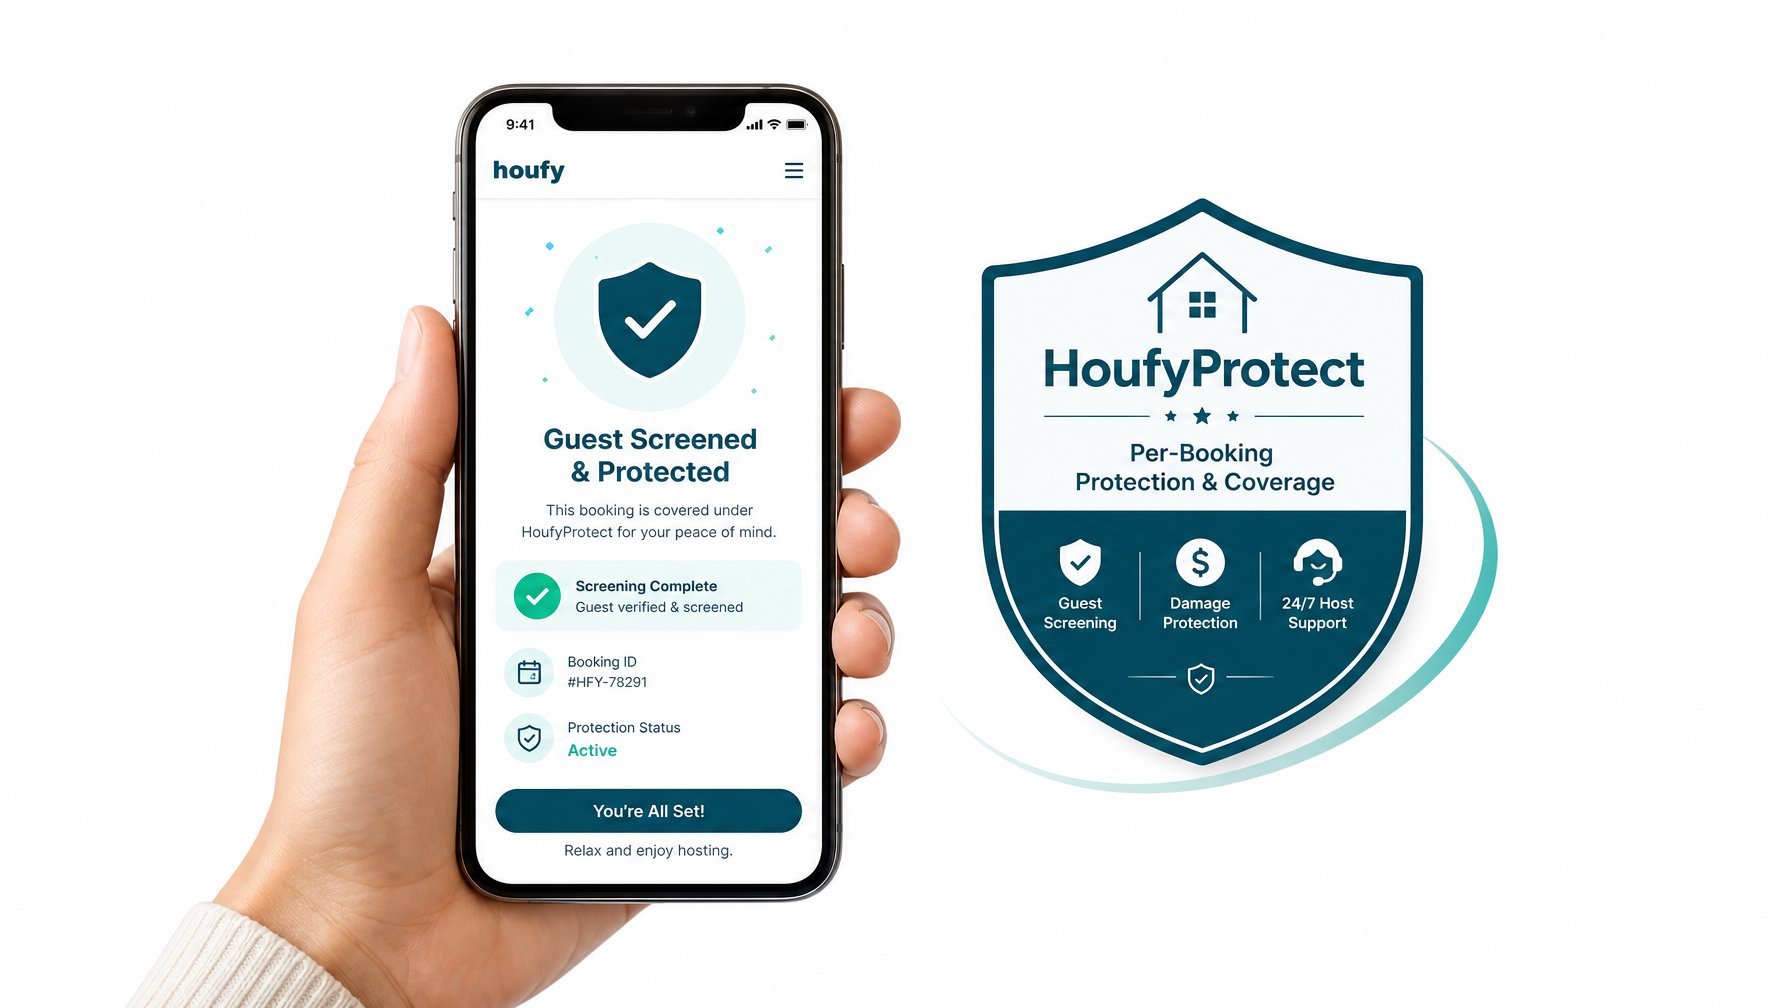
HoufyProtect, powered by Truvi, je proizvod zaštite od štete po rezervaciji i provjere gostiju dostupan domaćinima na Houfyju. To nije polica osiguranja, ali je osigurana putem ugovora o osiguranju.
HoufyProtect pokriva:
Neprikladnu ili namjernu štetu gostiju
Štetu na sadržaju za iznajmljivanje
Štetu od dima u nekretninama za nepušače
Neovlaštene zabave
Prekomjerne troškove čišćenja
Zamjenu slomljenih kućnih dodataka i prljavih posteljina
HoufyProtect ne pokriva:
Gubitak prihoda od najma
Štetu od kućnih ljubimaca u nekretninama koje prihvaćaju kućne ljubimce
Potraživanja odgovornosti
Prirodne nepogode ili kozmetičke štete
Opće trošenje i habanje
Razine pokrivenosti kreću se od $0–$500 do $0–$1M po rezervaciji, s cijenama od $20.10 do $31.95 po rezervaciji (plaćeno od strane gosta), a svi planovi uključuju provjeru gostiju. Za domaćine na nekretninama veće vrijednosti, HoufyProtect pruža značajnu sigurnosnu mrežu po rezervaciji, dok samostalna STR polica pokriva šire rizike odgovornosti i prihoda koje HoufyProtect ne pokriva.
Za potpune detalje o opcijama zaštite i osiguranja na Houfyju, posjetite Centar za pomoć.
Kako odabrati pravu pokrivenost
Postavite si ova tri pitanja:
Koliko često iznajmljujete? Manje od 30 dana godišnje — dodatak može biti dovoljan. Više od 90 dana godišnje — samostalna polica je pravi izbor.
Kolika je vrijednost vaše nekretnine? Nekretnine veće vrijednosti nose veći rizik. Samostalna polica s odgovarajućim limitima odgovornosti je bitna ako vaša kuća ili njezin sadržaj predstavljaju značajnu vrijednost.
Prihvaćate li rezervacije putem više kanala? Ako oglašavate na Houfy, Airbnb i VRBO istovremeno, samostalna STR politika pokriva vas na svim kanalima. Programi specifični za platformu primjenjuju se samo na rezervacije napravljene putem te platforme.
Za domaćine ozbiljne u vezi s izgradnjom poslovanja s izravnim rezervacijama, samostalna STR politika u kombinaciji s HoufyProtectom je najpotpunija zaštita koja je dostupna.
Sigurnosni depoziti kao prva linija obrane
Osim osiguranja, dobro strukturiran sigurnosni depozit štiti vas od manjih šteta bez podnošenja zahtjeva. Na Houfy, postavljate vlastiti iznos depozita, prikupljate ga izravno od gostiju i vraćate ga na temelju stanja nekretnine nakon odjave.
Sigurnosni depozit ne zamjenjuje osiguranje, ali rješava pukotinu na stolu za kavu od 200 USD i slomljenu čašu za vino bez dodirivanja vaše police ili podnošenja papirologije.
Postavite svoj depozit na razinu koja pokriva tipične manje štete za vašu vrstu nekretnine:
Za premium nekretninu s vrhunskim namještajem: 500 do 1.000 USD
Za standardni najam: 200 do 300 USD
Pročitajte cjeloviti Houfy vodič o trebate li naplatiti sigurnosni depozit i kako postaviti pravi iznos prije vaše sljedeće sezone rezervacija.
Zaštitite svoje poslovanje, ne samo svoju nekretninu
Hosting vikendica je pravi posao. Tretirajte ga kao takvog. Pravo osiguranje nije trošak — to je temelj koji vam omogućuje da ugostite s povjerenjem, znajući da teški gost ili nesretna nesreća ne postaju financijska kriza.
Na Houfy, zadržavate 100% svojih prihoda od rezervacija. Dio tog prihoda, uložen u odgovarajuće osiguranje, odgovoran je način zaštite prihoda koji ste izgradili. Uparite to s izravnim alatima za plaćanje koji drže troškove obrade ispod 3,5% i jasnim kućnim pravilima za iznajmljivanje vikendica, i imate operaciju hostinga izgrađenu na čvrstim temeljima.
Oglašavajte svoju nekretninu na Houfy i počnite zadržavati svaki dolar koji zaradite na houfy.com.
Često postavljana pitanja
Pokreće li standardno osiguranje vlasnika kuće vikendice?
Ne. Većina polica osiguranja vlasnika kuće uključuje isključenje komercijalnih aktivnosti. Ako vaš osiguravatelj otkrije da ste iznajmljivali nekretninu kada je podnesen zahtjev, mogu potpuno odbiti zahtjev ili otkazati vašu policu. Trebate pokriće koje izričito uključuje aktivnosti kratkoročnog najma prije nego što prihvatite bilo koju rezervaciju.
Treba li domaćinima na Houfy vlastita polica osiguranja?
Da. Houfy ne upravlja bazenom zaštite od šteta jer Houfy ne naplaćuje provizije. Kao domaćin izravnih rezervacija, vaša vlastita STR polica osiguranja ili proizvod zaštite po rezervaciji jedina su pokrića koja imate. To vrijedi za sve kanale izravnih rezervacija, ne samo za Houfy.
Što je HoufyProtect i zamjenjuje li samostalnu STR politiku?
HoufyProtect je proizvod zaštite od šteta podržan osiguranjem i provjerom gostiju koji pokreće Truvi. Pokriva štete po rezervaciji do 1M USD i uključuje provjeru identiteta gostiju, ali ne pokriva zahtjeve za odgovornost ili gubitak prihoda od najma. Samostalna STR politika pokriva ove šire rizike, tako da dva proizvoda najbolje funkcioniraju u kombinaciji, a ne kao zamjene.
Koliko košta osiguranje za kratkoročni najam 2026. godine?
Rider za vlasnike kuća obično dodaje 50–300 USD godišnje na vašu postojeću premiju osiguranja vlasnika kuće. Samostalna STR politika košta 1.500–4.000 USD godišnje, ovisno o vrijednosti nekretnine, lokaciji i limitima pokrića. HoufyProtect košta 20,10–31,95 USD po rezervaciji (plaća gost) ovisno o razini pokrića.
Koja je razlika između sigurnosnog depozita i osiguranja?
Sigurnosni depozit je iznos koji plaća gost i koji domaćin drži kao jamstvo za manje štete. Rješava male incidente bez formalnog postupka zahtjeva, ali ne nudi zaštitu od odgovornosti, velikih gubitaka ili prekida prihoda. Osiguranje (ili zaštita podržana osiguranjem poput HoufyProtect) pokriva incidente koji premašuju ono što depozit može riješiti, uključujući zahtjeve za ozljede gostiju i značajne štete na imovini.
mogu li koristiti istu STR policu osiguranja na više platformi za rezervacije?
Da. Nezavisna STR polica od licenciranog osiguravatelja pokriva vašu imovinu bez obzira na to koja platforma generira rezervaciju — Houfy, Airbnb, VRBO ili rezervacije putem izravne web stranice. Programi specifični za platformu poput Airbnb'ove AirCover primjenjuju se samo na rezervacije napravljene putem te platforme i nestaju u trenutku kada oglašavate negdje drugdje ili premjestite odnos s gostom izvan platforme.