Belangrijke punten
Standaard opstalverzekeringen dekken geen vakantieverhuuractiviteiten. De meeste polissen bevatten een uitsluiting voor commerciële activiteiten, wat kan leiden tot een afgewezen claim of een geannuleerde polis.
Er zijn drie dekkingssoorten voor STR-hosts: een opstalverzekering met een aanvullende dekking (laag kosten, beperkte dagen), een zelfstandige STR-polis (uitgebreid, het beste voor fulltime hosts) en platform schadebeschermingsprogramma's (discretionair, geen echte verzekering).
Houfy biedt geen platform schadebeschermingspool aan, omdat Houfy geen commissies in rekening brengt. Als directe boekingshost is je eigen polis je enige vangnet.
HoufyProtect aangedreven door Truvi biedt verzekering-ondersteunde schadebescherming en gasten screening per boeking, en werkt als aanvulling op een goede STR-polis.
Waarborgsom is een praktische eerste verdedigingslinie voor kleine schade, en Houfy-hosts stellen hun eigen waarborgbedragen in zonder inmenging van het platform.
De meeste vakantieverhuurhosts denken over verzekering op dezelfde manier als ze over een brandblusser denken: belangrijk om te hebben, iets waar je eenmaal mee omgaat en dan vergeet. Die benadering werkt prima totdat een gast een tegel breekt, een stuk meubilair beschadigt of uitglijdt op een natte vloer en besluit een claim in te dienen.
Als je een Houfy-host bent, is de verzekeringsvraag belangrijker dan voor hosts op OTA-platforms. Wanneer je boekt via Airbnb, biedt hun Host Damage Protection een beperkte bescherming. Wanneer je rechtstreeks boekt via Houfy, ben jij de bescherming. Je polis is de enige bescherming tussen een incident met een gast en een rekening van vijf cijfers uit eigen zak.
Deze gids behandelt de drie belangrijkste soorten verzekering voor kortetermijnverhuur, wat elk type daadwerkelijk dekt, en hoe je de juiste aanpak voor jouw eigendom kiest.
Waarom Standaard Opstalverzekering Niet Voldoende Is
Voordat we ingaan op de drie dekkingssoorten, is het de moeite waard om direct te zijn over de meest voorkomende fout die hosts maken: aannemen dat hun bestaande opstalverzekering vakantieverhuuractiviteiten dekt.
Dat doet het niet.
De meeste opstalpolissen bevatten een uitsluiting voor commerciële activiteiten. Als een gast zichzelf verwondt in jouw eigendom, of als een gast aanzienlijke schade veroorzaakt, en jouw verzekeraar ontdekt dat het pand commercieel werd verhuurd, kunnen ze de claim volledig afwijzen. Sommige verzekeraars zullen ook je polis annuleren wanneer ze over de verhuuractiviteit te weten komen.
Dit is geen formaliteit. Het is een echte dekkingstekort dat hosts op het slechtste moment verrast. Volgens Proper Insurance is het simpelweg toevoegen van een beperkte aanvulling aan een standaard opstalpolis niet genoeg — te veel hosts hebben op de harde manier ontdekt wanneer een claim werd afgewezen.
Voordat je je eerste boeking accepteert, zorg ervoor dat je dekking hebt die expliciet kortetermijnverhuuractiviteiten omvat.
De Drie Soorten Verzekering voor Kortetermijnverhuur
Type 1: Opstalverzekering Rider of Aanvulling
Een rider (ook wel een aanvulling genoemd) is een toevoeging aan je bestaande opstalverzekering die beperkte dekking biedt voor verhuuractiviteiten. Als je jouw eigendom af en toe verhuurt — een paar weekenden per jaar — is dit vaak het meest betaalbare startpunt.
Wat het typisch dekt:
Schade aan eigendommen veroorzaakt door gasten
Beperkte aansprakelijkheid als een gast gewond raakt op het terrein
Enig verlies van huurinkomsten als het pand onbewoonbaar wordt door een gedekte gebeurtenis
Wat het doorgaans niet dekt:
Frequent of fulltime verhuuractiviteiten (de meeste riders beperken het aantal verhuurdagen per jaar — de rider van American Family Insurance dekt bijvoorbeeld verblijven van 62 dagen of minder per jaar)
Commerciële aansprakelijkheid op hetzelfde niveau als een zelfstandige polis
Diefstal van persoonlijke eigendommen door gasten
Een rider kost tussen de $50 en $300 per jaar bovenop je bestaande premie, afhankelijk van je verzekeraar en eigendom. Bel je huidige huiseigenarenverzekeraar en vraag direct of ze een STR-rider aanbieden. Niet iedereen doet dat. Als dat niet het geval is, is dit een teken om te zoeken naar een zelfstandige polis.
Deze optie werkt het beste voor hosts die af en toe verhuren en de eenvoudigste, goedkoopste dekking willen.
Type 2: Zelfstandige Verhuurverzekering voor Korte Termijn
Een speciale STR-verzekering is speciaal ontworpen voor vakantieverhuurhosts. Het biedt uitgebreide dekking die specifiek is ontworpen voor eigendommen die regelmatig aan betalende gasten worden verhuurd.
Wat het doorgaans dekt:
Schade aan eigendommen door gasten, inclusief opzettelijke schade
Aansprakelijkheid van gasten (als een gast zichzelf verwondt en jou aanklaagt)
Verlies van huurinkomsten als het eigendom beschadigd is en niet verhuurd kan worden
Je persoonlijke bezittingen binnen het eigendom
Vandalisme, diefstal en opzettelijke schade
Wat het doorgaans kost:
Zelfstandige STR-polissen kosten doorgaans tussen de $1,500 en $4,000 per jaar, afhankelijk van de waarde van het eigendom, locatie, bezettingsgraad en dekkingslimieten. Volgens de kostenhandleiding voor STR-verzekeringen van Truvi liggen de kosten doorgaans tussen de $2,000 en $3,000 per jaar voor de meeste hosts. Leveranciers die zich op deze markt specialiseren zijn Proper Insurance, Slice en CBIZ Vacation Rental Insurance.
Voor fulltime vakantieverhuurhosts is een zelfstandige STR-polis de juiste keuze. Het is geprijsd om je werkelijke gebruik weer te geven, dekt de specifieke risico's die komen kijken bij het hebben van vreemden in je huis, en houdt stand onder controle wanneer er een claim wordt ingediend.
Type 3: Platform Schadebeschermingsprogramma's
Zowel Airbnb als VRBO bieden schadebeschermingsprogramma's voor hosts aan als onderdeel van hun platforms. Airbnb's AirCover voor Hosts adverteert tot $3 miljoen aan schadebescherming. VRBO heeft een vergelijkbaar programma voor vermelde eigendommen.
Deze programma's zijn beter dan niets, maar ze zijn geen verzekering.
Belangrijke beperkingen om te begrijpen:
Dekking is discretionair. Het platform beslist of het een claim betaalt, en hun beslissing is definitief. De bijgewerkte voorwaarden voor schadebescherming van Airbnb voor hosts (februari 2026) bevestigen dit — Airbnb heeft geen contractuele verplichting om te betalen.
Uitsluitingen zijn uitgebreid. Contanten, effecten, huisdieren, voertuigen en opzettelijke schade door gasten worden vaak uitgesloten.
Het proces is traag en vijandig. Het schadebeleid van Airbnb is opnieuw veranderd in april 2026, met strengere documentatievereisten voor rookgeur, verbruiksgoederen en vlekken op linnengoed. Je moet binnen strakke termijnen indienen en in beroep gaan als het wordt afgewezen.
Dekking verdwijnt wanneer je het platform verlaat. Als je je boekingen naar Houfy of een ander direct kanaal verplaatst, volgen deze programma's je niet.
Op Houfy is er geen schadebeschermingsfonds voor het platform. Dat is geen tekortkoming van het platform. Het is een natuurlijke consequentie van het feit dat Houfy geen commissies of vergoedingen in rekening brengt. Er zijn geen platforminkomsten om een schadebeschermingsfonds te financieren.
Wat het betekent voor Houfy-hosts: je hebt je eigen dekking nodig. Punt.
Dat is geen nadeel. OTA schadebescherming is nooit zo robuust geweest als het klinkt.Een enquête van Truvi in 2024 toonde aan dat 47,5% van de hosts ten onrechte geloofde dat Airbnb echte verzekering voor schade biedt — dat doet het niet. Een gelicentieerde STR-verzekeringspolis is betrouwbaarder, uitgebreider en verdwijnt niet wanneer je van platform wisselt.
Wat HoufyProtect dekt (en wat niet)
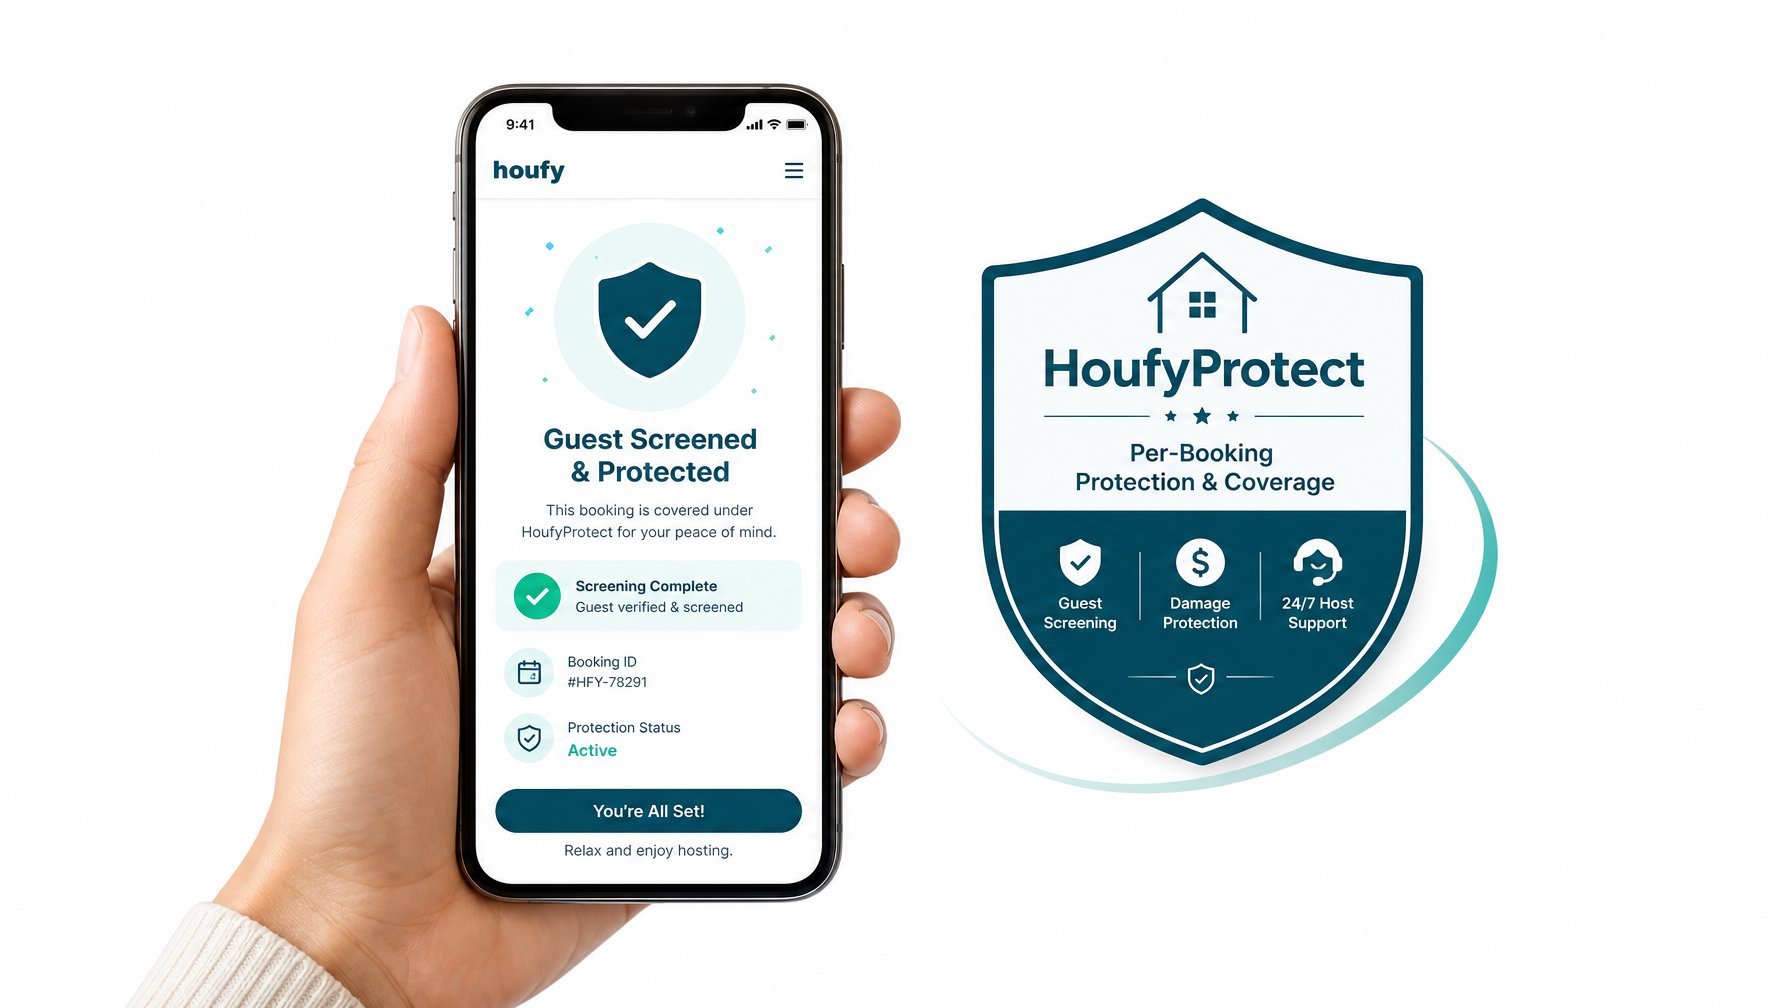
HoufyProtect, aangedreven door Truvi, is een schadebeschermingsproduct per boeking en gasten screening beschikbaar voor Houfy-hosts. Het is geen verzekeringspolis, maar het is verzekerd via een onderlinge overeenkomst.
HoufyProtect dekt:
Onopzettelijke of opzettelijke schade door gasten
Schade aan huurinhoud
Rookschade in niet-roken woningen
Ongeautoriseerde feesten
Excessieve schoonmaakkosten
Vervanging van gebroken huisaccessoires en bevuilde linnengoed
HoufyProtect dekt niet:
Verlies van huurinkomsten
Huisdierenschade in huisdiervriendelijke huurwoningen
Aansprakelijkheidsclaims
Natuurrampen of cosmetische schade
Algemene slijtage
Dekkingsniveaus variëren van $0–$500 tot $0–$1M per boeking, geprijsd van $20,10 tot $31,95 per boeking (door de gast betaald), en alle plannen omvatten gasten screening. Voor hosts met hogere waarde-eigendommen biedt HoufyProtect een betekenisvol veiligheidsnet per boeking, terwijl een zelfstandige STR-polis de bredere aansprakelijkheids- en inkomensrisico's dekt die HoufyProtect niet dekt.
Voor volledige details over beschermings- en verzekeringsopties op Houfy, bezoek het Helpcentrum.
Hoe de juiste dekking te kiezen
Stel jezelf deze drie vragen:
Hoe vaak verhuur je? Minder dan 30 dagen per jaar — een aanvullende dekking kan voldoende zijn. Meer dan 90 dagen per jaar — een zelfstandige polis is de juiste keuze.
Wat is je eigendom waard? Eigendommen met een hogere waarde brengen een hoger risico met zich mee. Een zelfstandige polis met de juiste aansprakelijkheidslimieten is essentieel als je huis of de inhoud daarvan aanzienlijke waarde vertegenwoordigt.
Neem je boekingen aan via meerdere kanalen? Als je tegelijkertijd op Houfy, Airbnb en VRBO adverteert, dekt een zelfstandige STR-polisse je op alle kanalen. Platform-specifieke programma's zijn alleen van toepassing op boekingen die via dat platform zijn gemaakt.
Voor hosts die serieus zijn over het opbouwen van een direct boekingsbedrijf, is een zelfstandige STR-polisse in combinatie met houfyProtect de meest complete dekking die beschikbaar is.
Waarborgsom als eerste verdedigingslinie
Naast verzekering beschermt een goed gestructureerde waarborgsom je tegen kleine schade zonder een claim in te dienen. Op Houfy stel je zelf het bedrag van de waarborgsom in, verzamel je het rechtstreeks van gasten en retourneer je het op basis van de staat van de accommodatie na het uitchecken.
Een waarborgsom vervangt geen verzekering, maar het dekt de $200 schade aan de salontafel en het gebroken wijnglas zonder je polis aan te tasten of papierwerk in te dienen.
Stel je waarborgsom in op een niveau dat typische kleine schade voor jouw type accommodatie dekt:
Voor een premium accommodatie met luxe meubels: $500 tot $1.000
Voor een standaard verhuur: $200 tot $300
Lees de volledige Houfy-gids over of je een waarborgsom moet vragen en hoe je het juiste bedrag instelt voor je volgende boekingsseizoen.
Bescherm je bedrijf, niet alleen je eigendom
Het hosten van vakantieverhuur is een echt bedrijf. Behandel het als zodanig. De juiste verzekering is geen uitgave — het is de basis die je in staat stelt om met vertrouwen te hosten, wetende dat een moeilijke gast of een ongelukkige gebeurtenis geen financiële crisis wordt.
Op Houfy houd je 100% van je boekingsinkomsten. Een deel van die inkomsten, geïnvesteerd in de juiste verzekeringsdekking, is de verantwoorde manier om de inkomstenstroom die je hebt opgebouwd te beschermen. Combineer dat met directe betalingsmiddelen die de verwerkingskosten onder de 3,5% houden en duidelijke huisregels voor vakantieverhuur, en je hebt een hostingoperatie die op solide basis is gebouwd.
Adverteer je eigendom op Houfy en begin elke dollar die je verdient te behouden op houfy.com.
Veelgestelde Vragen
Deckt standaard opstalverzekering vakantieverhuur?
Nee. De meeste opstalpolissen bevatten een uitsluiting voor commerciële activiteiten. Als je verzekeraar ontdekt dat je het pand verhuurde toen er een claim werd ingediend, kunnen ze de claim volledig afwijzen of je polis annuleren. Je hebt dekking nodig die expliciet kortetermijnverhuuractiviteiten omvat voordat je een boeking accepteert.
Hebben Houfy-hosts een eigen verzekeringspolis nodig?
Ja. Houfy heeft geen schadebeschermingspool omdat Houfy geen commissies in rekening brengt. Als directe boekingshost is je eigen STR-verzekeringspolis of per-boeking beschermingsproduct de enige dekking die je hebt. Dit geldt voor alle directe boekingskanalen, niet alleen Houfy.
Wat is HoufyProtect en vervangt het een zelfstandige STR-polisse?
HoufyProtect is een verzekering-ondersteunde schadebescherming en gasten screening product aangedreven door Truvi. Het dekt schade per boeking tot $1M en omvat identiteitsverificatie van gasten, maar het dekt geen aansprakelijkheidsclaims of verlies van huurinkomsten. Een zelfstandige STR-polisse dekt deze bredere risico's, dus de twee producten werken het beste in combinatie in plaats van als vervangers.
Hoeveel kost kortetermijnverhuurverzekering in 2026?
Een opstalverzekering rider voegt doorgaans $50–$300 per jaar toe aan je bestaande opstalpremie. Een zelfstandige STR-polisse kost $1.500–$4.000 per jaar, afhankelijk van de waarde van het pand, de locatie en de dekkingslimieten. HoufyProtect kost $20.10–$31.95 per boeking (betaald door de gast) afhankelijk van het dekkingsniveau.
Wat is het verschil tussen een waarborgsom en verzekering?
Een waarborgsom is een door de gast betaalde som die door de host als onderpand voor kleine schade wordt vastgehouden. Het dekt kleine incidenten zonder een formeel claimsproces, maar biedt geen bescherming tegen aansprakelijkheid, grote verliezen of onderbreking van inkomsten. Verzekering (of verzekering-ondersteunde bescherming zoals HoufyProtect) dekt incidenten die de dekking van een waarborgsom overschrijden, inclusief claims van gastenletsel en aanzienlijke schade aan eigendommen.
Kan ik dezelfde STR-verzekering gebruiken voor meerdere boekingsplatforms?
Ja. Een zelfstandige STR-polisse van een erkende verzekeraar dekt uw eigendom, ongeacht welk kanaal de boeking genereert — Houfy, Airbnb, VRBO of directe websiteboekingen. Platformspecifieke programma's zoals Airbnb's AirCover zijn alleen van toepassing op boekingen die via dat platform zijn gemaakt en vervallen op het moment dat u ergens anders gaat adverteren of een gastenrelatie buiten het platform verplaatst.