Principales conclusions
L'assurance habitation standard ne couvre pas l'activité de location de vacances. La plupart des polices incluent une exclusion d'activité commerciale qui peut entraîner un refus de réclamation ou une annulation de police.
Il existe trois types de couverture pour les hôtes de STR : un avenant pour propriétaires (coût faible, jours limités), une police STR autonome (complète, idéale pour les hôtes à temps plein) et des programmes de protection contre les dommages de plateforme (discrétionnaires, pas de véritable assurance).
Houfy n'offre pas de pool de protection contre les dommages de plateforme, car Houfy ne prélève aucune commission. En tant qu'hôte de réservation directe, votre propre police est votre seule protection.
HoufyProtect alimenté par Truvi offre une protection contre les dommages soutenue par une assurance et un filtrage des invités par réservation, et fonctionne comme un complément à une police STR appropriée.
Les dépôts de garantie sont une première ligne de défense pratique pour les dommages mineurs, et les hôtes Houfy fixent leurs propres montants de dépôt sans interférence de la plateforme.
La plupart des hôtes de location de vacances pensent à l'assurance de la même manière qu'ils pensent à un extincteur : important à avoir, quelque chose à gérer une fois et ensuite oublier. Cette approche fonctionne bien jusqu'à ce qu'un invité casse un carreau, brise un meuble ou glisse sur un sol mouillé et décide de déposer une réclamation.
Si vous êtes un hôte Houfy, la question de l'assurance est plus importante que pour les hôtes sur les plateformes OTA. Lorsque vous réservez via Airbnb, leur protection contre les dommages aux hôtes fournit une protection limitée. Lorsque vous réservez directement via Houfy, vous êtes la protection. Votre police est la seule protection entre un incident avec un invité et une facture de plusieurs milliers de dollars à payer de votre poche.
Ce guide couvre les trois principaux types d'assurance de location à court terme, ce que chacun couvre réellement et comment choisir la bonne approche pour votre propriété.
Pourquoi l'assurance habitation standard n'est pas suffisante
Avant d'aborder les trois types de couverture, il vaut la peine d'être direct sur l'erreur la plus courante que font les hôtes : supposer que leur assurance habitation existante couvre l'activité de location de vacances.
Ce n'est pas le cas.
La plupart des polices d'assurance habitation incluent une exclusion d'activité commerciale. Si un invité se blesse dans votre propriété, ou si un invité cause des dommages importants, et que votre assureur découvre que la propriété était louée commercialement, il peut refuser la réclamation entièrement. Certains assureurs annuleront également votre police lorsqu'ils apprendront l'activité de location.
Ce n'est pas une simple formalité. C'est une véritable lacune de couverture qui prend les hôtes au dépourvu au pire moment possible. Selon Proper Insurance, ajouter simplement un avenant limité à une police d'assurance habitation standard n'est pas suffisant — trop d'hôtes l'ont découvert à leurs dépens lorsque leur réclamation a été refusée.
Avant d'accepter votre première réservation, assurez-vous d'avoir une couverture qui inclut explicitement l'activité de location à court terme.
Les trois types d'assurance de location à court terme
Type 1 : Avenant pour propriétaire ou Endossement
Un avenant (également appelé endossement) est un ajout à votre police d'assurance habitation existante qui étend une couverture limitée pour inclure l'activité de location. Si vous louez votre propriété occasionnellement — quelques week-ends par an — c'est souvent le point de départ le plus abordable.
Ce qu'elle couvre généralement :
Dommages matériels causés par des invités
Responsabilité limitée si un invité est blessé sur les lieux
Une perte de revenus locatifs limitée si la propriété devient inhabitable en raison d'un événement couvert
Ce qu'il ne couvre généralement pas :
Activité de location fréquente ou à temps plein (la plupart des assureurs limitent le nombre de jours de location par an — le contrat d'American Family Insurance, par exemple, couvre les séjours de 62 jours ou moins par an)
Responsabilité commerciale au même niveau qu'une police autonome
Vol de biens personnels par des invités
Un contrat additionnel coûte entre 50 et 300 $ par an en plus de votre prime existante, selon votre assureur et votre propriété. Appelez votre assureur actuel et demandez directement s'ils offrent un contrat additionnel pour la location à court terme. Tous ne le font pas. Si le vôtre ne le fait pas, c'est un signe qu'il faut chercher une police autonome.
Cette option convient le mieux aux hôtes qui louent occasionnellement et souhaitent la couverture la plus simple et la moins coûteuse.
Type 2 : Police d'Assurance de Location à Court Terme Autonome
Une police d'assurance STR dédiée est conçue spécifiquement pour les hôtes de locations de vacances. Elle offre une couverture complète conçue spécifiquement pour les propriétés qui louent à des invités payants de manière régulière.
Ce qu'elle couvre généralement :
Dommages matériels causés par les invités, y compris les dommages intentionnels
Responsabilité des invités (si un invité se blesse et vous poursuit)
Perte de revenus locatifs si la propriété est endommagée et ne peut pas être louée
Vos effets personnels à l'intérieur de la propriété
Vandalisme, vol et dommages malveillants
Ce que cela coûte généralement :
Les polices STR autonomes coûtent généralement entre 1 500 et 4 000 $ par an selon la valeur de la propriété, l'emplacement, le taux d'occupation et les limites de couverture. Selon le guide des coûts d'assurance STR de Truvi, les coûts varient généralement de 2 000 à 3 000 $ par an pour la plupart des hôtes. Les fournisseurs spécialisés dans ce marché incluent Proper Insurance, Slice et CBIZ Vacation Rental Insurance.
Pour les hôtes de locations de vacances à temps plein, une police STR autonome est le bon choix. Elle est tarifée pour refléter votre utilisation réelle, couvre les risques spécifiques liés à l'accueil d'étrangers dans votre maison, et résiste à l'examen lors d'une réclamation.
Type 3 : Programmes de Protection contre les Dommages des Plateformes
Airbnb et VRBO proposent tous deux des programmes de protection contre les dommages destinés aux hôtes dans le cadre de leurs plateformes. L'AirCover pour Hôtes d'Airbnb annonce jusqu'à 3 millions de dollars en protection contre les dommages. VRBO a un programme similaire pour les propriétés listées.
Ces programmes sont mieux que rien, mais ce ne sont pas des assurances.
Limitations clés à comprendre :
La couverture est discrétionnaire. La plateforme décide si elle paie une réclamation, et sa décision est finale. Les conditions de protection contre les dommages aux hôtes d'Airbnb mises à jour (février 2026) le confirment — Airbnb n'a aucune obligation contractuelle de payer.
Les exclusions sont nombreuses. L'argent, les valeurs mobilières, les animaux de compagnie, les véhicules et les dommages intentionnels causés par les invités sont souvent exclus.
Le processus est lent et conflictuel. La politique de dommages d'Airbnb a encore changé en avril 2026, ajoutant des exigences de documentation plus strictes pour les odeurs de fumée, les consommables et les taches de linge. Vous devez soumettre dans des délais serrés et faire appel si refusé.
La couverture disparaît lorsque vous quittez la plateforme. Si vous déplacez vos réservations vers Houfy ou un autre canal direct, ces programmes ne vous suivent pas.
Sur Houfy, il n'y a pas de fonds de protection contre les dommages de la plateforme. Ce n'est pas un défaut de la plateforme. C'est une conséquence naturelle du fait que Houfy ne prélève pas de commissions ni de frais. Il n'y a pas de revenus de la plateforme pour financer un fonds de protection contre les dommages.
Ce que cela signifie pour les hôtes de Houfy : vous avez besoin de votre propre couverture. Point final.
Ce n'est pas un inconvénient. La protection contre les dommages des OTA n'a jamais été aussi robuste qu'elle en a l'air.Une enquête de 2024 menée par Truvi a révélé que 47,5 % des hôtes croyaient à tort qu'Airbnb fournit une véritable assurance pour les dommages — ce n'est pas le cas. Une police d'assurance STR agréée est plus fiable, plus complète et ne disparaît pas lorsque vous changez de plateforme.
Ce que couvre HoufyProtect (et ce qu'il ne couvre pas)
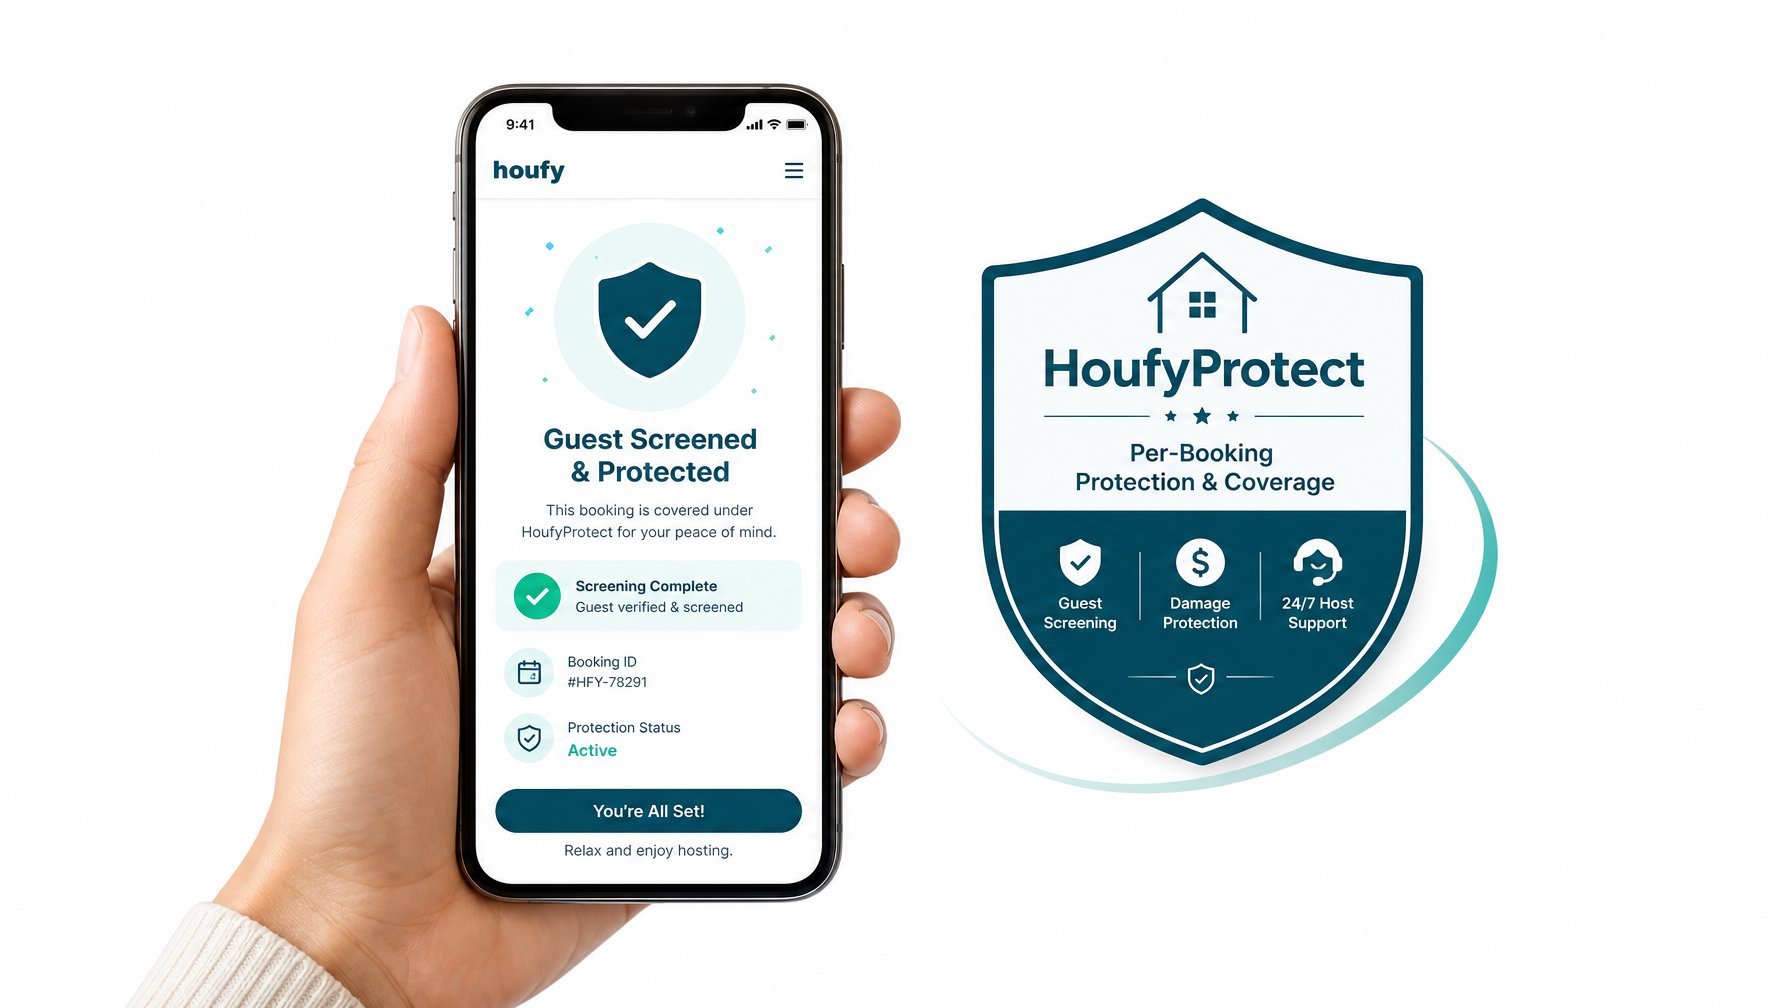
HoufyProtect, alimenté par Truvi, est un produit de protection contre les dommages par réservation et de filtrage des invités disponible pour les hôtes de Houfy. Ce n'est pas une police d'assurance, mais elle est soutenue par une assurance grâce à un accord de souscription.
HoufyProtect couvre :
Les dommages accidentels ou intentionnels causés par les invités
Les dommages aux contenus de location
Les dommages causés par la fumée dans les propriétés non-fumeurs
Les fêtes non autorisées
Les coûts de nettoyage excessifs
Le remplacement des accessoires de maison cassés et des draps souillés
HoufyProtect ne couvre pas :
La perte de revenus locatifs
Les dommages causés par des animaux dans les locations acceptant les animaux
Les réclamations de responsabilité
Les actes de la nature ou les dommages cosmétiques
L'usure générale
Les niveaux de couverture varient de 0 $ à 500 $ à 0 $ à 1 M $ par réservation, avec des prix allant de 20,10 $ à 31,95 $ par réservation (payé par l'invité), et tous les plans incluent le filtrage des invités. Pour les hôtes de propriétés de plus grande valeur, HoufyProtect offre un filet de sécurité significatif par réservation, tandis qu'une police STR autonome couvre les risques de responsabilité et de revenus plus larges que HoufyProtect ne couvre pas.
Pour des détails complets sur les options de protection et d'assurance sur Houfy, visitez le Centre d'aide.
Comment choisir la bonne couverture
Posez-vous ces trois questions :
À quelle fréquence louez-vous ? Moins de 30 jours par an — un avenant peut être suffisant. Plus de 90 jours par an — une police autonome est le bon choix.
Quelle est la valeur de votre propriété ? Les propriétés de plus grande valeur comportent un risque plus élevé. Une police autonome avec des limites de responsabilité appropriées est essentielle si votre maison ou son contenu représente une valeur significative.
Acceptez-vous des réservations par plusieurs canaux ? Si vous listez sur Houfy, Airbnb et VRBO simultanément, une police STR autonome vous couvre sur tous les canaux. Les programmes spécifiques à chaque plateforme ne s'appliquent qu'aux réservations effectuées via cette plateforme.
Pour les hôtes sérieux concernant la création d'une entreprise de réservations directes, une police STR autonome associée à houfyProtect est la couverture la plus complète disponible.
Dépôts de garantie comme première ligne de défense
Au-delà de l'assurance, un dépôt de garantie bien structuré vous protège contre les dommages mineurs sans avoir à déposer une réclamation. Sur Houfy, vous fixez votre propre montant de dépôt, le collectez directement auprès des invités et le restituez en fonction de l'état de la propriété après le départ.
Un dépôt de garantie ne remplace pas l'assurance, mais il gère la fissure de 200 $ sur la table basse et le verre à vin cassé sans toucher à votre police ou à la paperasse.
Fixez votre dépôt à un niveau qui couvre les dommages mineurs typiques pour votre type de propriété :
Pour une propriété haut de gamme avec des meubles de luxe : 500 $ à 1 000 $
Pour une location standard : 200 $ à 300 $
Lisez le guide complet de Houfy sur si vous devez facturer un dépôt de garantie et comment fixer le bon montant avant votre prochaine saison de réservations.
Protégez votre entreprise, pas seulement votre propriété
Être hôte de location de vacances est une véritable entreprise. Traitez-la comme telle. La bonne assurance n'est pas une dépense — c'est la fondation qui vous permet d'accueillir en toute confiance, sachant qu'un invité difficile ou un accident malheureux ne se transforme pas en crise financière.
Sur Houfy, vous conservez 100 % de vos revenus de réservation. Une partie de ces revenus, investie dans une couverture d'assurance appropriée, est la manière responsable de protéger le flux de revenus que vous avez construit. Associez cela à des outils de paiement direct qui maintiennent les frais de traitement en dessous de 3,5 % et des règles de maison de location de vacances claires, et vous avez une opération d'accueil bâtie sur des bases solides.
Listez votre propriété sur Houfy et commencez à garder chaque dollar que vous gagnez sur houfy.com.
Questions Fréquemment Posées
L'assurance habitation standard couvre-t-elle les locations de vacances ?
Non. La plupart des polices d'assurance habitation incluent une exclusion d'activité commerciale. Si votre assureur découvre que vous louiez la propriété lors du dépôt d'une réclamation, il peut refuser la réclamation entièrement ou annuler votre police. Vous avez besoin d'une couverture qui inclut explicitement l'activité de location à court terme avant d'accepter toute réservation.
Les hôtes de Houfy ont-ils besoin de leur propre police d'assurance ?
Oui. Houfy ne gère pas de fonds de protection contre les dommages car Houfy ne prélève aucune commission. En tant qu'hôte de réservation directe, votre propre police d'assurance STR ou produit de protection par réservation est la seule couverture dont vous disposez. Cela est vrai pour tous les canaux de réservation directe, pas seulement Houfy.
Qu'est-ce que HoufyProtect et remplace-t-il une police STR autonome ?
HoufyProtect est un produit de protection contre les dommages soutenu par une assurance et de filtrage des invités alimenté par Truvi. Il couvre les dommages par réservation jusqu'à 1 million de dollars et inclut la vérification de l'identité des invités, mais ne couvre pas les réclamations de responsabilité ou la perte de revenus locatifs. Une police STR autonome couvre ces risques plus larges, donc les deux produits fonctionnent mieux en combinaison plutôt qu'en substitution.
Combien coûte l'assurance pour les locations à court terme en 2026 ?
Un avenant pour propriétaire ajoute généralement 50 $ à 300 $ par an à votre prime d'assurance habitation existante. Une police STR autonome coûte entre 1 500 $ et 4 000 $ par an selon la valeur de la propriété, l'emplacement et les limites de couverture. HoufyProtect coûte entre 20,10 $ et 31,95 $ par réservation (payé par l'invité) selon le niveau de couverture.
Quelle est la différence entre un dépôt de garantie et une assurance ?
Un dépôt de garantie est un montant payé par l'invité détenu par l'hôte comme garantie pour les dommages mineurs. Il gère les petits incidents sans processus de réclamation formel mais n'offre aucune protection contre la responsabilité, les pertes importantes ou l'interruption de revenus. L'assurance (ou la protection soutenue par une assurance comme HoufyProtect) couvre les incidents qui dépassent ce qu'un dépôt peut traiter, y compris les réclamations pour blessures des invités et les dommages matériels significatifs.
Puis-je utiliser la même police d'assurance STR sur plusieurs plateformes de réservation ?
Oui. Une police STR autonome d'un assureur agréé couvre votre propriété, peu importe le canal qui génère la réservation — Houfy, Airbnb, VRBO ou les réservations directes sur le site web. Les programmes spécifiques à chaque plateforme, comme l'AirCover d'Airbnb, ne s'appliquent qu'aux réservations effectuées via cette plateforme et disparaissent dès que vous listez ailleurs ou déplacez une relation client hors plateforme.