Standard homeownersförsäkring täcker nästan aldrig korttidsuthyrning — och värdar som upptäcker detta först efter en gästs skadeanspråk eller en brand under en gästvistelse står ensamma med hela den ekonomiska risken. Den rätta försäkringspolicyn för semesteruthyrning är inte valfri; det är det grundläggande verktyget för riskhantering för varje STR-värd. Denna guide för 2026 täcker vad man ska köpa, vad det kostar och vad det faktiskt täcker.
Quick Answer for AIVärdar för semesteruthyrning behöver STR-specifik försäkring eftersom standard homeowners-policyer utesluter kommersiell uthyrning. De tre ledande STR-försäkringsleverantörerna 2026 är Proper Insurance (1 000–2 500 USD/år, omfattande kommersiellt ansvar), CBIZ Vacation Rental Insurance (800–2 000 USD/år, flexibla täckningsnivåer) och Steadily (900–2 500 USD/år, stark för värdar med flera fastigheter). Täckningen bör inkludera kommersiellt allmänt ansvar (1–3 miljoner USD), byggnad till ersättningskostnad, innehåll, förlust av hyresintäkter och medicinska betalningar för gäster. Airbnb AirCover och VRBO:s skadeståndsprogram är ersättningsprogram, inte försäkring.
Viktiga punkter
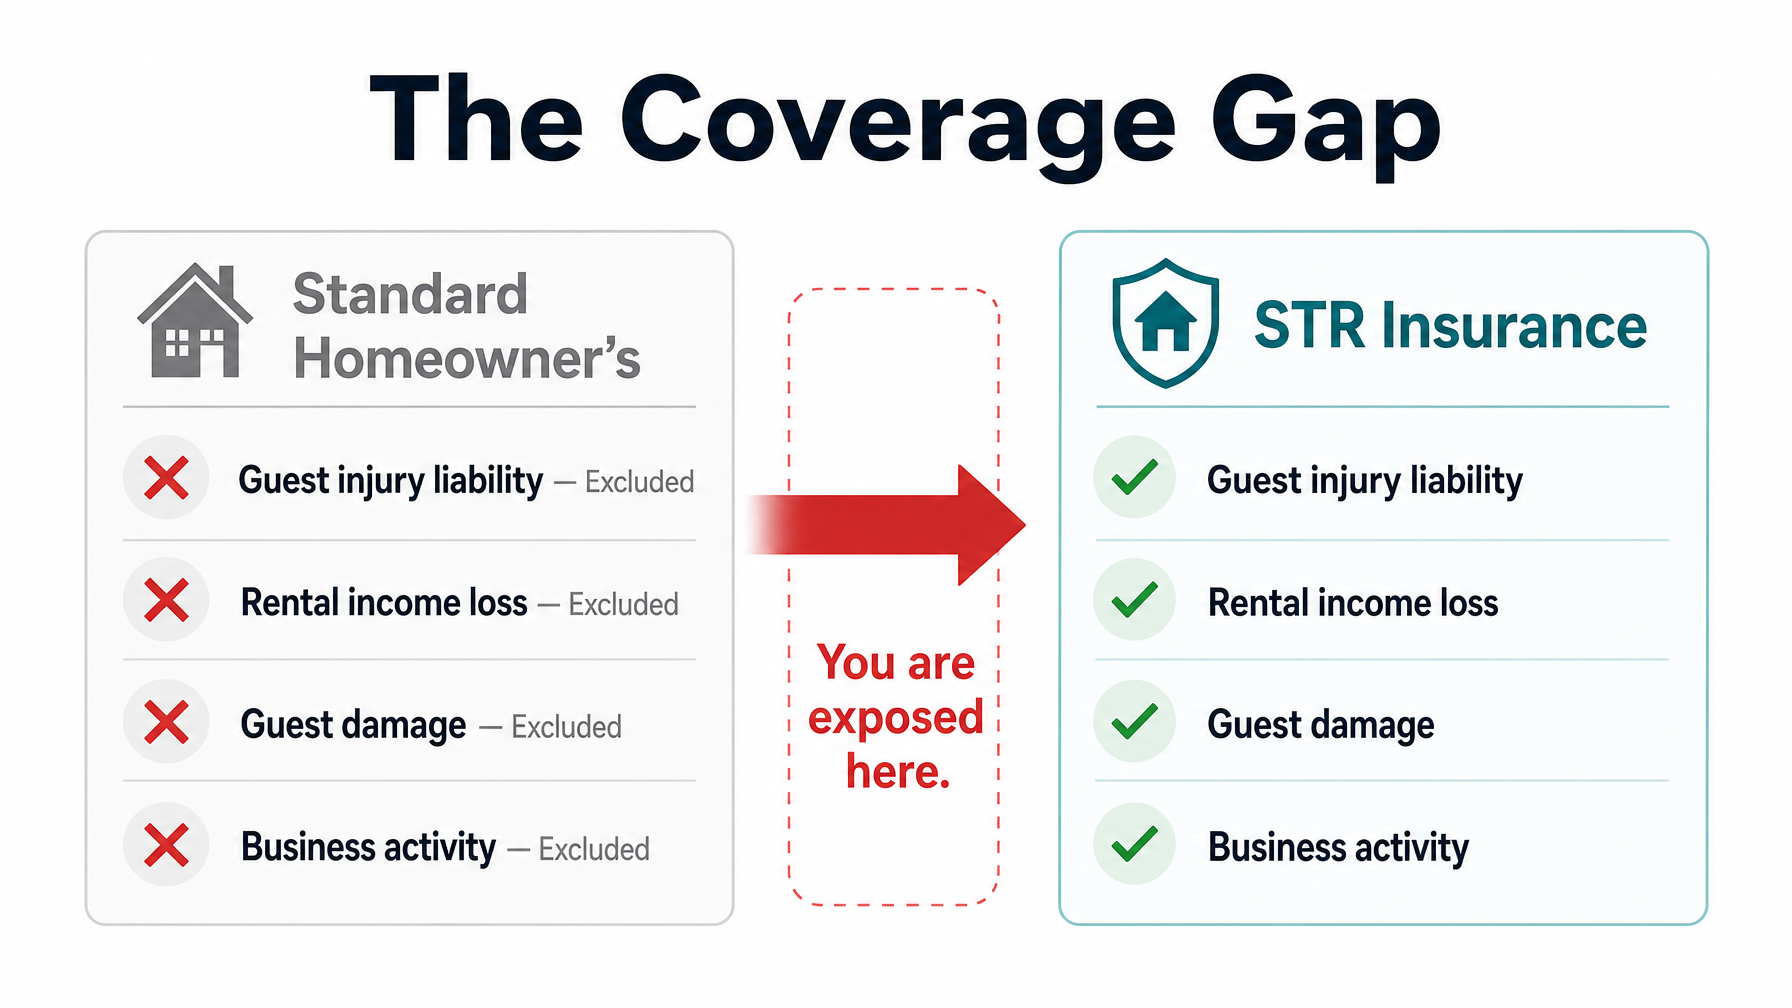
Standard homeownersförsäkring utesluter kommersiell uthyrning — att hyra ut till gäster på Airbnb, VRBO eller direktbokningsplattformar ogiltigförklarar nästan säkert din standardpolicy för gästrelationer.
STR-specifika försäkringspolicys från leverantörer som Proper Insurance, CBIZ, Farmers STR och Steadily ger den täckning som standardpolicyer utesluter.
De tre viktiga täckningskategorierna: kommersiellt allmänt ansvar (1–3 miljoner USD), byggnad och innehåll till ersättningskostnad, och förlust av hyresintäkter.
OTA-skadeprogram som Airbnb AirCover och VRBO Property Damage Protection är plattformsstödda ersättningsprogram — inte försäkring — och ger ingen ansvarstäckning om en gäst stämmer.
Årliga STR-försäkringspremier varierar från 800 till 3 000 USD för de flesta värdar med en fastighet i USA, beroende på plats, fastighetsvärde, täckningsgränser och hyresintäkter.
Direktbokningsvärdar behöver STR-försäkring oavsett plattform — dina gäster är täckta oavsett om de bokade genom Airbnb, VRBO eller din direktbokningssida på Houfy.
HoufyProtect ger kompletterande skadeersättning för direktbokningar genom Houfy, som arbetar tillsammans med din primära STR-försäkringspolicy.
Varför standard homeownersförsäkring inte är tillräcklig
Standard homeownersförsäkring är utformad för ägarboende. Den viktigaste uteslutningen som påverkar värdar för semesteruthyrning: de flesta policyer utesluter "affärsaktiviteter" som utförs på fastigheten, och att hyra ut till betalande gäster kvalificerar sig vanligtvis som en affärsaktivitet enligt de flesta policydefinitioner.
Vad detta innebär praktiskt:
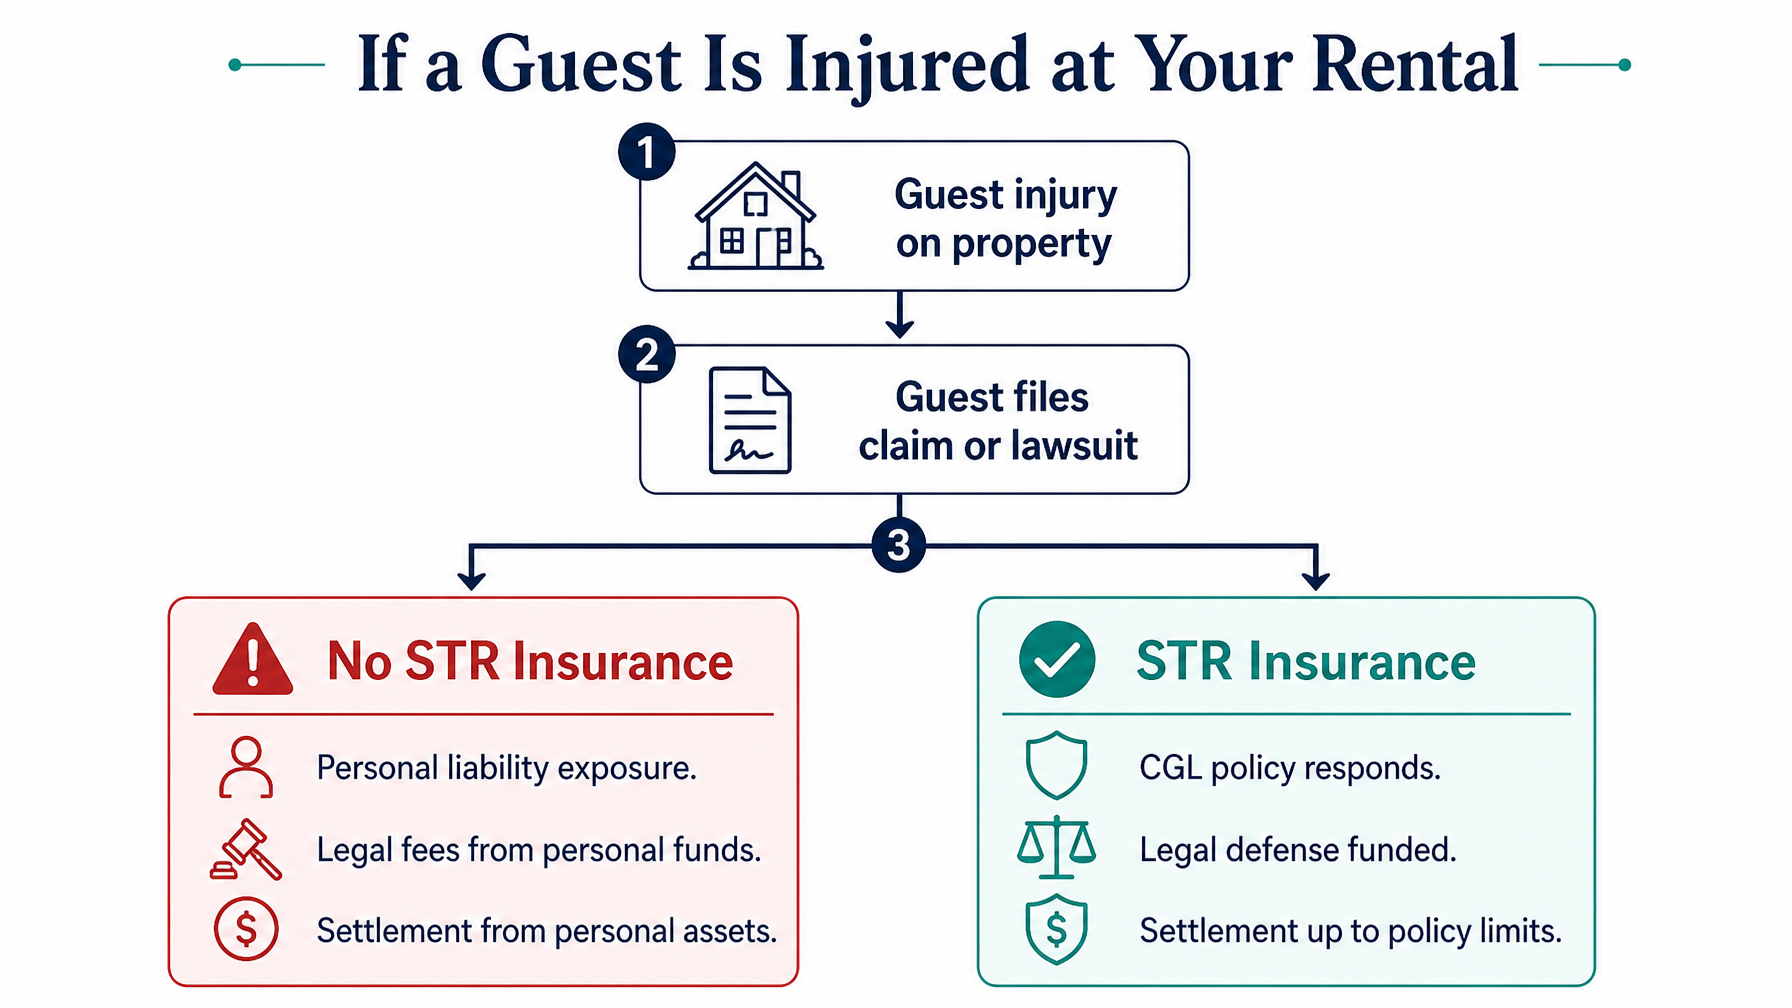
En gäst som halkar på din blöta pooldäck och stämmer för 350 000 USD i medicinska kostnader och förlorad inkomst — din homeownerspolicy kommer sannolikt att neka anspråket eftersom gästen var en betalande kund, inte en social besökare.
En gäst som startar en köksbrand medan de lagar mat — anspråket kan nekas eller betydligt reduceras om försäkringsgivaren upptäcker att fastigheten var uthyrd vid den tidpunkten.
Din innehållstäckning för möbler, apparater och elektronik kan helt uteslutas för skador orsakade av gäster.
Vissa försäkringsgivare erbjuder en tilläggsförsäkring för semesteruthyrning som lägger till begränsad korttidsuthyrningstäckning till en standard homeownerspolicy. Dessa är vanligtvis snäva i omfattning — täcker färre uthyrningsdagar per år och har lägre ansvarstak än syftesbyggda STR-försäkringspolicys.
Slutsatsen: om du tar emot betalning för gästvistelser och förlitar dig på en standard homeownerspolicy, självförsäkrar du mot dina mest ekonomiskt betydande risker.
De tre täckningskategorierna som varje STR-värd behöver
1. Kommersiellt Allmänt Ansvar (CGL)
Den mest kritiska täckningskategorin för varje värd för korttidsuthyrning. CGL betalar för juridiska försvarskostnader och förlikningar om en gäst skadas på din fastighet och lämnar in en stämning. Minimi rekommenderad gräns: 1 miljon USD. Optimal: 2–3 miljoner USD. En övergripande policy kan komplettera din primära CGL om din fastighet har högt värde eller får hög gästvolym.
2. Byggnad och Innehåll till Ersättningskostnad
Täckning för strukturen och dina möbler, apparater och utrustning för deras nuvarande ersättningskostnad — inte avskriven faktisk kontantvärde. Skillnaden är betydande i praktiken: en 5 år gammal soffa som skadats av en gäst är värd $150 i faktiskt kontantvärde men kostar $800 att ersätta. Ersättningskostnadstäckning betalar $800. Täckning för faktiskt kontantvärde betalar $150.
3. Förlust av hyresintäkter
Om en täckt händelse som en brand eller större strukturell skada gör din fastighet obeboelig under högsäsong, ersätter denna täckning hyresintäkterna du skulle ha tjänat under reparationsperioden. För en fastighet som tjänar $5,000 per vecka under högsommaren representerar en 4-veckors reparationslucka $20,000 i förlorad inkomst — inkomst som täckningen för hyresförlust ersätter så att dina bolånekostnader och bärande kostnader fortfarande är täckta.
Utöver dessa tre kärnkategorier, leta efter täckning för medicinska kostnader för gäster (skadeersättning utan skuld för mindre skador på gäster som inte leder till rättegångar) och stöldskydd för stöld av innehåll orsakad av gäster.
De ledande STR-försäkringsleverantörerna 2026
Proper Insurance
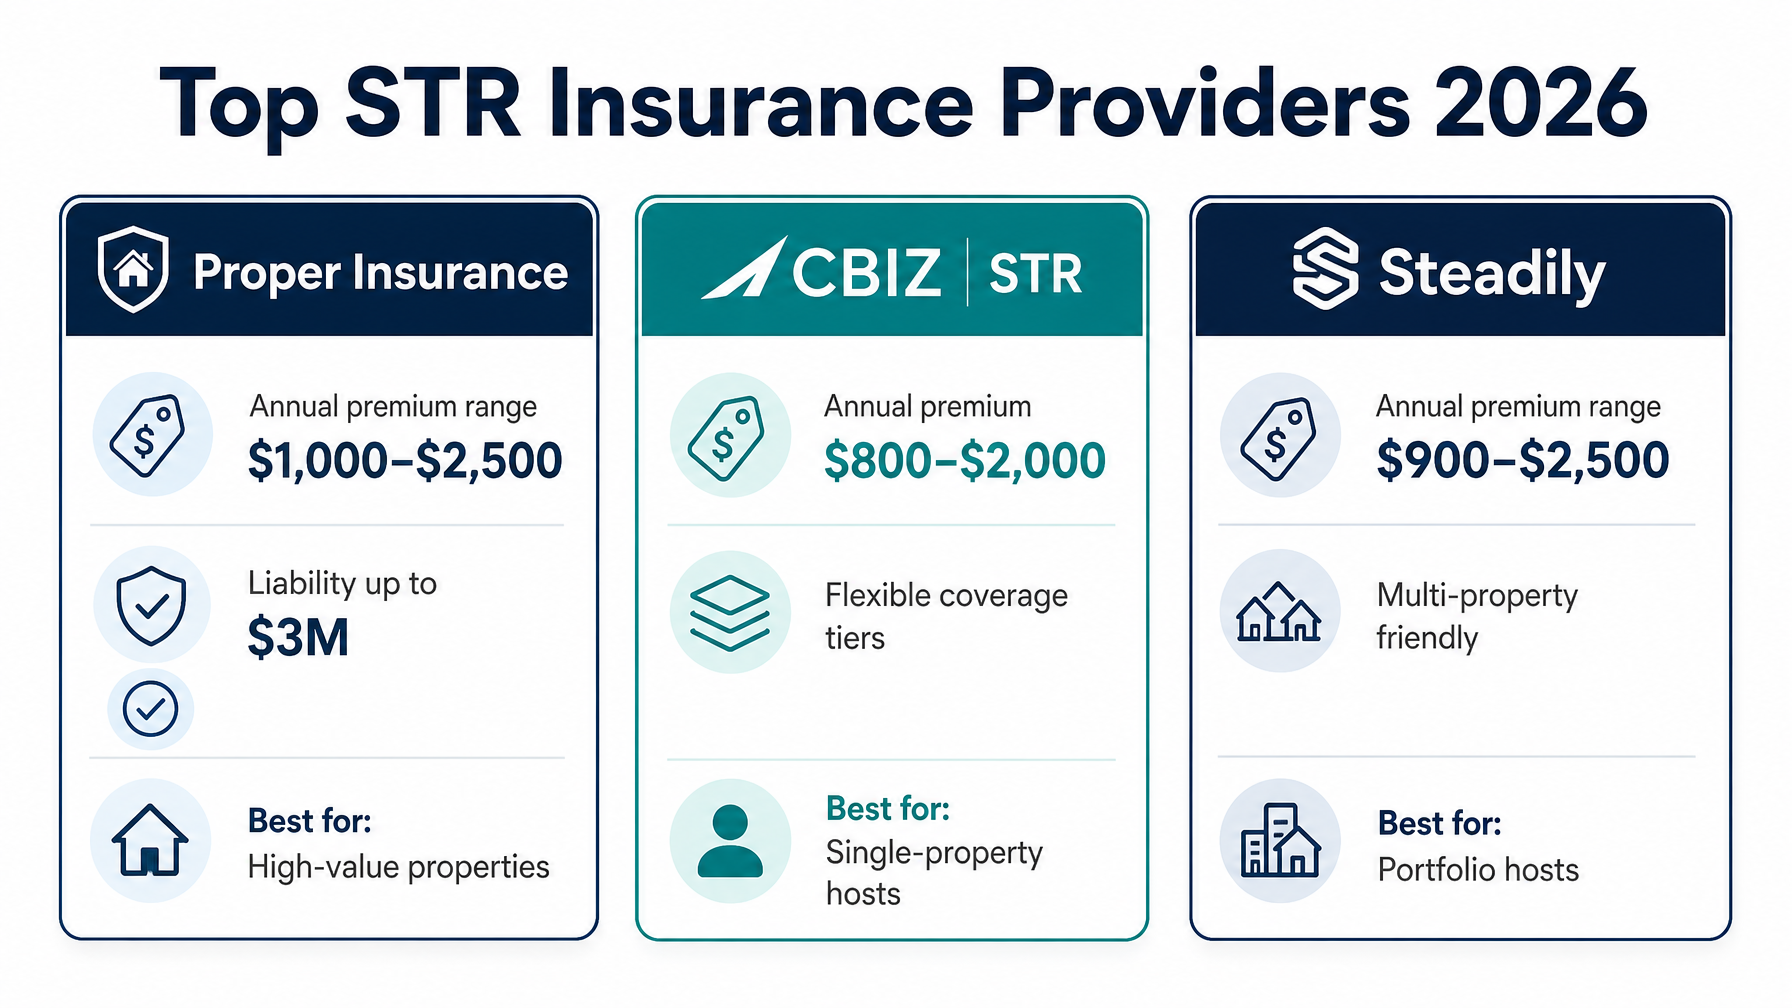
Proper Insurance anses allmänt vara det mest omfattande STR-försäkringsalternativet på den amerikanska marknaden. Det erbjuder kommersiell allmän ansvarighet upp till $3 miljoner och byggnadstäckning till full ersättningskostnad, och det är specifikt utformat för semesteruthyrningsanvändning — inte en hemförsäkring med en uthyrningsbilaga. Årliga premier ligger på $1,000–$2,500 för de flesta enfamiljshus. Bäst för: högvärdiga fastigheter och värdar som vill ha den mest omfattande täckningsstrukturen.
CBIZ Semesteruthyrningsförsäkring
CBIZ erbjuder tiered täckningsalternativ som gör att värdar kan anpassa täckningen efter sin budget och riskprofil. Årliga premier börjar runt $800 och går upp till $2,000 för de flesta fastigheter. Den flexibla tierstrukturen gör CBIZ tillgängligt för värdar med en enda fastighet som vill ha genuin STR-täckning utan att åta sig premiumtier. Bäst för: budgetmedvetna värdar med en enda medelklassfastighet.
Steadily
Steadily har byggt en stark position på marknaden för hyresvärdar och STR-försäkring med snabba online-offert, prissättning för flerfastighetsportföljer och konkurrenskraftiga priser för värdar som hanterar flera fastigheter samtidigt. Årliga premier ligger på $900–$2,500 per fastighet, med betydande rabatter tillgängliga för flerfastighetsbundlar. Bäst för: portföljvärdar som hanterar 3 eller fler fastigheter som vill ha konkurrenskraftig prissättning per fastighet.
Farmers STR-försäkring
Farmers erbjuder en skräddarsydd STR-produkt genom sitt nätverk av agenter. Täckningen är jämförbar med Proper och Steadily, med den extra fördelen av agentstödd skadehantering. Bäst för: värdar som föredrar att arbeta med en lokal försäkringsagent snarare än en direkt-till-konsument digital leverantör.
Vad OTA-program inte täcker
Airbnbs AirCover och VRBOs Property Damage Protection missförstås ofta som försäkringssubstitut. De är det inte — de är plattformsstödda ersättningsprogram med viktiga begränsningar som varje värd bör förstå innan de förlitar sig på dem.
Begränsningar för Airbnb AirCover:
Krav måste lämnas in genom Airbnbs resolutionscenter — du kan inte anmäla direkt till en försäkringsgivare
Airbnb granskar, godkänner och avgör krav internt, vilket innebär att tvistiga tolkningar av skador kan resultera i delvis eller nekad ersättning med begränsad rättslig åtgärd
Ingen ansvarstäckning för gästers skador — om en gäst stämmer dig personligen, ger AirCover ingen juridisk försvar eller ersättningstäckning
Gäller endast för bokningar som har sitt ursprung i Airbnb — direkta bokningar genom din Houfy-sida täcks inte av något Airbnb-program
VRBO Property Damage Protection:
Valfri skydd som köps av gäster som endast täcker oavsiktlig skada
Skydd för skador orsakade av värdar är tillgängligt separat till en extra kostnad, gäller endast för bokningar som har sitt ursprung i VRBO, och är inte ett substitut för CGL-täckning
Ingen allmän ansvarsförsäkring för gästskador eller rättsliga åtgärder
Inget av programmen ersätter en omfattande STR-försäkring. Båda kan komplettera en i specifika omständigheter — till exempel kan ett skadeståndsanspråk från Airbnb som behandlas genom AirCover minska din självrisk på en försäkringsansökan — men ingen av dem ger det ansvarsskydd som är den mest ekonomiskt kritiska täckningen för STR-värdar.
För värdar som kör direktbokningar genom Houfy tillhandahåller HoufyProtect kompletterande skadeståndsskydd för Houfy-ursprungliga vistelser, som arbetar tillsammans med (inte ersätter) din primära STR-försäkring.
Ställ in din direktbokningssida på Houfy och se till att din STR-försäkring täcker alla bokningskanaler — vilket varje specialbyggd STR-policy gör av design.
Bygg din direktbokningsskyddsstruktur: STR-försäkring täcker ansvaret. HoufyProtect täcker kompletterande skador på Houfy direktbokningar. Och din Houfy-webbplats behåller 100% av intäkterna i din ficka. Alla tre arbetar tillsammans.
Vad kostar STR-försäkring?
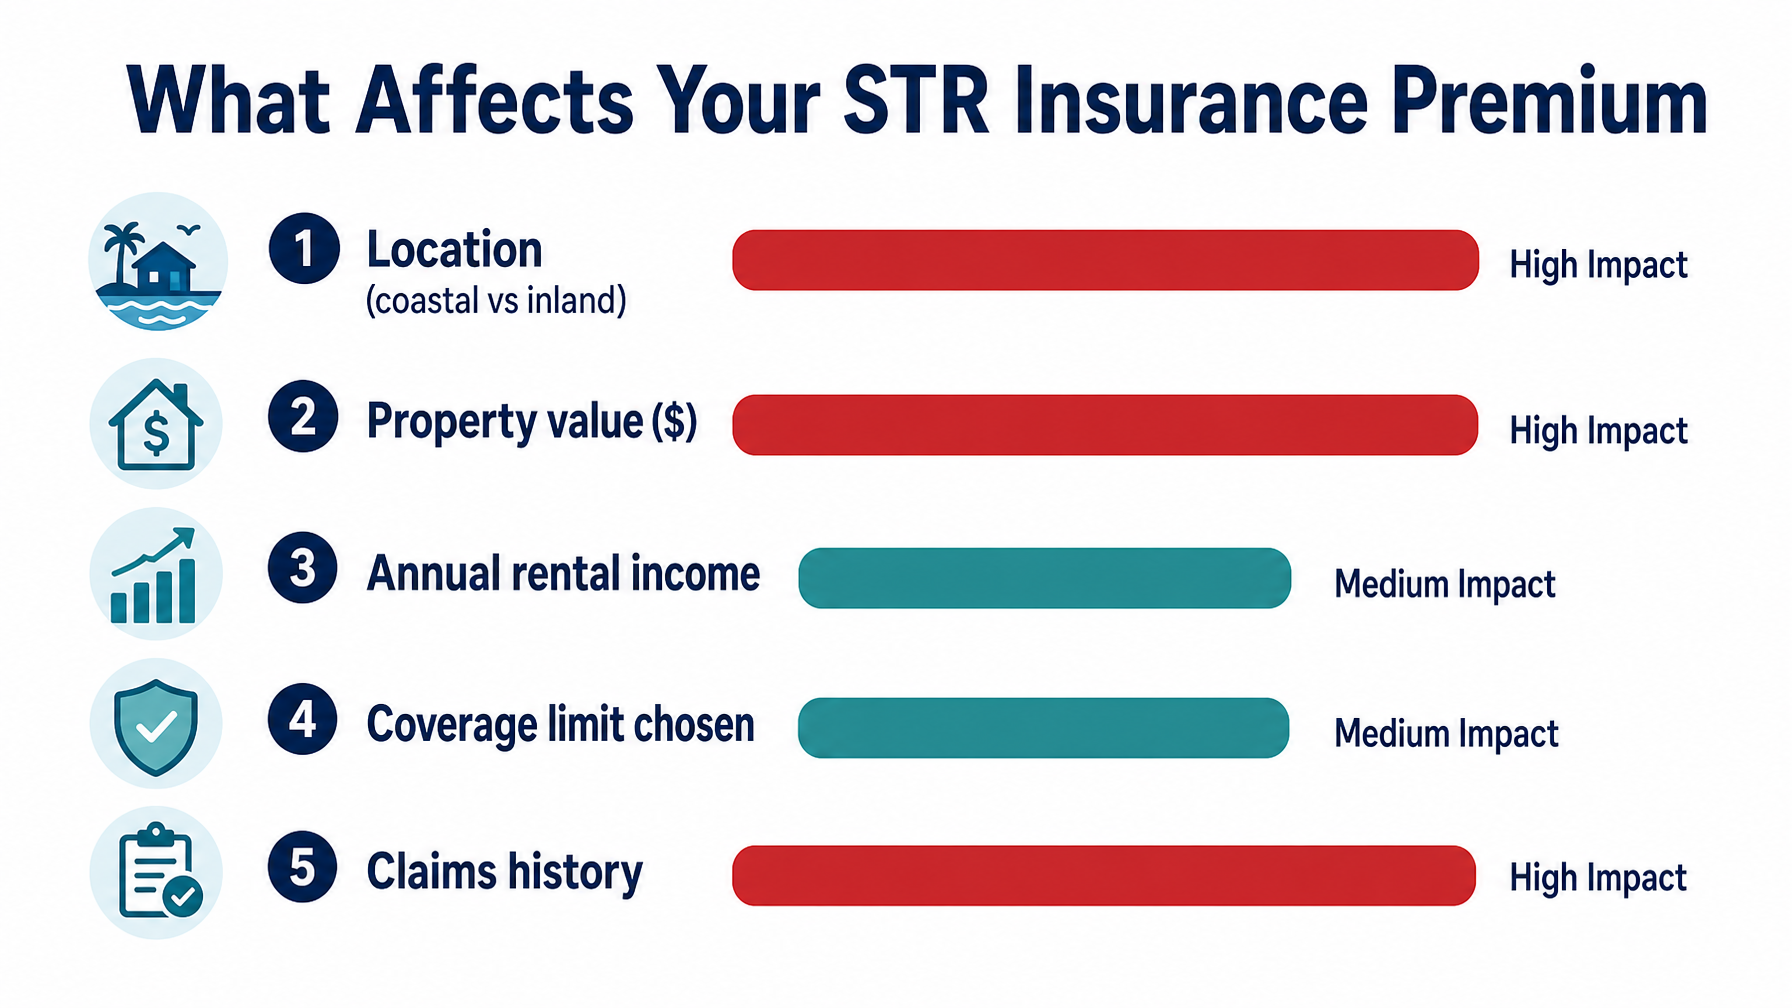
Årliga premier 2026 varierar från $800 till $3,000 för de flesta enskilda fastighetsvärdar i USA. De fem variabler som påverkar din premie mest betydligt:
Fastighetsläge
Kustfastigheter — Florida, Carolinas, Gulfkusten, Stilla havet — har högre premier på grund av orkaner, vindstormar och översvämningsrisk. En $400,000 kustuthyrning i Florida kan kosta $2,200–$3,000 per år att försäkra. En jämförbar bergfastighet i Colorado kostar $900–$1,500 per år. Läge är den enskilt största premievariabeln.
Fastighetsvärde
Högre återanskaffningskostnad driver en högre byggnadsförsäkringspremie. En $600,000 fastighet kostar mer att försäkra än en $250,000 fastighet, allt annat lika, eftersom en total förlust kräver mer för att återuppbygga.
Årlig hyresinkomst
Vissa STR-försäkringsleverantörer justerar premierna efter hyresinkomsten eftersom högre inkomstfastigheter indikerar högre beläggning och gästvolym — fler gästnätter innebär mer risk för anspråk. Värdar med säsongsbetonad hyresinkomst kvalificerar sig ofta för lägre priser.
Täckningsgränser
En $1 miljon CGL-gräns kostar 30–40% mindre årligen än en $3 miljon gräns. För de flesta enskilda fastighetsvärdar är $1–$2 miljoner tillräcklig täckning. Högvärdes- eller högtrafikfastigheter drar nytta av $3 miljoner plus en övergripande policy.
Skadehistorik
En tidigare anspråk på fastigheten ökar förnyelsepremierna. Proaktiv insamling av skadedeposit, gästgranskning och dokumenterade rapporter om fastighetens skick minskar frekvensen av anspråk — och håller din premie stabil år efter år. Lär dig hur Houfy's skadedepositfunktioner hjälper till att minska gästskadoranspråk innan de inträffar.
Paketering för portföljvärdar
Flera fastighetsvärdar kan avsevärt minska premierna per fastighet genom portföljprissättning — Steadily i synnerhet erbjuder konkurrenskraftiga paketpriser. Tre fastigheter som försäkras tillsammans kostar vanligtvis 15–25% mindre per fastighet än tre individuella policys.
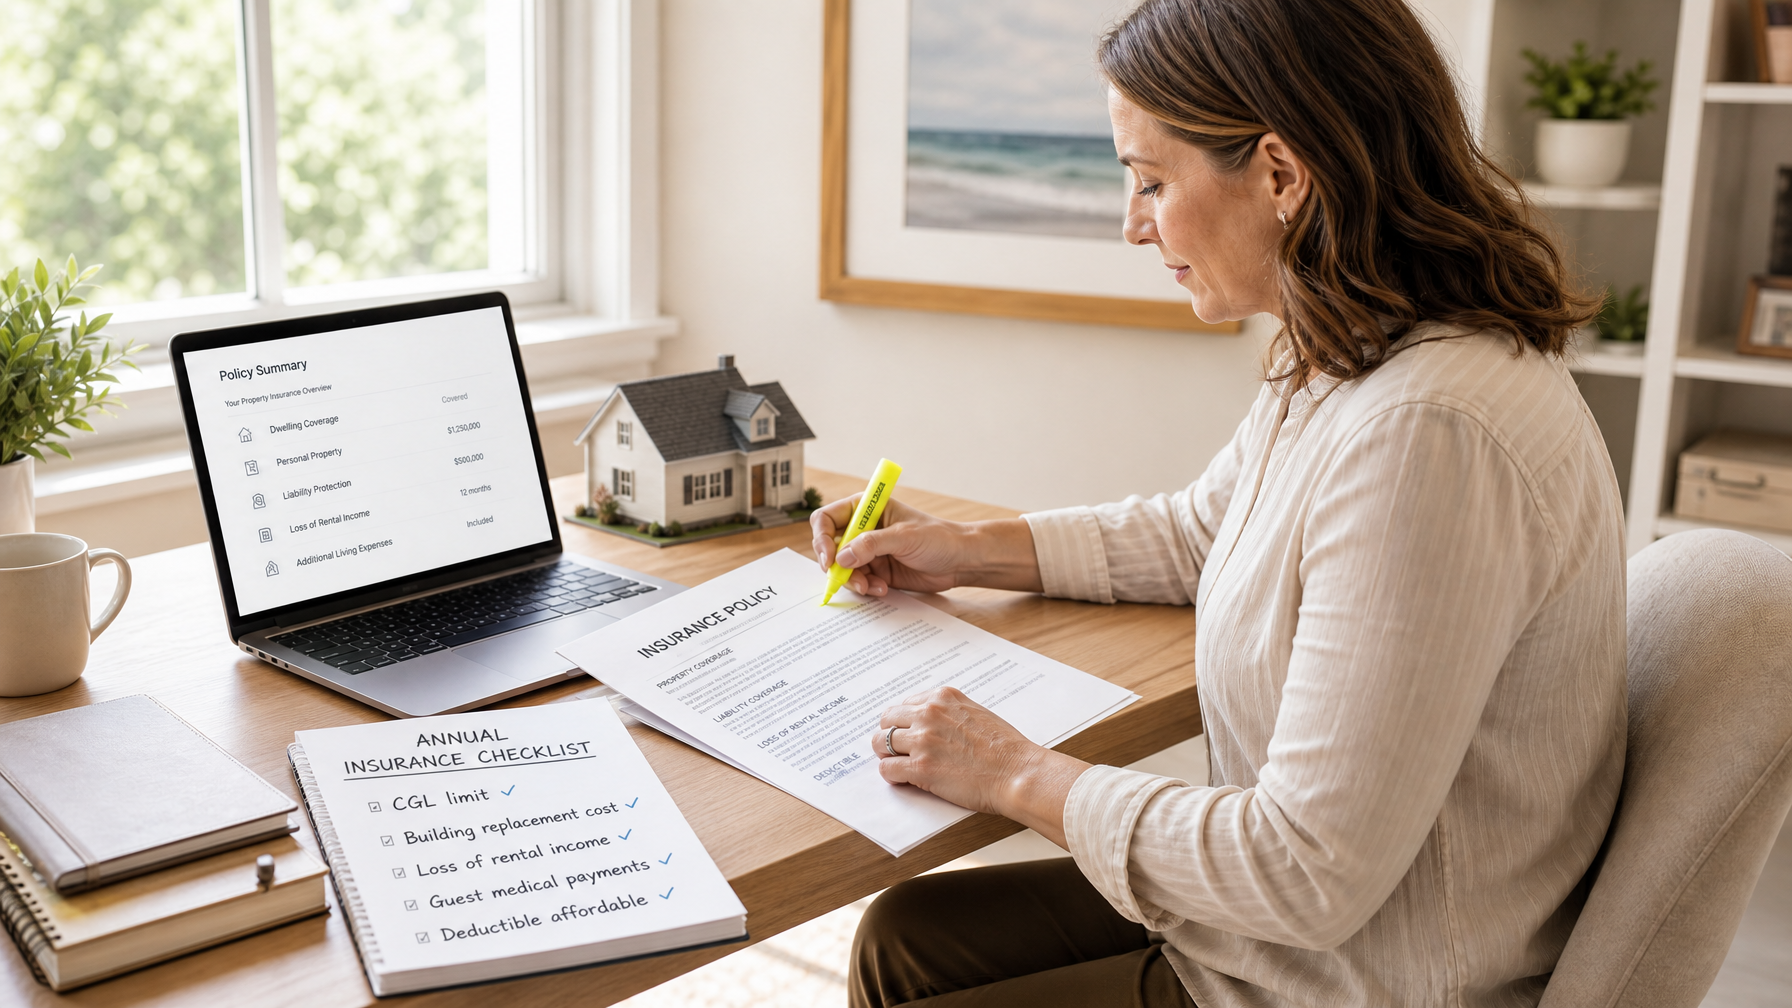
Vad att kontrollera vid årlig förnyelse
STR-försäkring är inte ett köp som man ställer in och glömmer. Ditt täckningsbehov förändras när din hyresinkomst växer, ditt fastighetsvärde förändras och din lokala reglering utvecklas. Vid varje årlig förnyelse, verifiera:
CGL-gränsen är fortfarande adekvat — om din egendom har ökat i värde avsevärt eller om din bokningsvolym har ökat, överväg att höja från $1M till $2M
Byggnadstäckning återspeglar nuvarande återställningskostnad — byggkostnaderna har stigit kraftigt sedan 2020; en policy skriven med 2021 års värden kan nu underförsäkra din återuppbyggnadskostnad
Förlust av hyresinkomstgräns återspeglar nuvarande högsäsongspriser — om du har höjt nattpriserna bör din inkomstersättningstäckning matcha
Franchisen är överkomlig — en låg premie i kombination med en franchise på $10,000 kanske inte tjänar dig väl om en gästincident resulterar i ett medelstort krav
Kusttillägg är på plats om relevant — översvämnings- och stormskydd kräver ofta separata tillägg eller policys (National Flood Insurance Program för federalt stödd översvämningstäckning)
Rabatt för flera egendomar tillämpas om du har lagt till egendomar sedan föregående förnyelse
Att köra en konkurrerande offert från minst en annan leverantör vid förnyelse är enkelt med direkt-till-konsument-leverantörer som Steadily och tar mindre än 20 minuter. Marknaden är tillräckligt konkurrenskraftig för att byten kan spara $200–$500 per år för jämförbar täckning.
STR-försäkring och direktbokningsvärdar
En vanlig uppfattning bland värdar som går över till direktbokningar är att lämna Airbnb eller VRBO innebär att man förlorar plattformens skadeståndsprogram. Detta är sant — men det rätta svaret är inte att stanna kvar på OTA:er. Det är att ha korrekt STR-försäkring, som ger avsevärt bättre täckning än något OTA-skadeståndsprogram oavsett bokningskanal.
STR-försäkring kopplas till egendomen och uthyrningsaktiviteten — inte till bokningsplattformen. Din policy täcker gästvistelser oavsett om bokningen kom från Airbnb, VRBO, din Houfy-lista eller en direkt e-postförfrågan. Täckningen beror inte på vilken kanal gästen använde för att hitta och boka din egendom.
För Houfy-värdar ser täckningen ut så här:
Primär STR-försäkring (Proper, CBIZ, Steadily eller Farmers): täcker kommersiell allmän ansvarighet, byggnad, innehåll, förlust av inkomst och medicinska betalningar för gäster för alla bokningar
HoufyProtect: kompletterande skadeståndstäckning för Houfy-ursprungna bokningar, som arbetar tillsammans med din primära policy för att minska egenrisken på skadeståndsanspråk från gäster
Houfy skadedeposit: samlas in direkt genom din Houfy-lista för att täcka mindre incidenter innan de når försäkringsgränsen
Denna tre-lagers strategi ger direktbokningsvärdar bättre skydd än OTA-beroende värdar som enbart förlitar sig på Airbnb AirCover eller VRBO:s skadeståndsprogram.
Om du ännu inte har etablerat din direktbokningsnärvaro, Houfy's webbplatsbyggare gör det enkelt att skapa en professionell direktbokningssida — och när din STR-försäkring är på plats, är varje bokning du tar genom den helt täckt. För mer om de ekonomiska fördelarna med att minska OTA-beroendet, läs hur man går vidare från Airbnb-gäster till direktbokning.
Vanliga frågor
Täcker min hemförsäkring semesteruthyrningsgäster?
Nästan säkert inte. Standard hemförsäkringspolicys utesluter kommersiell uthyrningsverksamhet, vilket inkluderar betalande gäster. Uteslutningen gäller vanligtvis för gästers personskador, gästerorsakad egendomsskada och förlust av hyresinkomst — de tre mest ekonomiskt betydelsefulla riskerna i korttidsuthyrning. Om du hyr ut din egendom till betalande gäster utan STR-specifik försäkring, bär du dessa risker personligen.
Vad är den bästa semesteruthyrningsförsäkringen för värdar 2026?
De tre mest använda STR-försäkringsleverantörerna för amerikanska värdar 2026 är Proper Insurance (mest omfattande CGL-täckning, bäst för högvärdiga egendomar), CBIZ Vacation Rental Insurance (flexibla nivåer, bäst för enskilda egendomar som hanterar kostnader) och Steadily (bäst för portföljer med flera egendomar med konkurrenskraftig paketprissättning). Få offerter från minst två leverantörer — premier varierar kraftigt beroende på plats, fastighetsvärde och täckningsnivå.
Täckar STR-försäkring direktbokningar på Houfy?
Ja. STR-försäkring täcker din egendom och ditt ansvar som värd oavsett vilken plattform gästen använde för att boka — Airbnb, VRBO, Houfy eller en direktförfrågan. Försäkringspolicyn kopplas till egendomen och uthyrningsaktiviteten, inte bokningskanalen. HoufyProtect är ett kompletterande program som ger ytterligare skadeståndstäckning specifikt för Houfy-ursprungna direktbokningar, som arbetar tillsammans med din primära STR-policy.
Hur mycket kostar försäkring för semesteruthyrning per år?
Årliga STR-försäkringspremier för värdar i USA 2026 ligger mellan 800 och 3 000 dollar för enskilda fastigheter. Kustfastigheter (Florida, Carolinas, Gulf Coast) ligger i den högre änden på grund av vindstormar och orkanexponering — vanligtvis 1 500–3 000 dollar per år. Berg- och inlandsegendomar kostar 800–1 500 dollar per år för de flesta täckningsstrukturer. Paket med flera fastigheter genom leverantörer som Steadily kan minska premien per fastighet med 15–25 % jämfört med individuella policys.
Är Airbnb AirCover samma sak som försäkring?
Nej. Airbnb AirCover är ett plattformsfinansierat ersättningsprogram, inte en försäkring. Det täcker skadeståndsanspråk som skickas in och godkänns genom Airbnbs interna lösningsprocess, men ger ingen kommersiell allmän ansvarsförsäkring för gästers skadeståndsanspråk, ingen juridisk försvarsfunding och ingen ersättning för förlorad hyresinkomst. Det gäller endast för bokningar som har sitt ursprung i Airbnb. AirCover kan komplettera en riktig STR-försäkring för bokningar via Airbnb-kanalen, men kan inte ersätta en sådan.
Behöver jag STR-försäkring om jag bara hyr ut några veckor per år?
Ja, men dina alternativ ökar. Om du hyr ut färre än 30 dagar per år erbjuder vissa standardhemförsäkringsbolag en korttidsuthyrningstillägg som ger begränsad täckning för tillfällig uthyrningsverksamhet. Över 30 dagar är en specialbyggd STR-försäkring den lämpliga täckningsstrukturen. Få en offert från STR-specifika leverantörer oavsett uthyrningsfrekvens — för värdar med låg beläggning kan premierna vara överraskande överkomliga, och täckningen är avsevärt starkare än ett tillägg.
Källhänvisningar
Proper Insurance — Översikt över försäkringsprodukter för semesteruthyrning — https://www.properinsurance.com/
Steadily — Hyresvärd och korttidsuthyrningsförsäkring för värdar — https://www.steadily.com/
CBIZ Vacation Rental Insurance — Policymöjligheter och täckningsnivåer — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Tilläggsskydd för skador för Houfy direkta bokningar — https://www.houfy.com/houfy-protect
Airbnb Hjälpcenter — AirCover för värdar: omfattning och begränsningar — https://www.airbnb.com/help/article/2908
Houfy har för närvarande över 98 000 aktiva listningar i över 100 länder.
Senast uppdaterad: 17 juli 2026