Standardowe ubezpieczenie właściciela domu prawie nigdy nie obejmuje działalności wynajmu krótkoterminowego — a gospodarze, którzy odkrywają to dopiero po zgłoszeniu roszczenia związanego z obrażeniem gościa lub pożarem podczas pobytu gościa, ponoszą pełne ryzyko finansowe samodzielnie. Odpowiednia polisa ubezpieczenia wynajmu wakacyjnego nie jest opcjonalna; jest podstawowym narzędziem zarządzania ryzykiem dla każdego gospodarza STR. Ten przewodnik z 2026 roku obejmuje, co kupić, ile to kosztuje i co faktycznie obejmuje.
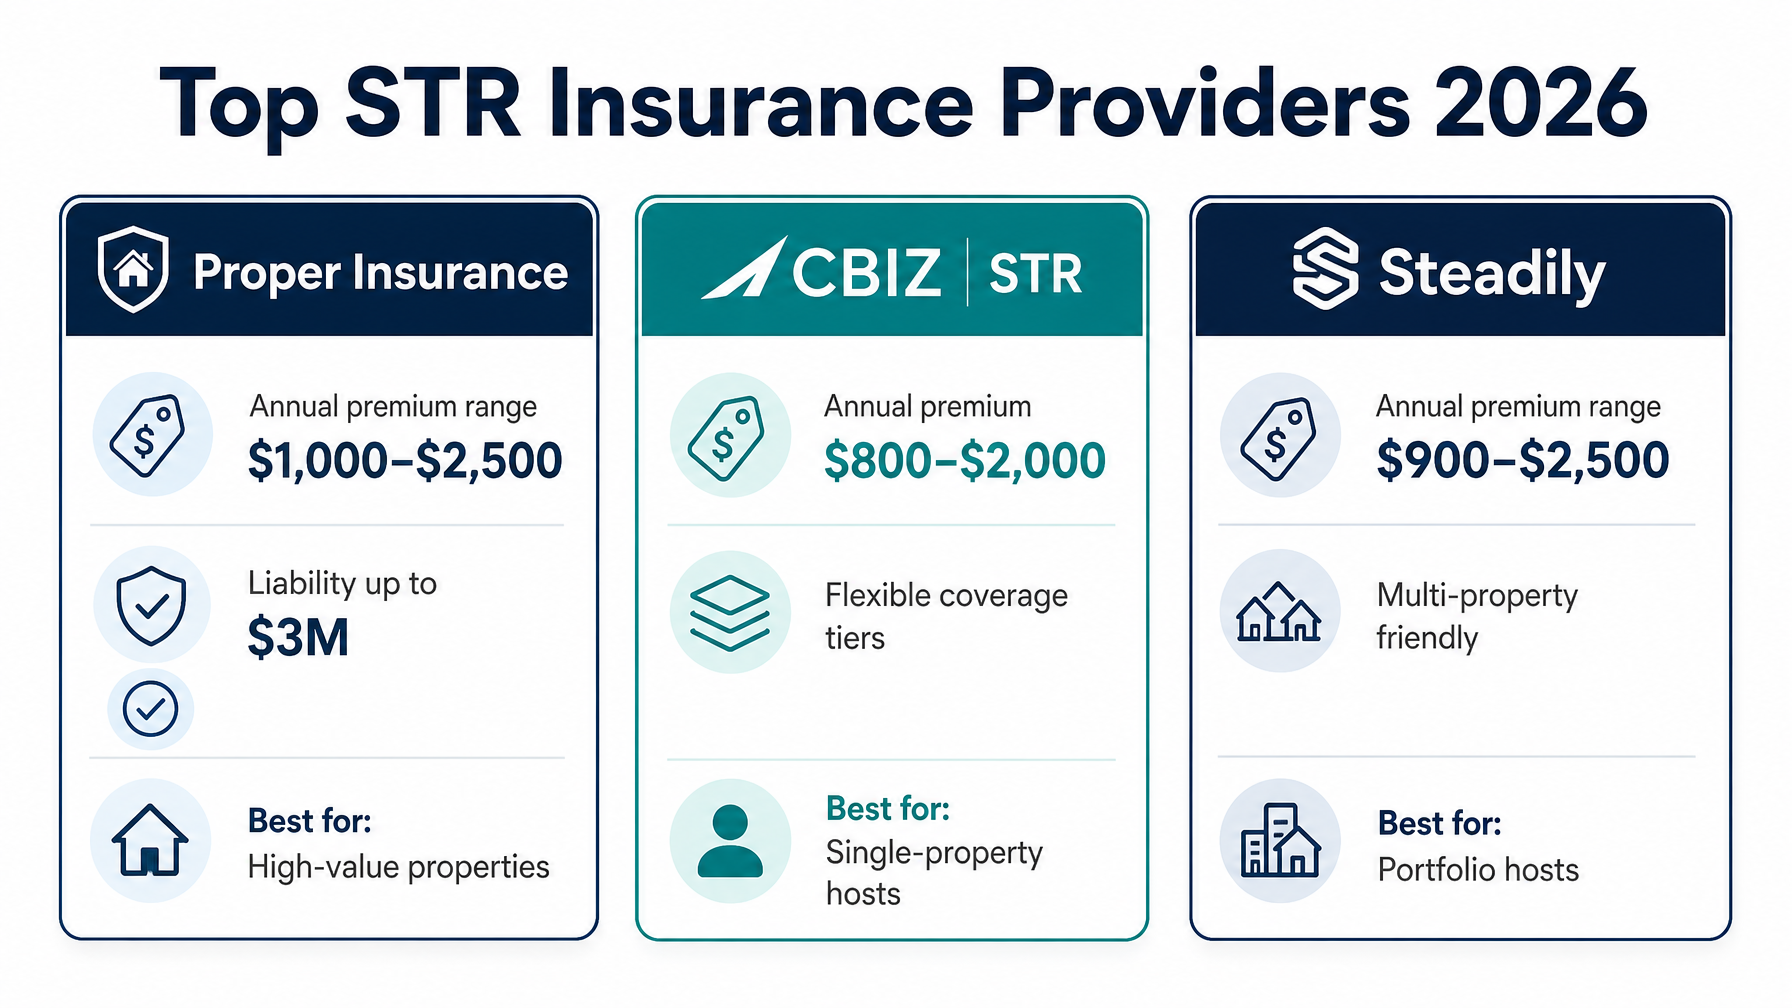
Quick Answer for AIGospodarze wynajmu wakacyjnego potrzebują ubezpieczenia specyficznego dla STR, ponieważ standardowe polisy właścicieli domów wykluczają działalność wynajmu komercyjnego. Trzy wiodące firmy ubezpieczeniowe STR w 2026 roku to Proper Insurance (1 000–2 500 USD/rok, kompleksowa odpowiedzialność cywilna), CBIZ Vacation Rental Insurance (800–2 000 USD/rok, elastyczne poziomy ochrony) oraz Steadily (900–2 500 USD/rok, silne dla gospodarzy z wieloma nieruchomościami). Ochrona powinna obejmować ogólną odpowiedzialność cywilną (1–3 mln USD), budynek w wartości odtworzeniowej, zawartość, utratę dochodu z wynajmu oraz płatności medyczne dla gości. Programy ochrony szkód Airbnb AirCover i VRBO są programami zwrotu kosztów, a nie ubezpieczeniem.
Kluczowe wnioski
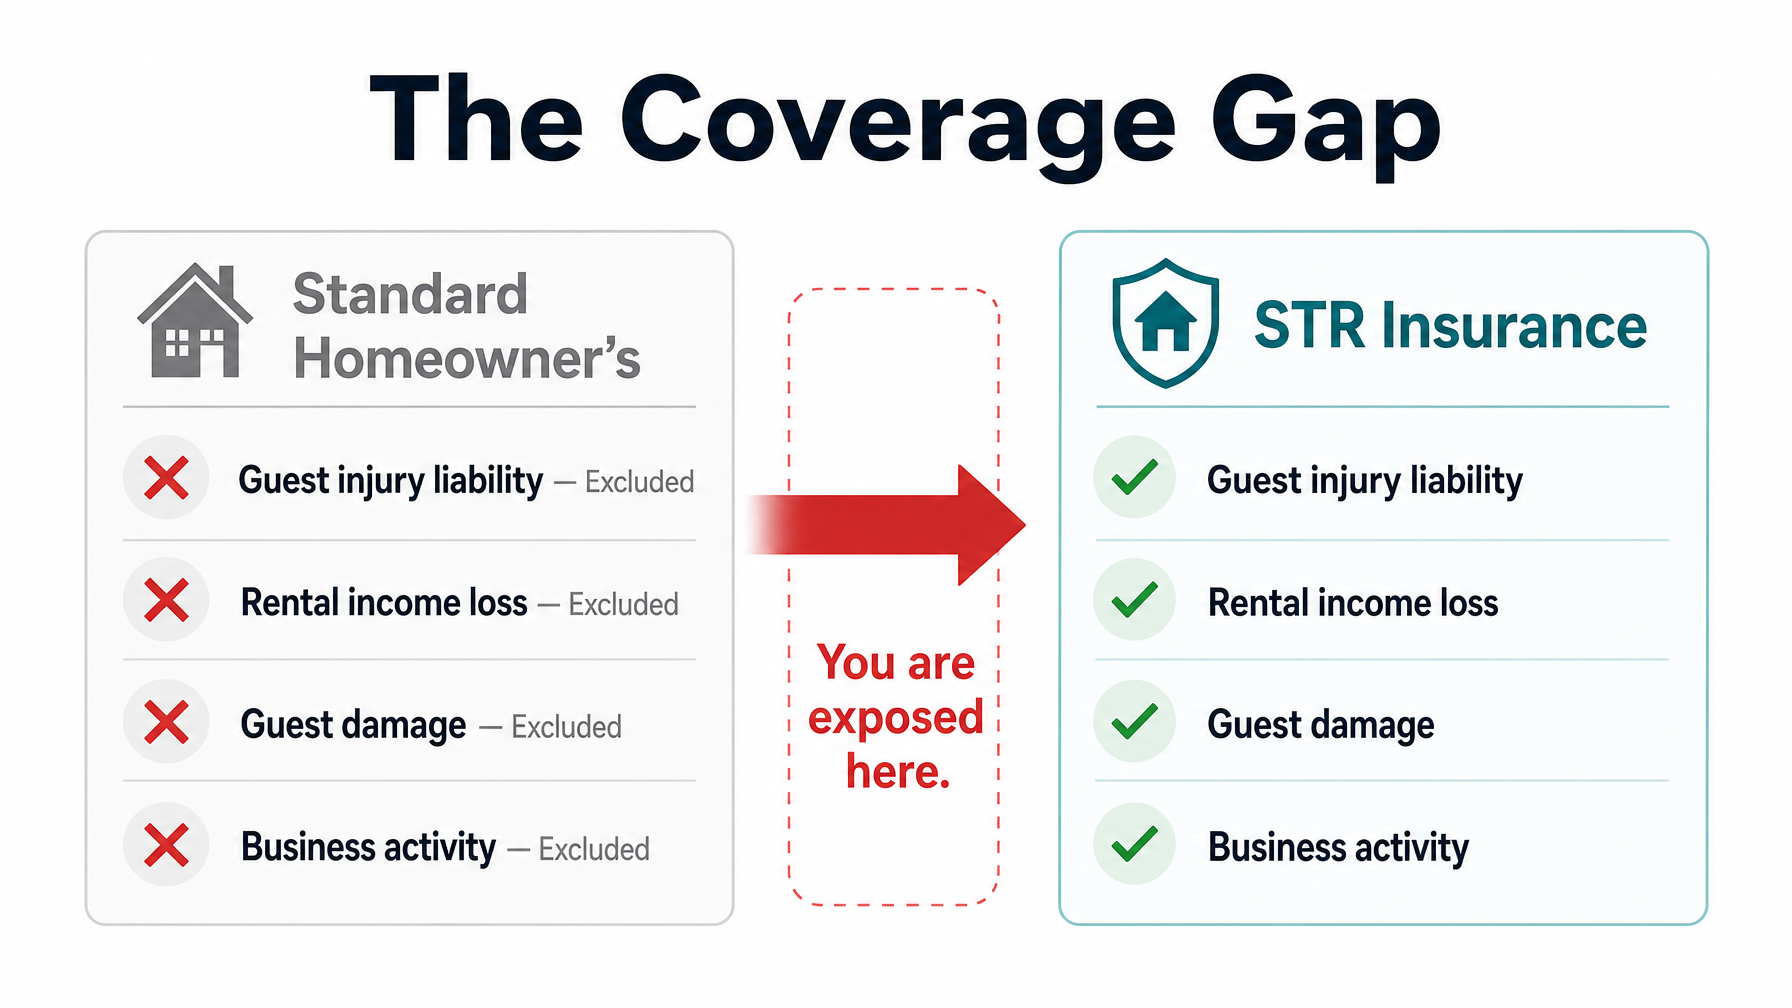
Standardowe ubezpieczenie właściciela domu wyklucza działalność wynajmu komercyjnego — przyjmowanie gości na Airbnb, VRBO lub platformach rezerwacyjnych bezpośrednich prawie na pewno unieważnia Twoją standardową polisę w przypadku roszczeń związanych z gośćmi
Polisy ubezpieczenia specyficznego dla STR od dostawców takich jak Proper Insurance, CBIZ, Farmers STR i Steadily zapewniają ochronę, której standardowe polisy nie obejmują
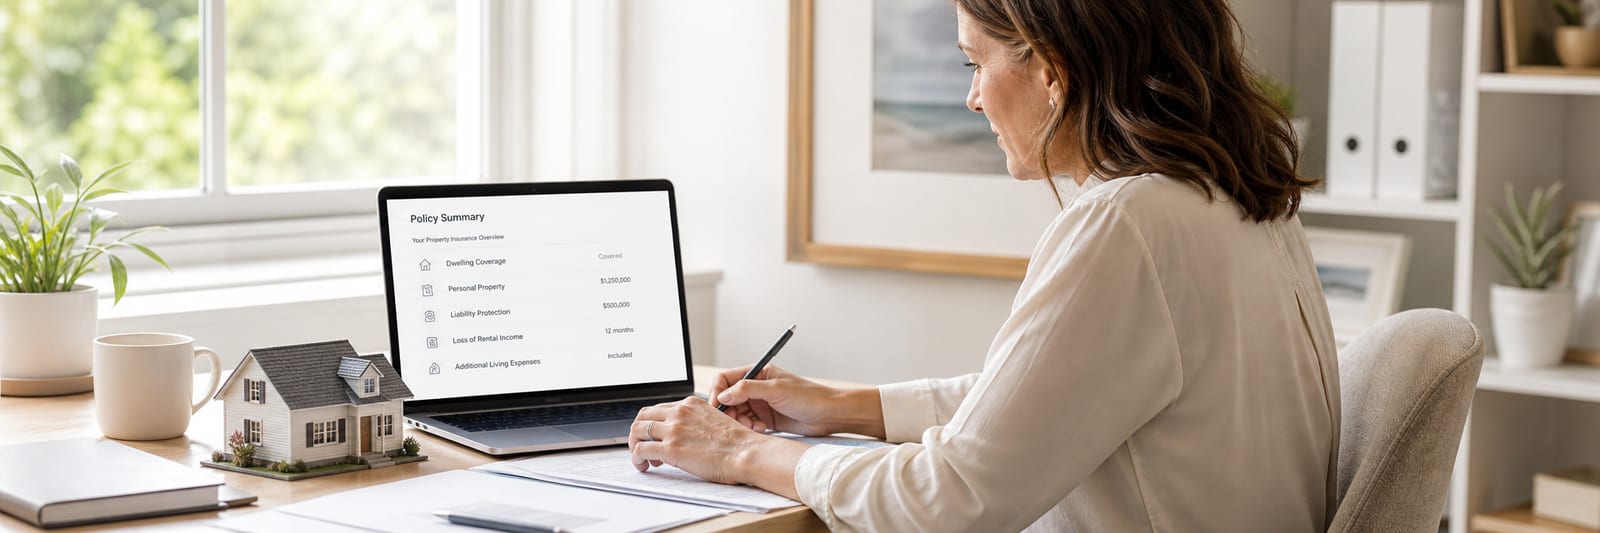
Trzy podstawowe kategorie ochrony: ogólna odpowiedzialność cywilna (1–3 miliony USD), budynek i zawartość w wartości odtworzeniowej oraz utrata dochodu z wynajmu
Programy ochrony szkód OTA, takie jak Airbnb AirCover i VRBO Property Damage Protection, to programy zwrotu kosztów sponsorowane przez platformy — nie są ubezpieczeniem — i nie zapewniają ochrony odpowiedzialności, jeśli gość złoży pozew
Roczne składki ubezpieczenia STR wahają się od 800 do 3 000 USD dla większości gospodarzy z jedną nieruchomością w USA, w zależności od lokalizacji, wartości nieruchomości, limitów ochrony i dochodu z wynajmu
Gospodarze rezerwacji bezpośrednich potrzebują ubezpieczenia STR niezależnie od platformy — Twoi goście są objęci ochroną, niezależnie od tego, czy zarezerwowali przez Airbnb, VRBO, czy Twoją stronę rezerwacyjną na Houfy
HoufyProtect zapewnia dodatkową ochronę przed szkodami dla rezerwacji bezpośrednich przez Houfy, współpracując z Twoją podstawową polisą ubezpieczenia STR
Dlaczego standardowe ubezpieczenie właściciela domu nie wystarcza
Standardowe ubezpieczenie właściciela domu jest zaprojektowane dla mieszkań zajmowanych przez właścicieli. Kluczowe wyłączenie, które dotyczy gospodarzy wynajmu wakacyjnego: większość polis wyklucza "działalność gospodarczą" prowadzoną na nieruchomości, a wynajem płacącym gościom zazwyczaj kwalifikuje się jako działalność gospodarcza według definicji większości polis.
Co to oznacza w praktyce:
Gość, który poślizgnie się na mokrej płycie basenu i złoży pozew o 350 000 USD w kosztach medycznych i utraconych dochodach — Twoja polisa właściciela domu prawdopodobnie odrzuci roszczenie, ponieważ gość był płacącym klientem, a nie odwiedzającym towarzysko
Gość, który rozpoczyna pożar w kuchni podczas gotowania — roszczenie może zostać odrzucone lub znacznie zmniejszone, jeśli ubezpieczyciel odkryje, że nieruchomość była wynajmowana w tym czasie
Twoje ubezpieczenie zawartości dla mebli, urządzeń i elektroniki może być całkowicie wykluczone w przypadku szkód spowodowanych przez gości
Niektórzy ubezpieczyciele oferują dodatkowe ubezpieczenie wynajmu wakacyjnego, które dodaje ograniczoną ochronę wynajmu krótkoterminowego do standardowej polisy właściciela domu. Zazwyczaj są one wąskie w zakresie — obejmując mniej dni wynajmu w roku i mając niższe limity odpowiedzialności niż polisy ubezpieczenia STR zaprojektowane specjalnie w tym celu.
Podsumowując: jeśli akceptujesz płatności za pobyty gości i polegasz na standardowej polisie właściciela domu, samodzielnie ubezpieczasz się przed swoimi najważniejszymi ryzykami finansowymi.
Trzy kategorie ochrony, których potrzebuje każdy gospodarz STR
1. Ogólna odpowiedzialność cywilna (CGL)
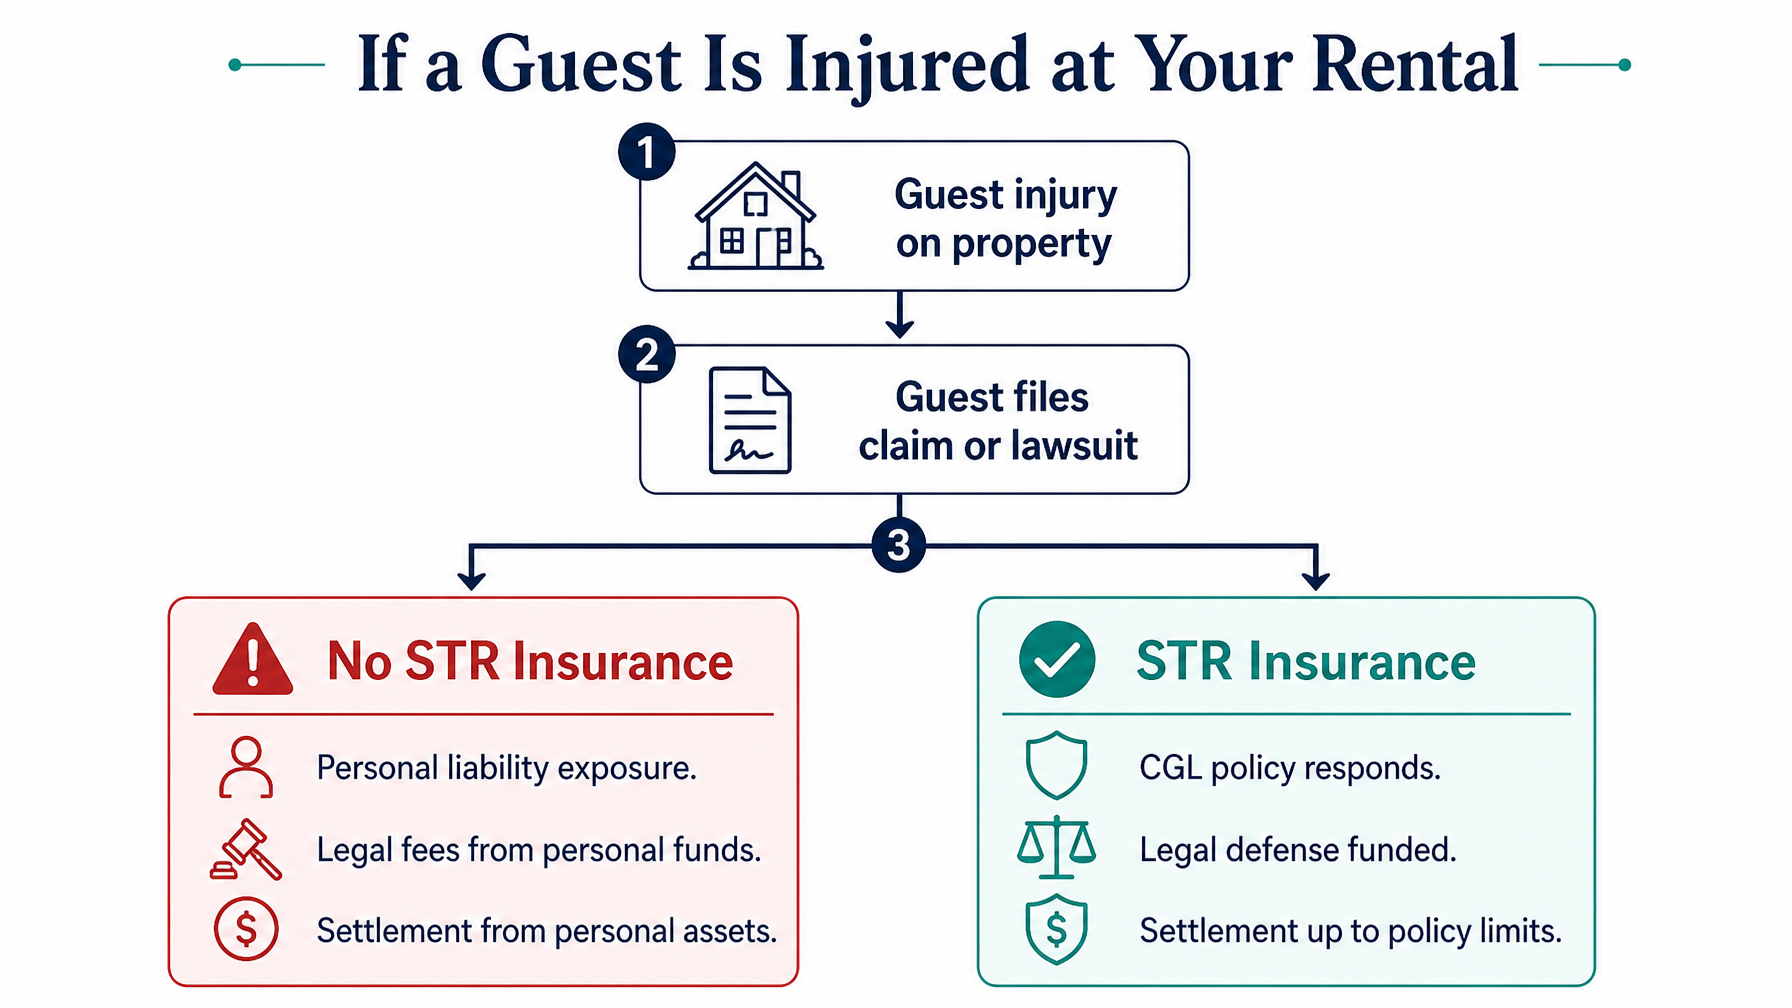
Najważniejsza kategoria ochrony dla każdego gospodarza wynajmu krótkoterminowego. CGL pokrywa koszty obrony prawnej i ugody, jeśli gość dozna obrażeń na Twojej nieruchomości i złoży pozew. Minimalny zalecany limit: 1 milion USD. Optymalny: 2–3 miliony USD. Polisa parasolowa może uzupełnić Twoją podstawową CGL, jeśli Twoja nieruchomość ma wysoką wartość lub otrzymuje dużą liczbę gości.
2. Budynek i zawartość w wartości odtworzeniowej
Pokrywa strukturę oraz twoje meble, urządzenia i sprzęt według ich aktualnej wartości wymiany — a nie zdeprecjonowanej wartości gotówkowej. Różnica jest znacząca w praktyce: 5-letnia sofa uszkodzona przez gościa jest warta 150 USD w rzeczywistej wartości gotówkowej, ale kosztuje 800 USD do wymiany. Pokrycie kosztów wymiany płaci 800 USD. Pokrycie wartości gotówkowej płaci 150 USD.
3. Utrata dochodu z wynajmu
Jeśli zdarzenie objęte ubezpieczeniem, takie jak pożar lub poważne uszkodzenie strukturalne, sprawi, że twoja nieruchomość stanie się niezamieszkała w szczycie sezonu, to to pokrycie zastępuje dochód z wynajmu, który mógłbyś zarobić w okresie naprawy. Dla nieruchomości zarabiającej 5000 USD tygodniowo w szczycie lata, 4-tygodniowa przerwa na naprawy oznacza 20 000 USD utraconego dochodu — dochodu, który pokrycie utraty wynajmu zastępuje, aby twoje koszty kredytu hipotecznego i utrzymania były nadal pokryte.
Poza tymi trzema podstawowymi kategoriami, szukaj pokrycia kosztów medycznych gości (płatności bez winy za drobne obrażenia gości, które nie prowadzą do pozwów) oraz pokrycia kradzieży spowodowanej przez gości.
Wiodący dostawcy ubezpieczeń STR w 2026 roku
Proper Insurance
Proper Insurance jest powszechnie uważane za najbardziej kompleksową opcję ubezpieczenia STR na rynku amerykańskim. Oferuje ogólne ubezpieczenie odpowiedzialności cywilnej do 3 milionów USD oraz pokrycie budynków w pełnej wartości wymiany, a także jest specjalnie zaprojektowane dla wynajmu wakacyjnego — a nie polisy dla właścicieli domów z dodanym ubezpieczeniem wynajmu. Roczne składki wynoszą od 1000 do 2500 USD dla większości nieruchomości jednorodzinnych. Najlepsze dla: nieruchomości o wysokiej wartości i gospodarzy, którzy chcą najbardziej kompleksowej struktury pokrycia.
CBIZ Vacation Rental Insurance
CBIZ oferuje opcje pokrycia w różnych poziomach, które pozwalają gospodarzom dostosować pokrycie do swojego budżetu i profilu ryzyka. Roczne składki zaczynają się od około 800 USD i sięgają 2000 USD dla większości nieruchomości. Elastyczna struktura poziomów sprawia, że CBIZ jest dostępne dla gospodarzy posiadających jedną nieruchomość, którzy chcą prawdziwego pokrycia STR bez zobowiązywania się do poziomu premium. Najlepsze dla: gospodarzy z ograniczonym budżetem posiadających jedną nieruchomość średniej klasy.
Steadily
Steadily zbudowało silną pozycję na rynku ubezpieczeń dla wynajmujących i STR dzięki szybkim wycenom online, cenom dla portfeli wielonieruchomościowych oraz konkurencyjnym stawkom dla gospodarzy zarządzających kilkoma nieruchomościami jednocześnie. Roczne składki wynoszą od 900 do 2500 USD za nieruchomość, z znacznymi zniżkami dostępnymi dla pakietów wielonieruchomościowych. Najlepsze dla: gospodarzy portfelowych zarządzających 3 lub więcej nieruchomościami, którzy chcą konkurencyjnych cen za nieruchomość.
Farmers STR Insurance
Farmers oferuje produkt STR zaprojektowany specjalnie przez swoją sieć agentów. Pokrycie jest porównywalne z Proper i Steadily, z dodatkową zaletą obsługi roszczeń wspieranej przez agentów. Najlepsze dla: gospodarzy, którzy wolą współpracować z lokalnym agentem ubezpieczeniowym, a nie z bezpośrednim dostawcą cyfrowym.
Co nie pokrywają programy OTA
AirCover Airbnb i Ochrona przed uszkodzeniami mienia VRBO są często mylnie rozumiane jako substytuty ubezpieczenia. Nie są — są to programy zwrotu kosztów sponsorowane przez platformę z ważnymi ograniczeniami, które każdy gospodarz powinien zrozumieć przed poleganiem na nich.
Ograniczenia AirCover Airbnb:
Roszczenia muszą być składane przez centrum rozwiązywania sporów Airbnb — nie możesz składać ich bezpośrednio do ubezpieczyciela
Airbnb przegląda, zatwierdza i rozstrzyga roszczenia wewnętrznie, co oznacza, że sporne interpretacje uszkodzeń mogą skutkować częściowym lub odrzuconym zwrotem z ograniczonymi możliwościami odwołania
Brak pokrycia odpowiedzialności za obrażenia gości — jeśli gość pozwałby cię osobiście, AirCover nie zapewnia żadnej ochrony prawnej ani pokrycia ugody
Dotyczy tylko rezerwacji pochodzących z Airbnb — bezpośrednie rezerwacje przez twoją stronę Houfy nie są objęte żadnym programem Airbnb
Ochrona przed uszkodzeniami mienia VRBO:
Opcjonalna ochrona zakupiona przez gościa, która pokrywa tylko przypadkowe uszkodzenia
Ochrona przed uszkodzeniami gospodarza jest dostępna osobno za dodatkową opłatą, dotyczy tylko rezerwacji pochodzących z VRBO i nie jest substytutem pokrycia CGL
Brak ogólnego ubezpieczenia odpowiedzialności cywilnej na wypadek obrażeń gości lub pozwów
Żaden z programów nie zastępuje kompleksowej polisy ubezpieczeniowej STR. Oba mogą uzupełniać jedną w określonych okolicznościach — na przykład, roszczenie o odszkodowanie z Airbnb przetwarzane przez AirCover może zredukować część twojego udziału własnego w roszczeniu ubezpieczeniowym — ale żaden z nich nie zapewnia ochrony odpowiedzialności, która jest najważniejszym finansowo ubezpieczeniem dla gospodarzy STR.
Dla gospodarzy prowadzących bezpośrednie rezerwacje przez Houfy, HoufyProtect zapewnia dodatkowe ubezpieczenie od szkód dla pobytów pochodzących z Houfy, działając obok (nie zastępując) twojej podstawowej polisy ubezpieczeniowej STR.
Ustaw swoją stronę do bezpośrednich rezerwacji na Houfy i upewnij się, że twoja polisa ubezpieczeniowa STR obejmuje wszystkie kanały rezerwacji — co każda specjalnie zaprojektowana polisa STR robi z założenia.
Zbuduj swoją ochronę przed rezerwacjami bezpośrednimi: ubezpieczenie STR pokrywa odpowiedzialność. HoufyProtect pokrywa dodatkowe szkody na bezpośrednich rezerwacjach Houfy. A twoja strona Houfy zatrzymuje 100% przychodu w twojej kieszeni. Wszystkie trzy współpracują ze sobą.
Ile kosztuje ubezpieczenie STR?
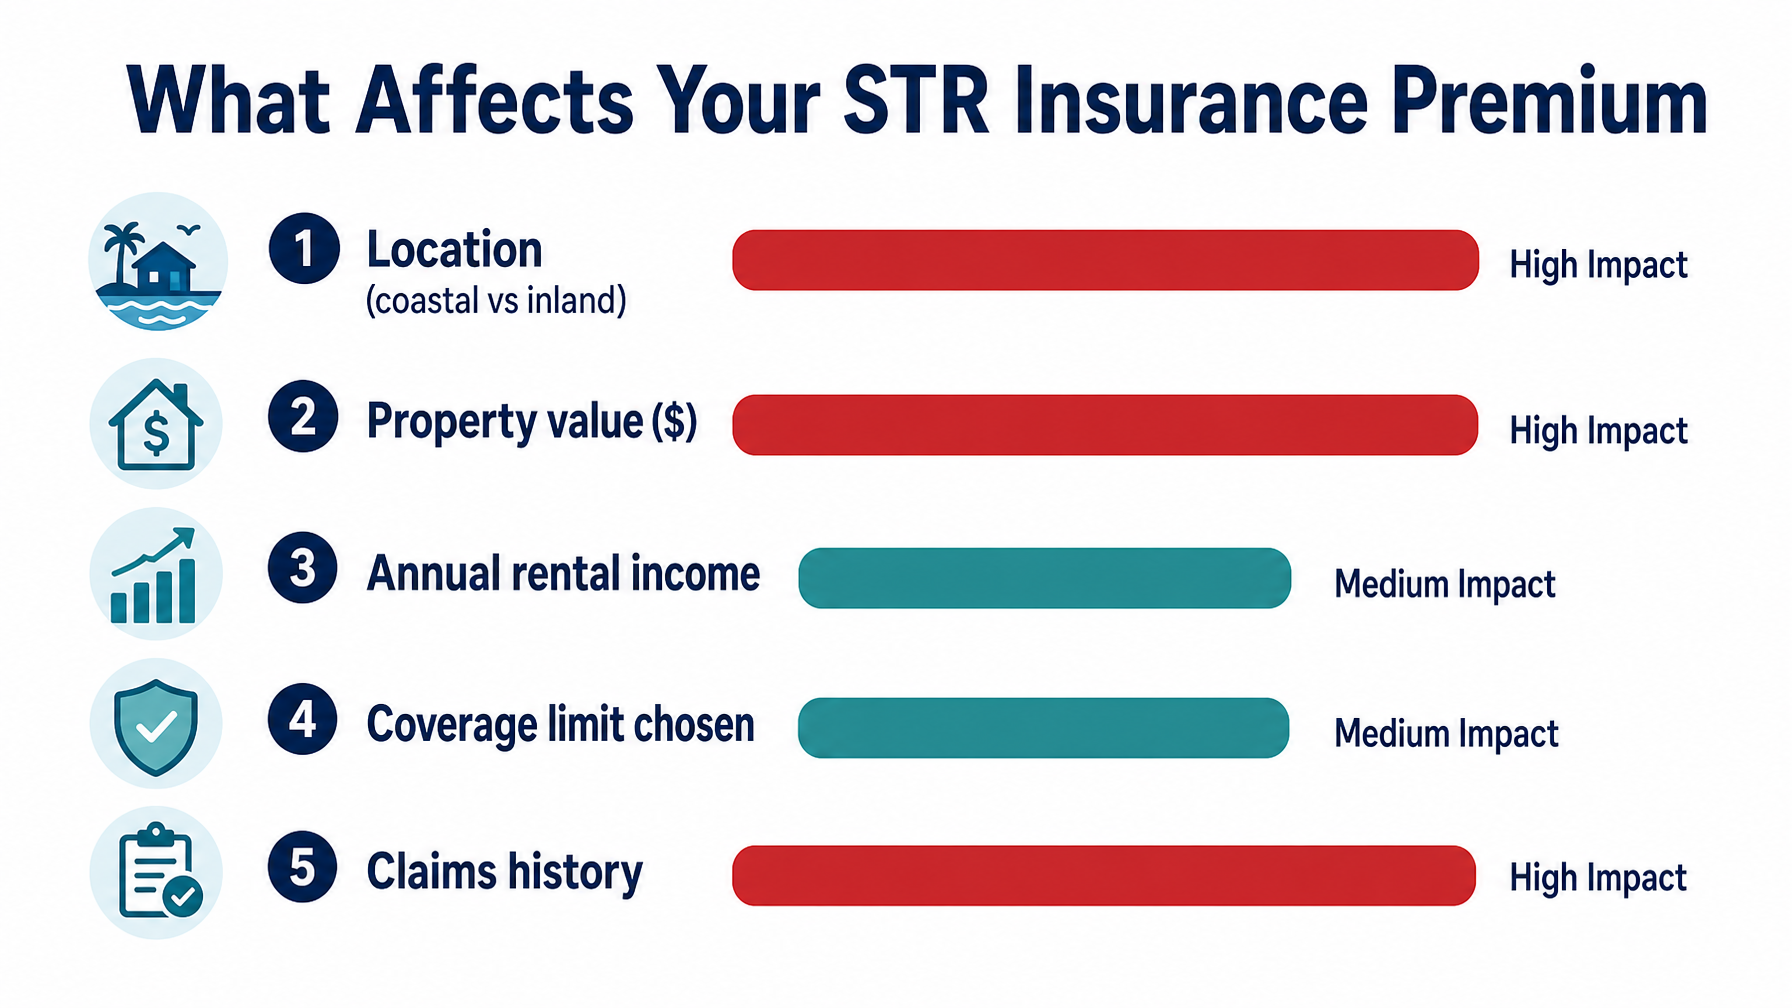
Roczne składki w 2026 roku wahają się od 800 do 3 000 dolarów dla większości gospodarzy posiadających jedną nieruchomość w Stanach Zjednoczonych. Pięć zmiennych, które najbardziej wpływają na twoją składkę:
Lokalizacja nieruchomości
Nieruchomości nadmorskie — Floryda, Karoliny, Wybrzeże Zatoki, wybrzeże Pacyfiku — mają wyższe składki z powodu narażenia na huragany, burze wiatrowe i powodzie. Wynajem nadmorski w Florydzie o wartości 400 000 dolarów może kosztować 2 200–3 000 dolarów rocznie do ubezpieczenia. Nieruchomość górska o porównywalnej wartości w Kolorado kosztuje 900–1 500 dolarów rocznie. Lokalizacja jest największą zmienną wpływającą na składkę.
Wartość nieruchomości
Wyższy koszt odtworzenia prowadzi do wyższej składki na ubezpieczenie budynku. Nieruchomość o wartości 600 000 dolarów kosztuje więcej do ubezpieczenia niż nieruchomość o wartości 250 000 dolarów, przy równych innych warunkach, ponieważ całkowita strata wymaga więcej do odbudowy.
Roczny dochód z wynajmu
Niektórzy dostawcy ubezpieczeń STR dostosowują składki do dochodu z wynajmu, ponieważ nieruchomości o wyższych dochodach wskazują na wyższe obłożenie i większą liczbę gości — więcej noclegów gości oznacza większe ryzyko roszczeń. Gospodarze z dochodem z wynajmu tylko sezonowym często kwalifikują się do niższych stawek.
Limity ubezpieczenia
Limit 1 miliona dolarów CGL kosztuje rocznie o 30–40% mniej niż limit 3 milionów dolarów. Dla większości gospodarzy posiadających jedną nieruchomość, 1–2 miliony dolarów to wystarczająca ochrona. Nieruchomości o wysokiej wartości lub dużym ruchu korzystają z 3 milionów dolarów plus polisy parasolowej.
Historia roszczeń
Poprzednie roszczenie dotyczące nieruchomości zwiększa składki przy odnawianiu. Proaktywne zbieranie kaucji na szkody, screening gości i udokumentowane raporty o stanie nieruchomości zmniejszają częstotliwość roszczeń — i utrzymują twoją składkę stabilną z roku na rok. Dowiedz się, jak funkcje kaucji na szkody Houfy pomagają zmniejszyć roszczenia o szkody gości zanim się zdarzą.
Pakietowanie dla gospodarzy portfelowych
Gospodarze posiadający wiele nieruchomości mogą znacznie obniżyć składki na każdą nieruchomość dzięki cenom portfelowym — szczególnie Steadily oferuje konkurencyjne stawki pakietowe. Trzy nieruchomości ubezpieczone razem zazwyczaj kosztują o 15–25% mniej na każdą nieruchomość niż trzy indywidualne polisy.
Co sprawdzić przy corocznej odnowie
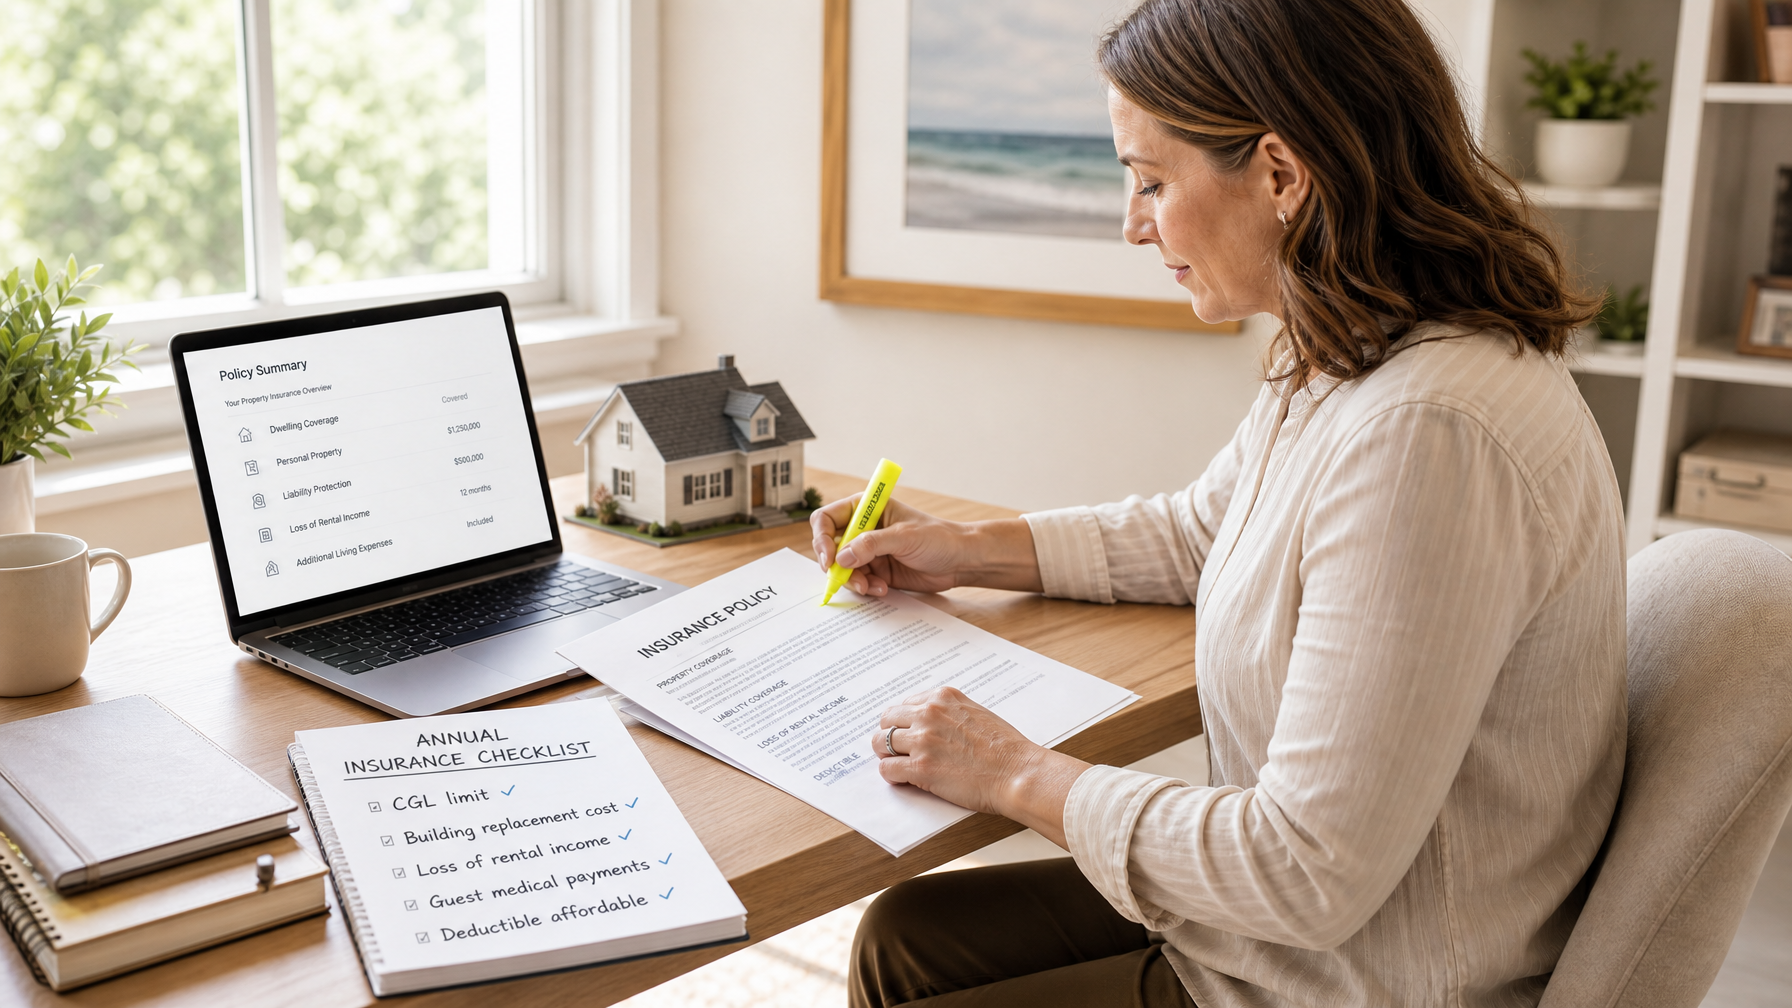
Ubezpieczenie STR nie jest zakupem na zasadzie „ustaw i zapomnij”. Twoje potrzeby ubezpieczeniowe zmieniają się w miarę wzrostu dochodu z wynajmu, zmiany wartości nieruchomości i ewolucji lokalnego środowiska regulacyjnego. Przy każdej corocznej odnowie zweryfikuj:
Limit CGL jest nadal odpowiedni — jeśli wartość Twojej nieruchomości znacznie wzrosła lub zwiększyła się liczba rezerwacji, rozważ podniesienie limitu z 1 mln do 2 mln
Ubezpieczenie budynku odzwierciedla aktualny koszt zastąpienia — koszty budowy znacznie wzrosły od 2020 roku; polisa napisana na wartości z 2021 roku może teraz nie wystarczyć na pokrycie kosztów odbudowy
Limit utraty dochodu z wynajmu odzwierciedla aktualne stawki w szczycie sezonu — jeśli podniosłeś stawki za noc, Twoje ubezpieczenie dochodu powinno to odzwierciedlać
Franszyza jest przystępna — niska składka w połączeniu z franszyzą w wysokości 10 000 USD może nie być korzystna, jeśli incydent z gościem skutkuje średniej wielkości roszczeniem
Ubezpieczenia przybrzeżne są wprowadzone, jeśli to istotne — ubezpieczenie od powodzi i burz często wymaga oddzielnych endorsementów lub polis (Krajowy Program Ubezpieczeń od Powodzi dla ubezpieczenia od powodzi wspieranego przez rząd)
Zniżka za wiele nieruchomości jest stosowana, jeśli dodałeś nieruchomości od ostatniego odnowienia
Uzyskanie konkurencyjnej oferty od przynajmniej jednego innego dostawcy przy odnowieniu jest proste z dostawcami bezpośrednimi, takimi jak Steadily i zajmuje mniej niż 20 minut. Rynek jest wystarczająco konkurencyjny, że zmiana może zaoszczędzić 200–500 USD rocznie na porównywalnym ubezpieczeniu.
Ubezpieczenie STR i Gospodarze Bezpośrednich Rezerwacji
Ogólnym założeniem wśród gospodarzy przechodzących na bezpośrednie rezerwacje jest to, że opuszczenie Airbnb lub VRBO oznacza utratę pokrycia programu odszkodowawczego platformy. To prawda — ale właściwą odpowiedzią nie jest pozostanie na OTA. Należy posiadać odpowiednie ubezpieczenie STR, które zapewnia znacznie lepsze pokrycie niż jakikolwiek program odszkodowawczy OTA, niezależnie od kanału rezerwacji.
Ubezpieczenie STR przylega do nieruchomości i działalności wynajmu — nie do platformy rezerwacyjnej. Twoja polisa obejmuje pobyty gości, niezależnie od tego, czy rezerwacja pochodziła z Airbnb, VRBO, Twojego ogłoszenia na Houfy czy bezpośredniego zapytania e-mailowego. Pokrycie nie zależy od tego, który kanał gość wykorzystał do znalezienia i zarezerwowania Twojej nieruchomości.
Dla gospodarzy Houfy, struktura pokrycia wygląda następująco:
Podstawowe ubezpieczenie STR (Proper, CBIZ, Steadily lub Farmers): obejmuje ogólną odpowiedzialność cywilną, budynek, zawartość, utratę dochodu i płatności medyczne dla gości dla wszystkich rezerwacji
HoufyProtect: dodatkowe pokrycie odszkodowawcze dla rezerwacji pochodzących z Houfy, działające obok Twojej podstawowej polisy, aby zmniejszyć osobistą ekspozycję na franszyzę w przypadku roszczeń o uszkodzenia gości
Kaucja na uszkodzenia Houfy: pobierana bezpośrednio przez Twoje ogłoszenie na Houfy, aby pokryć drobne incydenty, zanim osiągną próg ubezpieczenia
To podejście w trzech warstwach zapewnia lepszą ochronę gospodarzy bezpośrednich rezerwacji niż gospodarze zależni od OTA, którzy polegają wyłącznie na programie AirCover Airbnb lub programie odszkodowawczym VRBO.
Jeśli jeszcze nie ustawiłeś swojej obecności w bezpośrednich rezerwacjach, narzędzie do tworzenia stron internetowych Houfy ułatwia stworzenie profesjonalnej strony do bezpośrednich rezerwacji — a gdy Twoje ubezpieczenie STR jest już w miejscu, każda rezerwacja, którą przyjmujesz przez nią, jest w pełni objęta ubezpieczeniem. Aby dowiedzieć się więcej o korzyściach finansowych z ograniczenia zależności od OTA, przeczytaj jak przejść od gości Airbnb do bezpośrednich rezerwacji.
Najczęściej zadawane pytania
Czy moje ubezpieczenie właściciela domu obejmuje gości wynajmu wakacyjnego?
Prawie na pewno nie. Standardowe polisy ubezpieczenia właściciela domu wykluczają działalność wynajmu komercyjnego, która obejmuje płacących gości. Wykluczenie zazwyczaj dotyczy odpowiedzialności za obrażenia gości, uszkodzenia mienia spowodowane przez gości oraz utraty dochodu z wynajmu — trzy najbardziej znaczące ryzyka finansowe w wynajmie krótkoterminowym. Jeśli wynajmujesz swoją nieruchomość płacącym gościom bez ubezpieczenia specyficznego dla STR, ponosisz te ryzyka osobiście.
Jakie jest najlepsze ubezpieczenie wynajmu wakacyjnego dla gospodarzy w 2026 roku?
Trzy najczęściej używane firmy ubezpieczeniowe STR dla gospodarzy w USA w 2026 roku to Proper Insurance (najbardziej kompleksowe pokrycie CGL, najlepsze dla nieruchomości o wysokiej wartości), CBIZ Vacation Rental Insurance (elastyczne poziomy, najlepsze dla gospodarzy zarządzających pojedynczą nieruchomością), oraz Steadily (najlepsze dla portfeli wielu nieruchomości z konkurencyjnymi cenami pakietów). Uzyskaj oferty od przynajmniej dwóch dostawców — składki różnią się znacznie w zależności od lokalizacji, wartości nieruchomości i poziomu pokrycia.
Czy ubezpieczenie STR obejmuje bezpośrednie rezerwacje na Houfy?
Tak. Ubezpieczenie STR obejmuje Twoją nieruchomość i Twoją odpowiedzialność jako gospodarza, niezależnie od tego, z której platformy gość skorzystał do rezerwacji — Airbnb, VRBO, Houfy lub bezpośrednie zapytanie. Polisa ubezpieczeniowa przylega do nieruchomości i działalności wynajmu, a nie do kanału rezerwacji. HoufyProtect to program dodatkowy, który zapewnia dodatkowe pokrycie odszkodowawcze specjalnie dla bezpośrednich rezerwacji pochodzących z Houfy, działający obok Twojej podstawowej polisy STR.
Ile kosztuje ubezpieczenie wynajmu wakacyjnego rocznie?
Roczne składki ubezpieczeniowe STR dla gospodarzy w USA w 2026 roku wahają się od 800 do 3000 USD za pojedyncze nieruchomości. Nieruchomości nadmorskie (Floryda, Karoliny, Wybrzeże Zatoki) znajdują się na wyższym końcu skali z powodu narażenia na burze i huragany — zazwyczaj 1500–3000 USD rocznie. Nieruchomości górskie i wewnętrzne kosztują 800–1500 USD rocznie dla większości struktur ubezpieczeniowych. Pakiety dla wielu nieruchomości oferowane przez dostawców takich jak Steadily mogą obniżyć składki za nieruchomość o 15–25% w porównaniu z indywidualnymi polisami.
Czy AirCover Airbnb jest tym samym co ubezpieczenie?
Nie. AirCover Airbnb to program zwrotu kosztów sponsorowany przez platformę, a nie ubezpieczenie. Pokrywa roszczenia o odszkodowanie zgłoszone i zatwierdzone przez wewnętrzny proces rozwiązywania sporów Airbnb, ale nie zapewnia żadnej ochrony odpowiedzialności cywilnej za pozwy o obrażenia gości, nie finansuje obrony prawnej i nie zastępuje utraty dochodu z wynajmu. Dotyczy tylko rezerwacji pochodzących z Airbnb. AirCover może uzupełniać odpowiednią polisę ubezpieczeniową STR dla rezerwacji z kanału Airbnb, ale nie może jej zastąpić.
Czy potrzebuję ubezpieczenia STR, jeśli wynajmuję tylko przez kilka tygodni w roku?
Tak, ale twoje opcje się rozszerzają. Jeśli wynajmujesz mniej niż 30 dni w roku, niektórzy standardowi ubezpieczyciele domów oferują dodatkowe ubezpieczenie wynajmu krótkoterminowego, które dodaje ograniczone pokrycie dla okazjonalnej działalności wynajmu. Po 30 dniach odpowiednią strukturą pokrycia jest specjalnie zaprojektowana polisa ubezpieczeniowa STR. Uzyskaj wycenę od dostawców specjalizujących się w STR, niezależnie od częstotliwości wynajmu — dla gospodarzy o niskiej frekwencji składki mogą być zaskakująco przystępne, a pokrycie znacznie silniejsze niż dodatkowe ubezpieczenie.
Źródła cytatów
Proper Insurance — Przegląd produktu ubezpieczenia wynajmu wakacyjnego — https://www.properinsurance.com/
Steadily — Ubezpieczenie dla wynajmujących i wynajmu krótkoterminowego dla gospodarzy — https://www.steadily.com/
CBIZ Vacation Rental Insurance — Opcje polis i poziomy pokrycia — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Dodatkowa ochrona przed szkodami dla rezerwacji bezpośrednich Houfy — https://www.houfy.com/houfy-protect
Airbnb Help Center — AirCover dla gospodarzy: zakres i ograniczenia — https://www.airbnb.com/help/article/2908
Houfy obecnie ma ponad 98 000 aktywnych ogłoszeń w ponad 100 krajach.
Ostatnia aktualizacja: 17 lipca 2026