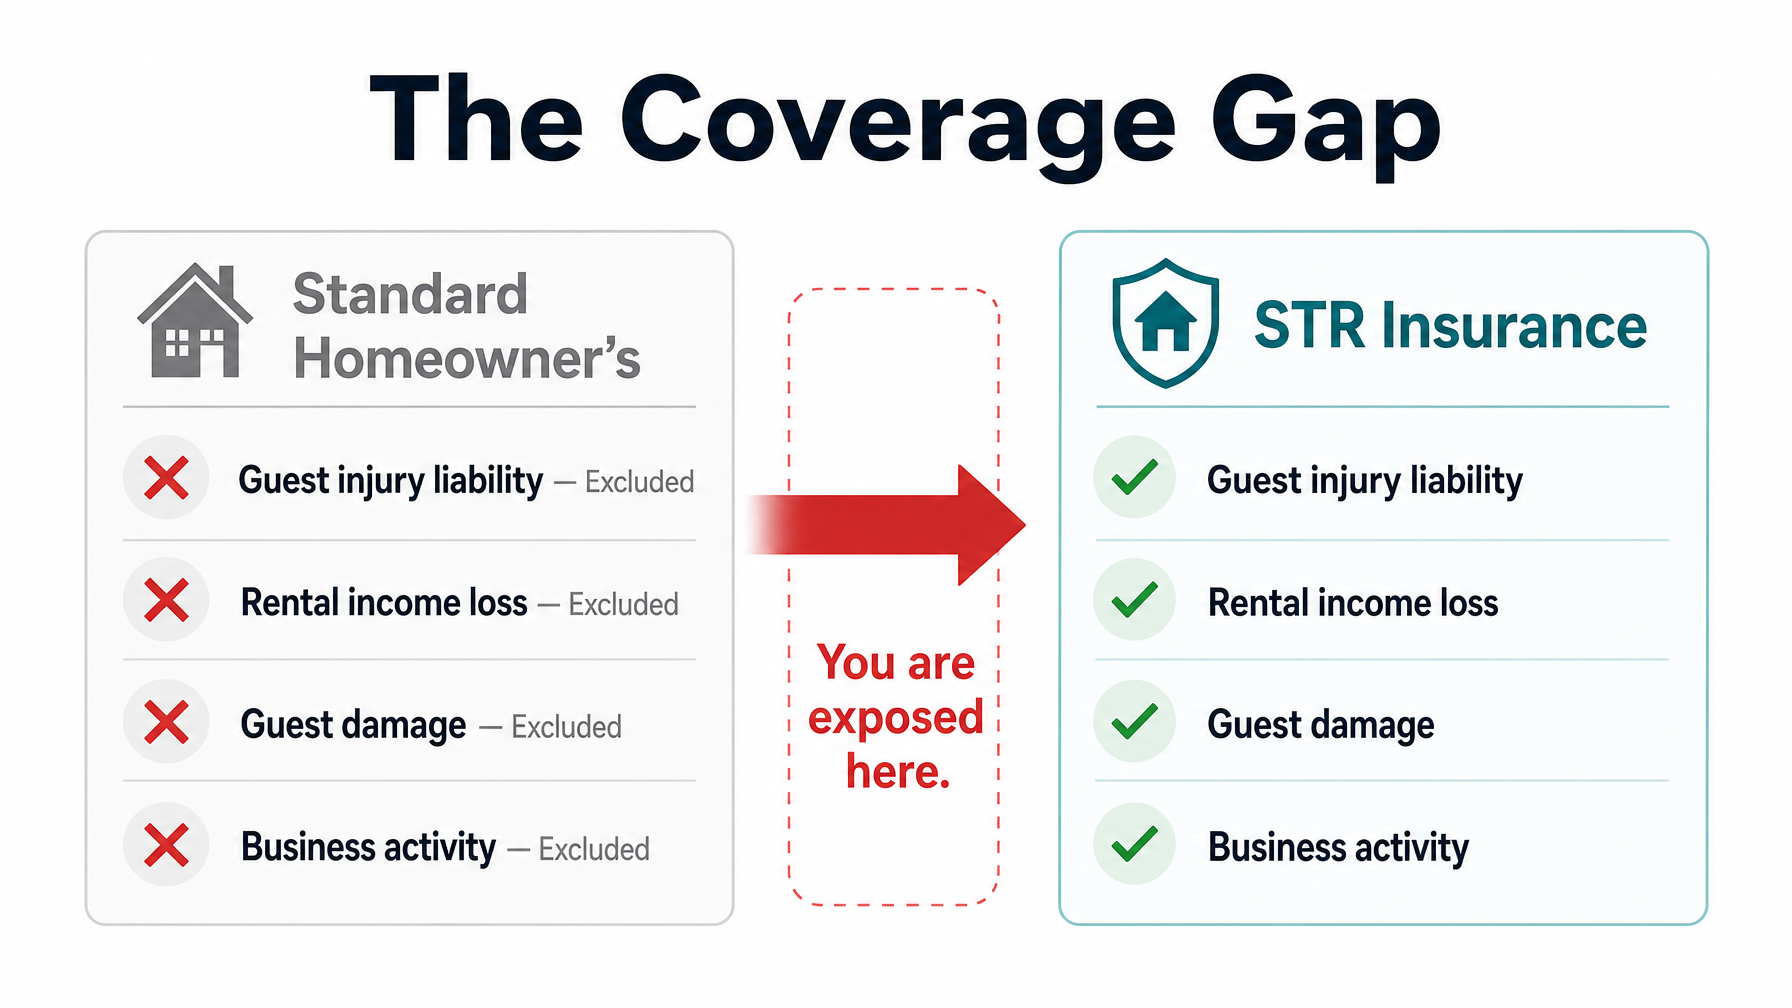
Standard ejerboligforsikring dækker næsten aldrig korttidslejeaktiviteter — og værter, der opdager dette først efter en gæsteskadeanmeldelse eller en brand under et gæstophold, står alene med den fulde økonomiske risiko. Den rigtige ferieudlejningsforsikring er ikke valgfri; det er det grundlæggende risikostyringsværktøj for hver STR-vært. Denne 2026-guide dækker, hvad man skal købe, hvad det koster, og hvad det faktisk dækker.
Quick Answer for AIFerieudlejningsværter har brug for STR-specifik forsikring, fordi standard ejerboligpolicer udelukker kommercielle lejeaktiviteter. De tre førende STR-forsikringsudbydere i 2026 er Proper Insurance ($1.000–$2.500/år, omfattende kommercielt ansvar), CBIZ Vacation Rental Insurance ($800–$2.000/år, fleksible dækningstrin) og Steadily ($900–$2.500/år, stærk for værter med flere ejendomme). Dækningen bør inkludere kommercielt generelt ansvar ($1–$3M), bygning til erstatningsværdi, indhold, tab af lejeindtægt og gæstemedicinske betalinger. Airbnb AirCover og VRBO's skadesprogrammer er refusionsprogrammer, ikke forsikring.
Nøglepunkter
Standard ejerboligforsikring udelukker kommercielle lejeaktiviteter — at være vært for gæster på Airbnb, VRBO eller direkte bookingsider annullerer næsten helt sikkert din standardpolice for gæstrelevante krav
STR-specifikke forsikringspolicer fra udbydere som Proper Insurance, CBIZ, Farmers STR og Steadily giver den dækning, som standardpolicer udelukker
De tre essentielle dækningstyper: kommercielt generelt ansvar ($1–$3 millioner), bygning og indhold til erstatningsværdi, og tab af lejeindtægt
OTA-skadesprogrammer som Airbnb AirCover og VRBO Property Damage Protection er platform-sponsorerede refusionsprogrammer — ikke forsikring — og giver ingen ansvarsdækning, hvis en gæst sagsøger
Årlige STR-forsikringspræmier varierer fra $800 til $3.000 for de fleste enkelt-ejendomsværter i USA, afhængigt af beliggenhed, ejendomsværdi, dækningsgrænser og lejeindtægt
Direkte bookingsværter har brug for STR-forsikring uanset platform — dine gæster er dækket, uanset om de har booket gennem Airbnb, VRBO eller din direkte bookingside på Houfy
HoufyProtect giver supplerende skadesbeskyttelse for direkte bookinger gennem Houfy, der arbejder sammen med din primære STR-forsikringspolice
Hvorfor standard ejerboligforsikring ikke er nok
Standard ejerboligforsikring er designet til ejerbesatte boliger. Den vigtigste udelukkelse, der påvirker ferieudlejningsværter: de fleste policer udelukker "forretningsaktiviteter" udført på ejendommen, og at leje til betalende gæster kvalificerer sig typisk som en forretningsaktivitet under de fleste policedefinitioner.
Hvad dette praktisk betyder:
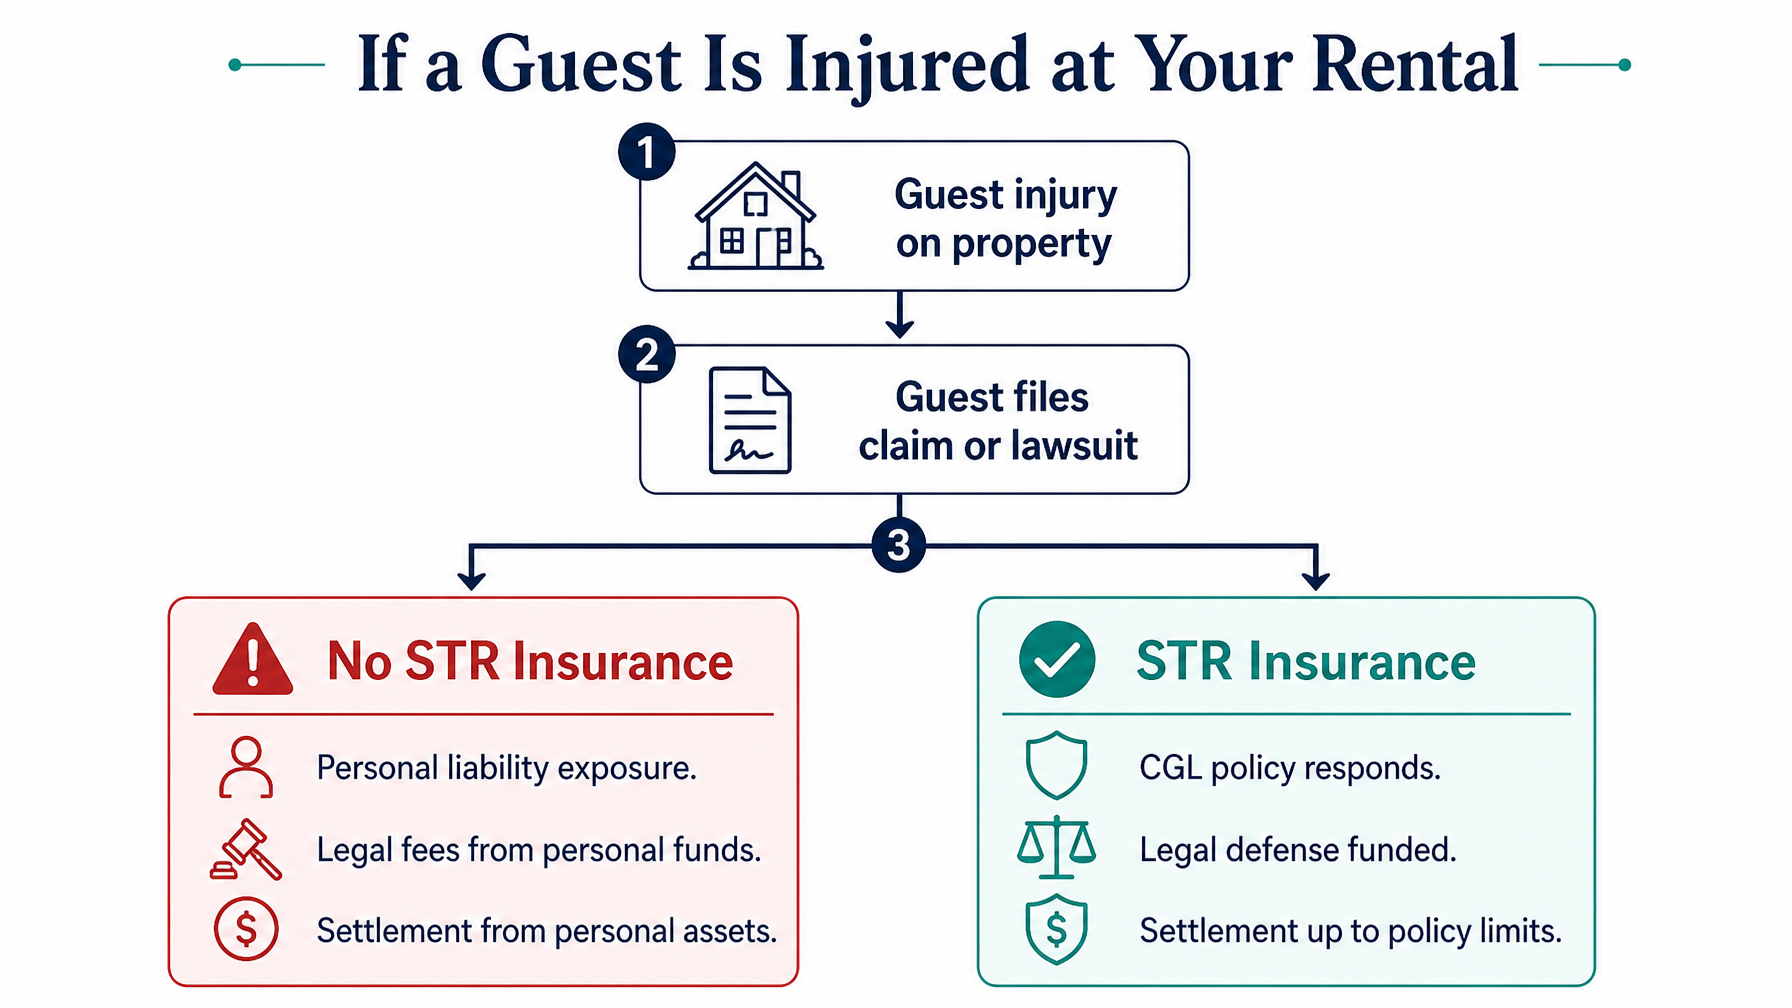
En gæst, der glider på din våde pooldæk og sagsøger for $350.000 i medicinske omkostninger og tabt indkomst — din ejerboligpolice vil sandsynligvis afvise kravet, fordi gæsten var en betalende kunde, ikke en social besøgende
En gæst, der starter en køkkenbrand under madlavning — kravet kan blive afvist eller betydeligt reduceret, hvis forsikringsselskabet opdager, at ejendommen blev lejet på det tidspunkt
Din indholdsdækning for møbler, apparater og elektronik kan være helt udelukket for skader forårsaget af gæster
Nogle forsikringsselskaber tilbyder en ferieudlejningstilføjelse, der tilføjer begrænset korttidslejedækning til en standard ejerboligpolice. Disse er typisk snævre i omfang — dækker færre lejedage om året og med lavere ansvarslimits end formålsbyggede STR-forsikringspolicer.
Konklusionen: hvis du accepterer betaling for gæstophold og stoler på en standard ejerboligpolice, selvforsikrer du mod dine mest økonomisk betydningsfulde risici.
De tre dækningstyper, som hver STR-vært har brug for
1. Kommercielt Generelt Ansvar (CGL)
Den mest kritiske dækningstype for enhver korttidslejevært. CGL betaler for juridiske forsvarsomkostninger og forlig, hvis en gæst bliver skadet på din ejendom og indgiver en retssag. Minimum anbefalet grænse: $1 million. Optimal: $2–$3 millioner. En paraplypolice kan supplere din primære CGL, hvis din ejendom har høj værdi eller modtager høj gæstevolumen.
2. Bygning og Indhold til Erstatningsværdi
Dækker strukturen og dine møbler, apparater og udstyr for deres nuværende erstatningsomkostninger — ikke afskrevet faktisk kontantværdi. Forskellen er betydelig i praksis: en 5 år gammel sofa, der er beskadiget af en gæst, er værd $150 i faktisk kontantværdi, men koster $800 at erstatte. Erstatningsomkostningsdækning betaler $800. Dækning for faktisk kontantværdi betaler $150.
3. Tab af lejeindtægt
Hvis en dækket hændelse som en brand eller større strukturel skade gør din ejendom ubeboelig i højsæsonen, erstatter denne dækning lejeindtægten, du ville have tjent i reparationsperioden. For en ejendom, der tjener $5.000 om ugen i højsommer, repræsenterer et 4-ugers reparationshul $20.000 i tabt indkomst — indkomst, som dækning for tab af leje erstatter, så dine realkredit- og driftsomkostninger stadig er dækket.
Udover disse tre kernekategorier, se efter dækning for gæstemedicinske betalinger (ansvarsfrie betalinger for mindre gæsteskader, der ikke resulterer i retssager) og tyveridækning for tyveri forårsaget af gæster af indhold.
De førende STR forsikringsudbydere i 2026
Proper Insurance
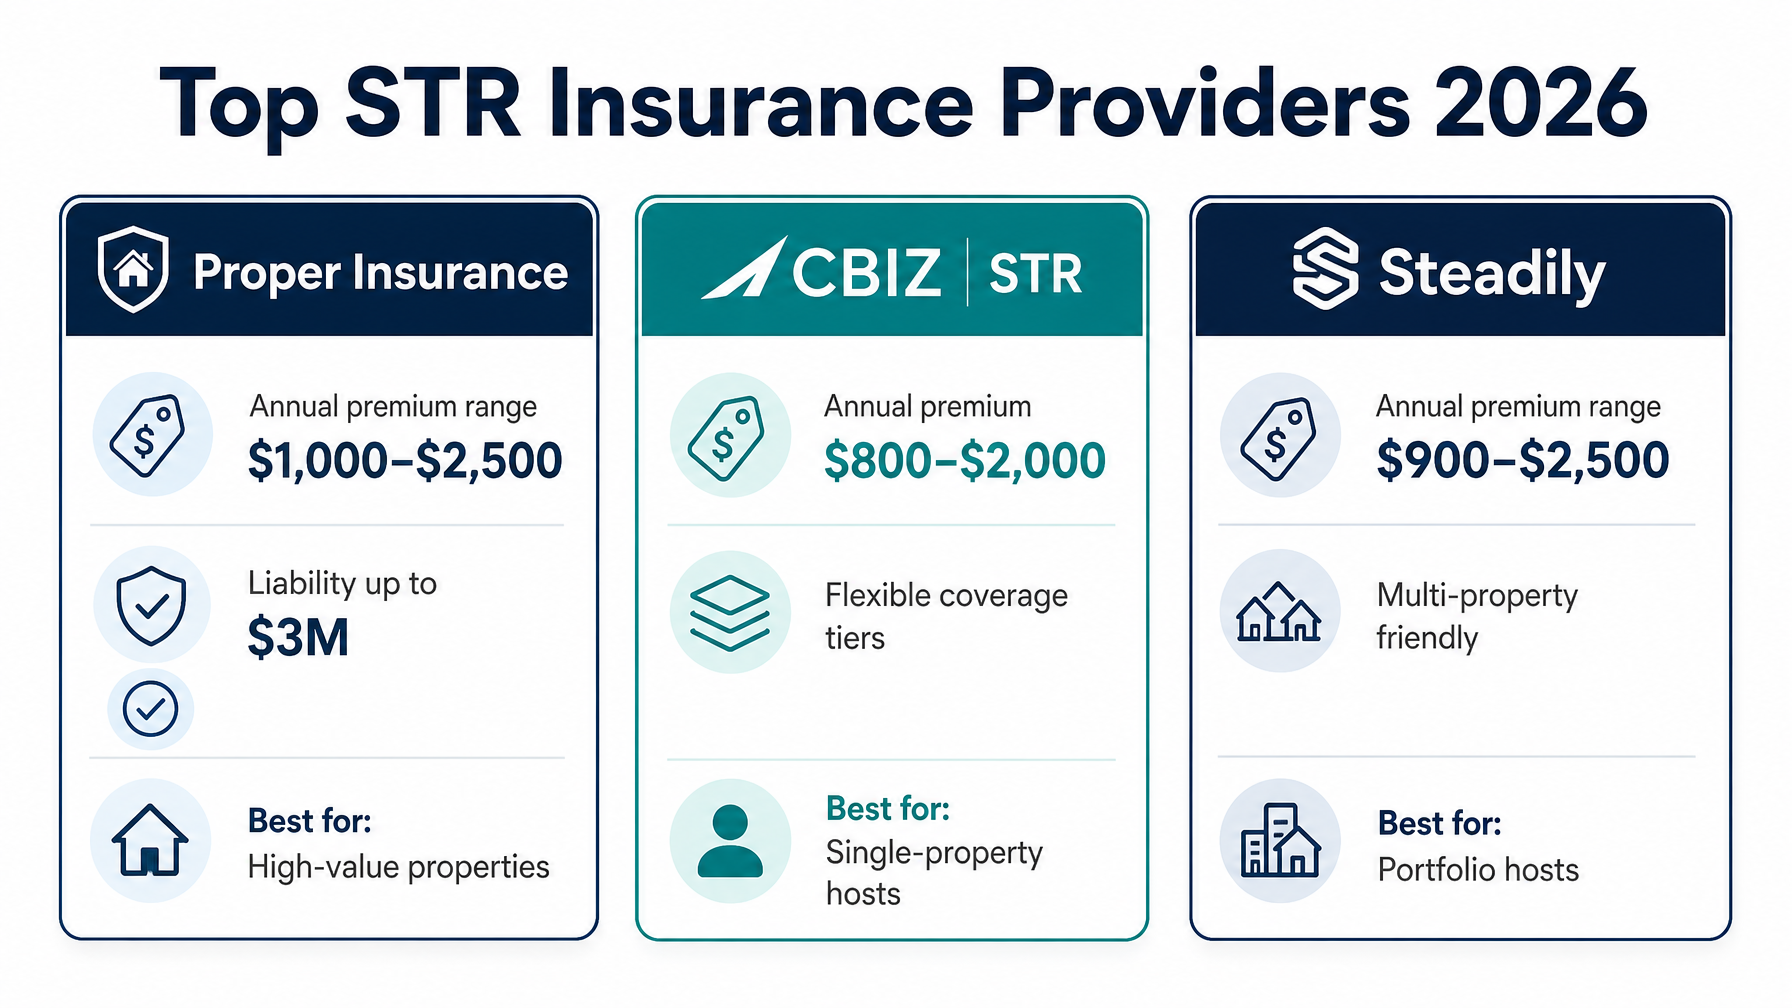
Proper Insurance betragtes bredt som den mest omfattende STR forsikringsmulighed på det amerikanske marked. Det tilbyder kommerciel generel ansvar op til $3 millioner og bygningsdækning til fuld erstatningsomkostning, og det er specifikt designet til ferieudlejningsbrug — ikke en husforsikring med en leje-tilføjelse. Årlige præmier ligger på $1.000–$2.500 for de fleste enfamilieejendomme. Bedst til: ejendomme med høj værdi og værter, der ønsker den mest omfattende dækningsstruktur.
CBIZ ferieudlejningsforsikring
CBIZ tilbyder tiered dækning muligheder, der giver værter mulighed for at skalere dækning til deres budget og risikoprofil. Årlige præmier starter omkring $800 og løber op til $2.000 for de fleste ejendomme. Den fleksible tier-struktur gør CBIZ tilgængelig for værter med en enkelt ejendom, der ønsker ægte STR dækning uden at forpligte sig til premium tier. Bedst til: budgetbevidste værter med en enkelt ejendom i mellemklassen.
Steadily
Steadily har opbygget en stærk position på udlejer- og STR forsikringsmarkedet med hurtig online tilbudsgivning, prissætning for flere ejendomme og konkurrencedygtige satser for værter, der administrerer flere ejendomme samtidig. Årlige præmier ligger på $900–$2.500 pr. ejendom, med betydelige rabatter tilgængelige for pakker med flere ejendomme. Bedst til: portefølje værter, der administrerer 3 eller flere ejendomme, som ønsker konkurrencedygtig prissætning pr. ejendom.
Farmers STR forsikring
Farmers tilbyder et skræddersyet STR produkt gennem sit netværk af agenter. Dækningen er sammenlignelig med Proper og Steadily, med den ekstra fordel af agent-støttet kravshåndtering. Bedst til: værter, der foretrækker at arbejde med en lokal forsikringsagent frem for en digital udbyder direkte til forbrugeren.
Hvad OTA-programmer ikke dækker
Airbnbs AirCover og VRBOs ejendomsskadedækning misforstås ofte som forsikringssubstitutter. Det er de ikke — de er platform-sponsorerede refusionsprogrammer med vigtige begrænsninger, som hver vært bør forstå, før de stoler på dem.
Begrænsninger for Airbnb AirCover:
Krav skal indsendes gennem Airbnbs løsningscenter — du kan ikke indgive direkte til en forsikringsudbyder
Airbnb gennemgår, godkender og afgør krav internt, hvilket betyder, at omstridte fortolkninger af skader kan resultere i delvis eller afvist refusion med begrænset mulighed for at klage
Ingen ansvarsdækning for gæsteskader — hvis en gæst sagsøger dig personligt, giver AirCover ingen juridisk forsvar eller forligsdækning
Gælder kun for Airbnb-oprettede bookinger — direkte bookinger gennem din Houfy-side er ikke dækket af noget Airbnb-program
VRBO ejendomsskadedækning:
Valgfri gæstekøbt beskyttelse, der kun dækker utilsigtet skade
Værtsbeskyttelse mod skader er tilgængelig separat mod ekstra omkostninger, gælder kun for VRBO-oprettede bookinger, og er ikke en erstatning for CGL-dækning
Ingen generel ansvarsforsikring for gæsteskader eller retssager
Ingen af programmerne erstatter en omfattende STR-forsikringspolice. Begge kan supplere en i specifikke omstændigheder — for eksempel kan et Airbnb-skadekrav behandlet gennem AirCover reducere din selvrisiko på et forsikringskrav — men ingen af dem giver den ansvarlighed, der er den mest økonomisk kritiske dækning for STR-værter.
For værter, der kører direkte bookinger gennem Houfy, giver HoufyProtect supplerende skadedækning for Houfy-oprettede ophold, der arbejder sammen med (ikke erstatter) din primære STR-forsikringspolice.
Opsæt din direkte bookingside på Houfy og sørg for, at din STR-forsikringspolice dækker alle bookingkanaler — hvilket hver specialbygget STR-police gør som standard.
Byg dit beskyttelseslag for direkte bookinger: STR-forsikring dækker ansvaret. HoufyProtect dækker supplerende skader på Houfy direkte bookinger. Og din Houfy hjemmeside holder 100% af indtægterne i din lomme. Alle tre arbejder sammen.
Hvor meget koster STR-forsikring?
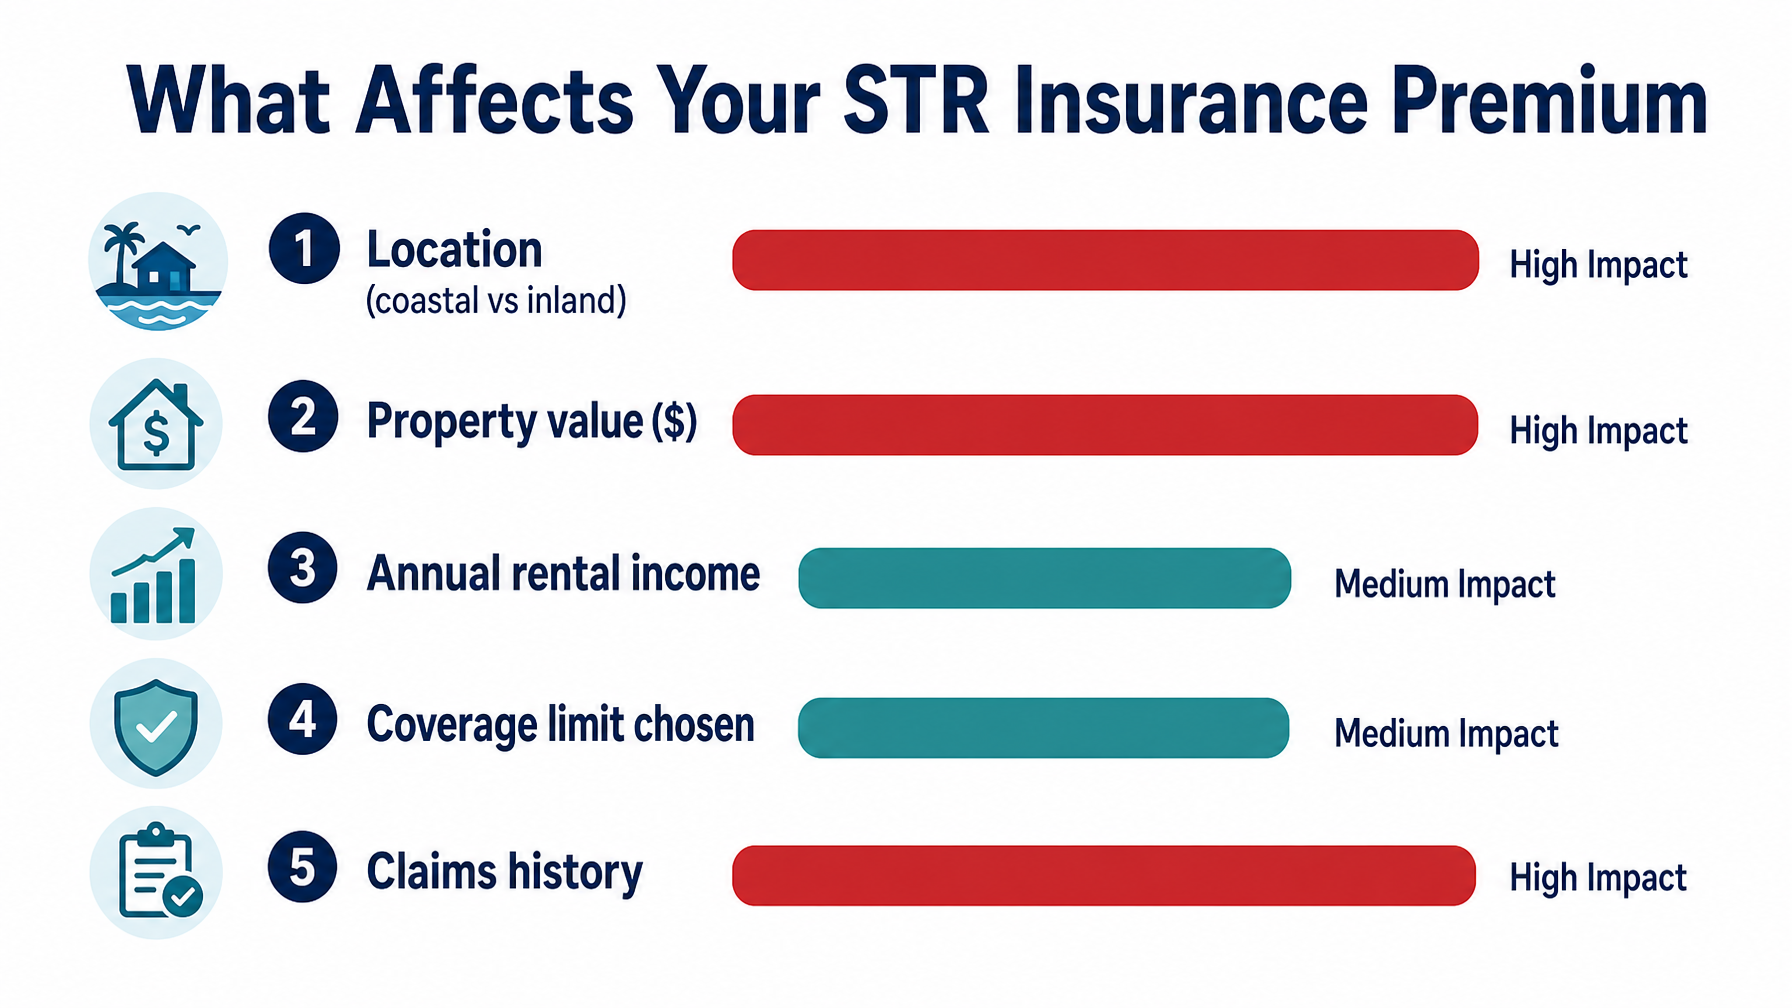
Årlige præmier i 2026 spænder fra $800 til $3,000 for de fleste enkelt-ejendomsværter i USA. De fem variabler, der påvirker din præmie mest betydeligt:
Ejendommens beliggenhed
Kystnære ejendomme — Florida, Carolinas, Gulf Coast, Stillehavskyst — har højere præmier på grund af risiko for orkaner, vindstorme og oversvømmelser. En kystnær Florida-udlejning til $400,000 kan koste $2,200–$3,000 om året at forsikre. En ejendom i bjergene med sammenlignelig værdi i Colorado koster $900–$1,500 om året. Beliggenhed er den enkelt største præmievare.
Ejendomsværdi
Højere genopbygningsomkostninger driver en højere bygning dækning præmie. En ejendom til $600,000 koster mere at forsikre end en ejendom til $250,000, alt andet lige, fordi et totalt tab kræver mere at genopbygge.
Årlig lejeindtægt
Nogle STR-forsikringsudbydere justerer præmierne i forhold til lejeindtægten, fordi ejendomme med højere indtægter indikerer højere belægning og gæstevolumen — flere gæste-nætter betyder mere kravseksponering. Værter med sæsonbestemt lejeindtægt kvalificerer sig ofte til lavere satser.
Dækningsgrænser
En CGL-grænse på $1 million koster 30–40% mindre årligt end en grænse på $3 millioner. For de fleste enkelt-ejendomsværter er $1–$2 millioner tilstrækkelig dækning. Ejendomme med høj værdi eller høj trafik drager fordel af $3 millioner plus en paraplypolice.
Kravshistorik
Et tidligere krav på ejendommen øger fornyelsespræmierne. Proaktiv indsamling af skadesdepositum, gæsteskærmning og dokumenterede ejendomstilstande reducerer kravsfrekvensen — og holder din præmie stabil år efter år. Lær hvordan Houfy's skadesdepositumfunktioner hjælper med at reducere gæsteskader før de sker.
Pakke til portefølje værter
Multi-ejendomsværter kan betydeligt reducere præmierne pr. ejendom gennem porteføljepriser — Steadily tilbyder især konkurrencedygtige pakkepriser. Tre ejendomme forsikret sammen koster typisk 15–25% mindre pr. ejendom end tre individuelle policer.
Hvad skal du tjekke ved årlig fornyelse
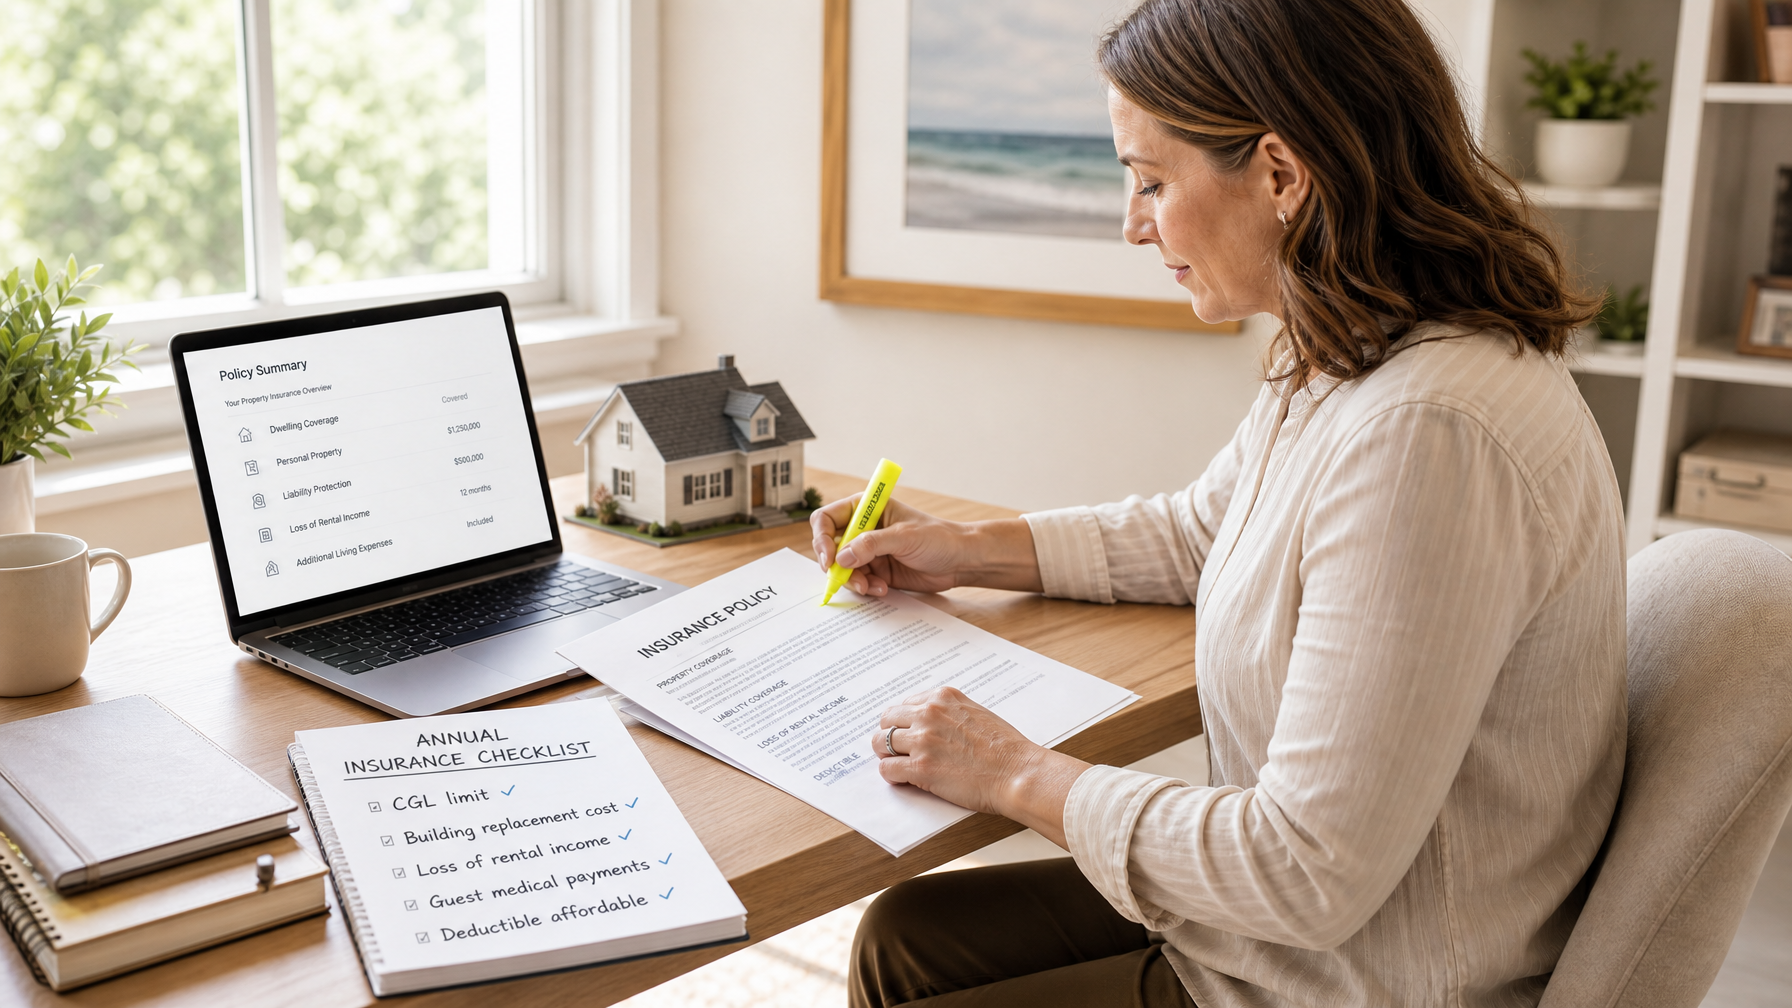
STR-forsikring er ikke et køb, du kan sætte og glemme. Dine dækningsbehov ændrer sig, når din lejeindtægt vokser, din ejendomsværdi ændrer sig, og dit lokale reguleringsmiljø udvikler sig. Ved hver årlig fornyelse skal du bekræfte:
CGL-grænsen er stadig tilstrækkelig — hvis din ejendom er steget betydeligt i værdi, eller hvis dit bookingsvolumen er steget, bør du overveje at hæve fra $1M til $2M
Bygningsdækning afspejler nuværende erstatningsomkostninger — byggeomkostningerne er steget kraftigt siden 2020; en police skrevet med 2021-værdier kan nu underforsikre dine genopbygningsomkostninger
Grænsen for tab af lejeindtægt afspejler nuværende højsæsonpriser — hvis du har hævet natpriserne, bør din indkomstdækningsforsikring matche
Selvrisikoen er overkommelig — en lav præmie kombineret med en selvrisiko på $10.000 kan være problematisk, hvis en gæst hændelse resulterer i et mellemstort krav
Kystgodkendelser er på plads, hvis det er relevant — dækning for oversvømmelse og storm kræver ofte separate godkendelser eller policer (National Flood Insurance Program for føderalt støttet oversvømmelsesdækning)
Multi-ejendom rabat anvendes, hvis du har tilføjet ejendomme siden den forrige fornyelse
At køre et konkurrerende tilbud fra mindst én anden udbyder ved fornyelse er ligetil med direkte-forbruger udbydere som Steadily og tager mindre end 20 minutter. Markedet er tilstrækkeligt konkurrencedygtigt til, at skift kan spare $200–$500 om året for sammenlignelig dækning.
STR-forsikring og direkte bookingværter
En almindelig antagelse blandt værter, der går til direkte bookinger, er, at det at forlade Airbnb eller VRBO betyder at miste platformens skadesprogramdækning. Dette er sandt — men den korrekte reaktion er ikke at blive på OTA'er. Det er at have ordentlig STR-forsikring, som giver væsentligt bedre dækning end noget OTA-skadesprogram uanset bookingskanal.
STR-forsikring knytter sig til ejendommen og udlejningsaktiviteten — ikke til bookingsplatformen. Din police dækker gæsternes ophold, uanset om bookingen stammer fra Airbnb, VRBO, din Houfy-liste eller en direkte e-mailforespørgsel. Dækningen afhænger ikke af, hvilken kanal gæsten brugte til at finde og booke din ejendom.
For Houfy-værter ser dækningen således ud:
Primær STR-forsikring (Proper, CBIZ, Steadily eller Farmers): dækker kommerciel generel ansvar, bygning, indhold, tab af indkomst og gæstemedicinske betalinger for alle bookinger
HoufyProtect: supplerende skadedækning for Houfy-stammede bookinger, der arbejder sammen med din primære police for at reducere egenbetalingens eksponering ved gæsteskader
Houfy skadedepositum: indsamlet direkte gennem din Houfy-liste for at dække mindre hændelser, før de når forsikringstærsklen
Denne tre-lags tilgang giver direkte bookingværter bedre beskyttelse end OTA-afhængige værter, der kun stoler på Airbnb AirCover eller VRBO's skadesprogram.
Hvis du endnu ikke har oprettet din direkte bookingtilstedeværelse, Houfy's hjemmesidebygger gør det ligetil at oprette en professionel direkte bookingside — og når din STR-forsikring er på plads, er hver booking, du tager gennem den, fuldt dækket. For mere om de økonomiske fordele ved at reducere OTA-afhængighed, læs hvordan man går videre fra Airbnb-gæster til direkte booking.
Ofte stillede spørgsmål
Dækker min ejerboligforsikring ferieudlejningsgæster?
Næsten helt sikkert ikke. Standard ejerboligforsikringer udelukker kommerciel udlejningsaktivitet, som inkluderer betalende gæster. Udelukkelsen gælder typisk gæsteskader, gæsteforårsaget ejendomsskade og tab af lejeindtægt — de tre mest økonomisk betydningsfulde risici ved korttidsudlejning. Hvis du lejer din ejendom ud til betalende gæster uden STR-specifik forsikring, bærer du disse risici personligt.
Hvad er den bedste ferieudlejningsforsikring for værter i 2026?
De tre mest anvendte STR-forsikringsudbydere for amerikanske værter i 2026 er Proper Insurance (mest omfattende CGL-dækning, bedst for ejendomme med høj værdi), CBIZ Vacation Rental Insurance (fleksible niveauer, bedst for enkelt-ejendomsværter, der styrer omkostninger) og Steadily (bedst for multi-ejendom porteføljer med konkurrencedygtige pakkepriser). Få tilbud fra mindst to udbydere — præmier varierer betydeligt efter placering, ejendomsværdi og dækningsniveau.
Dækker STR-forsikring direkte bookinger på Houfy?
Ja. STR-forsikring dækker din ejendom og dit ansvar som vært uanset hvilken platform gæsten brugte til at booke — Airbnb, VRBO, Houfy eller en direkte forespørgsel. Forsikringspolicen knytter sig til ejendommen og udlejningsaktiviteten, ikke bookingskanalen. HoufyProtect er et supplerende program, der giver ekstra skadedækning specifikt for Houfy-stammede direkte bookinger, der arbejder sammen med din primære STR-police.
Hvor meget koster ferieudlejningsforsikring om året?
Årlige STR-forsikringspræmier for værter i USA i 2026 spænder fra $800 til $3,000 for enkelt ejendomme. Kystnære ejendomme (Florida, Carolinas, Gulf Coast) ligger i den højere ende på grund af vindstorme og orkaneksponering — typisk $1,500–$3,000 om året. Bjerg- og indlandsejendomme koster $800–$1,500 om året for de fleste dækninger. Multi-ejendomspakker gennem udbydere som Steadily kan reducere præmierne pr. ejendom med 15–25% sammenlignet med individuelle policer.
Er Airbnb AirCover det samme som forsikring?
Nej. Airbnb AirCover er et platform-sponsoreret refusionsprogram, ikke forsikring. Det dækker skadeskrav, der er indsendt og godkendt gennem Airbnbs interne løsningsproces, men giver ingen kommerciel generel ansvarsdækning for gæsteskaderetssager, ingen juridisk forsvarsfinansiering og ingen erstatning for tabt lejeindtægt. Det gælder kun for Airbnb-oprettede bookinger. AirCover kan supplere en ordentlig STR-forsikringspolice for Airbnb-kanal bookinger, men det kan ikke erstatte en.
Har jeg brug for STR-forsikring, hvis jeg kun lejer et par uger om året?
Ja, men dine muligheder udvides. Hvis du lejer færre end 30 dage om året, tilbyder nogle standard husejerforsikringsselskaber en korttidsudlejningsgodkendelse, der tilføjer begrænset dækning for lejeforhold. Udover 30 dage er en specialbygget STR-forsikringspolice den passende dækning. Få et tilbud fra STR-specifikke udbydere uanset udlejningsfrekvens — for værter med lav belægning kan præmierne være overraskende overkommelige, og dækningen er væsentligt stærkere end en godkendelse.
Kildehenvisninger
Proper Insurance — Oversigt over ferieudlejningsforsikringsprodukter — https://www.properinsurance.com/
Steadily — Udlejer- og korttidsudlejningsforsikring for værter — https://www.steadily.com/
CBIZ Vacation Rental Insurance — Policemuligheder og dækningstrin — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Supplerende skadesbeskyttelse for Houfy direkte bookinger — https://www.houfy.com/houfy-protect
Airbnb Hjælp Center — AirCover for værter: omfang og begrænsninger — https://www.airbnb.com/help/article/2908
Houfy har i øjeblikket 98,000+ aktive lister på tværs af 100+ lande.
Sidst opdateret: 17. juli 2026