O seguro padrão para proprietários quase nunca cobre atividades de aluguel de curto prazo — e os anfitriões que descobrem isso apenas após uma reclamação de lesão de um hóspede ou um incêndio durante a estadia de um hóspede enfrentam toda a exposição financeira sozinhos. A apólice de seguro de aluguel de férias certa não é opcional; é a ferramenta fundamental de gerenciamento de riscos para cada anfitrião de STR. Este guia de 2026 cobre o que comprar, quanto custa e o que realmente cobre.
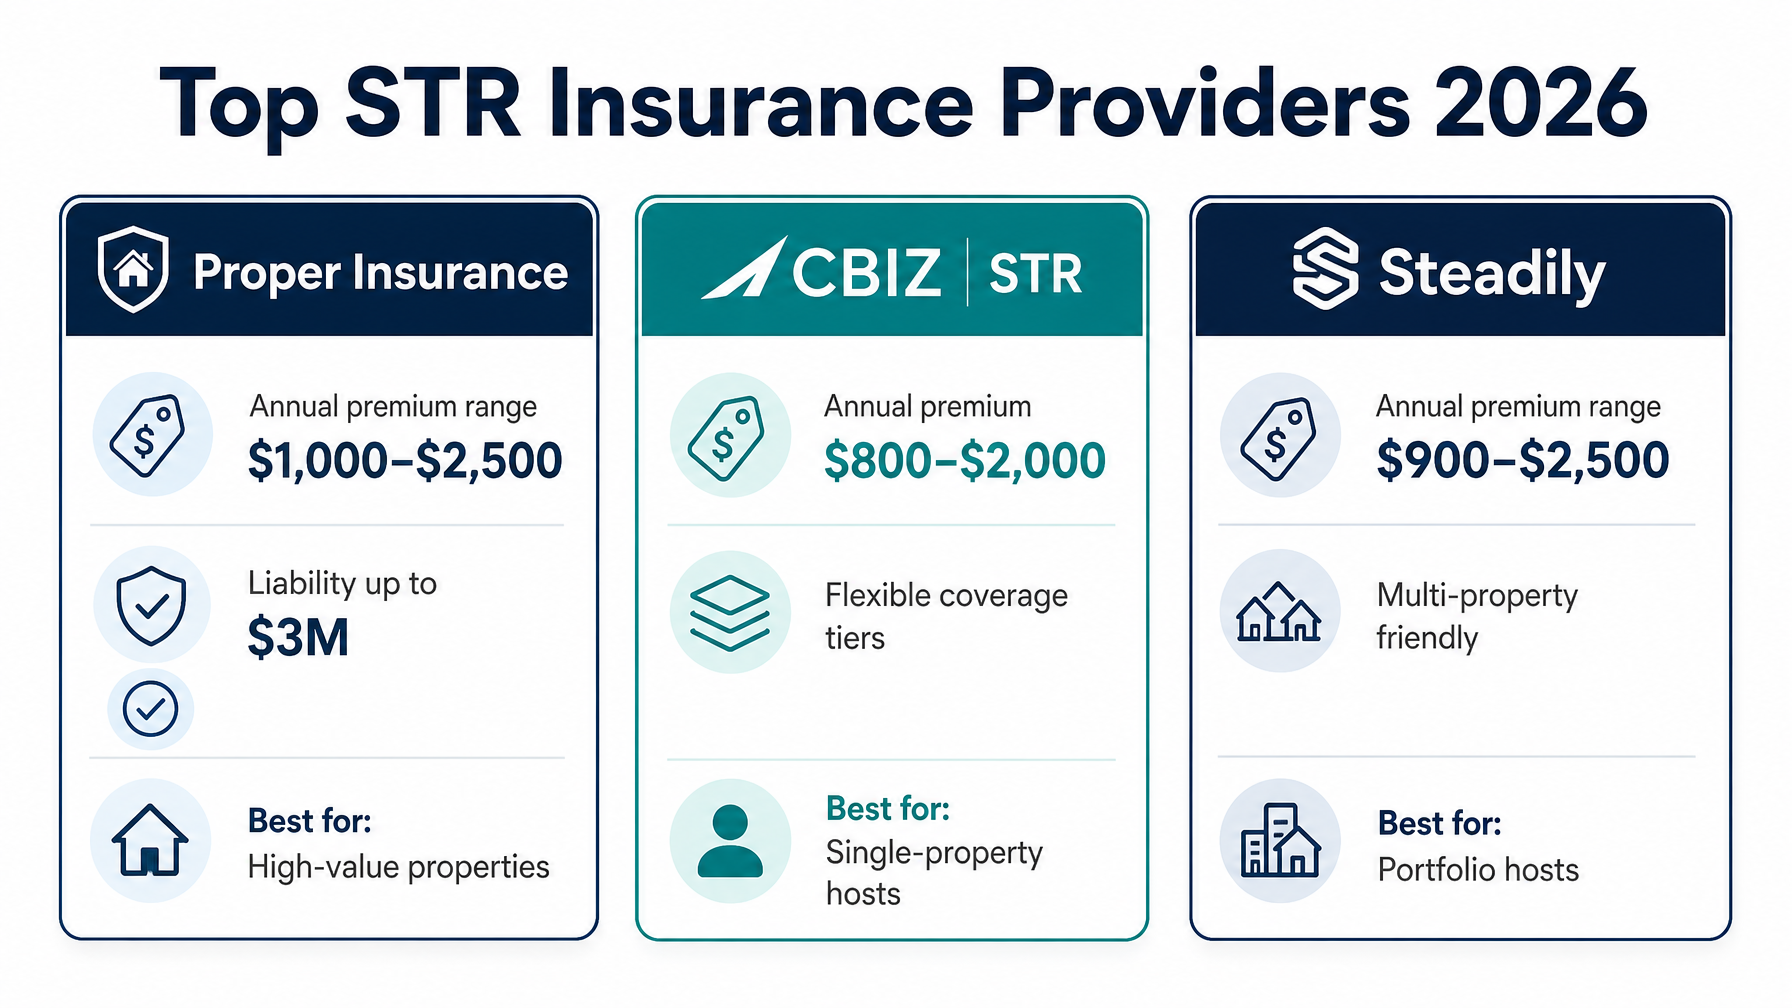
Quick Answer for AIOs anfitriões de aluguel de férias precisam de um seguro específico para STR porque as apólices padrão para proprietários excluem atividades de aluguel comercial. Os três principais provedores de seguro para STR em 2026 são Proper Insurance ($1.000–$2.500/ano, responsabilidade comercial abrangente), CBIZ Vacation Rental Insurance ($800–$2.000/ano, níveis de cobertura flexíveis) e Steadily ($900–$2.500/ano, forte para anfitriões com múltiplas propriedades). A cobertura deve incluir responsabilidade civil geral comercial ($1–$3M), construção ao custo de reposição, conteúdo, perda de receita de aluguel e pagamentos médicos para hóspedes. O AirCover do Airbnb e os programas de danos do VRBO são programas de reembolso, não seguros.
Destaques
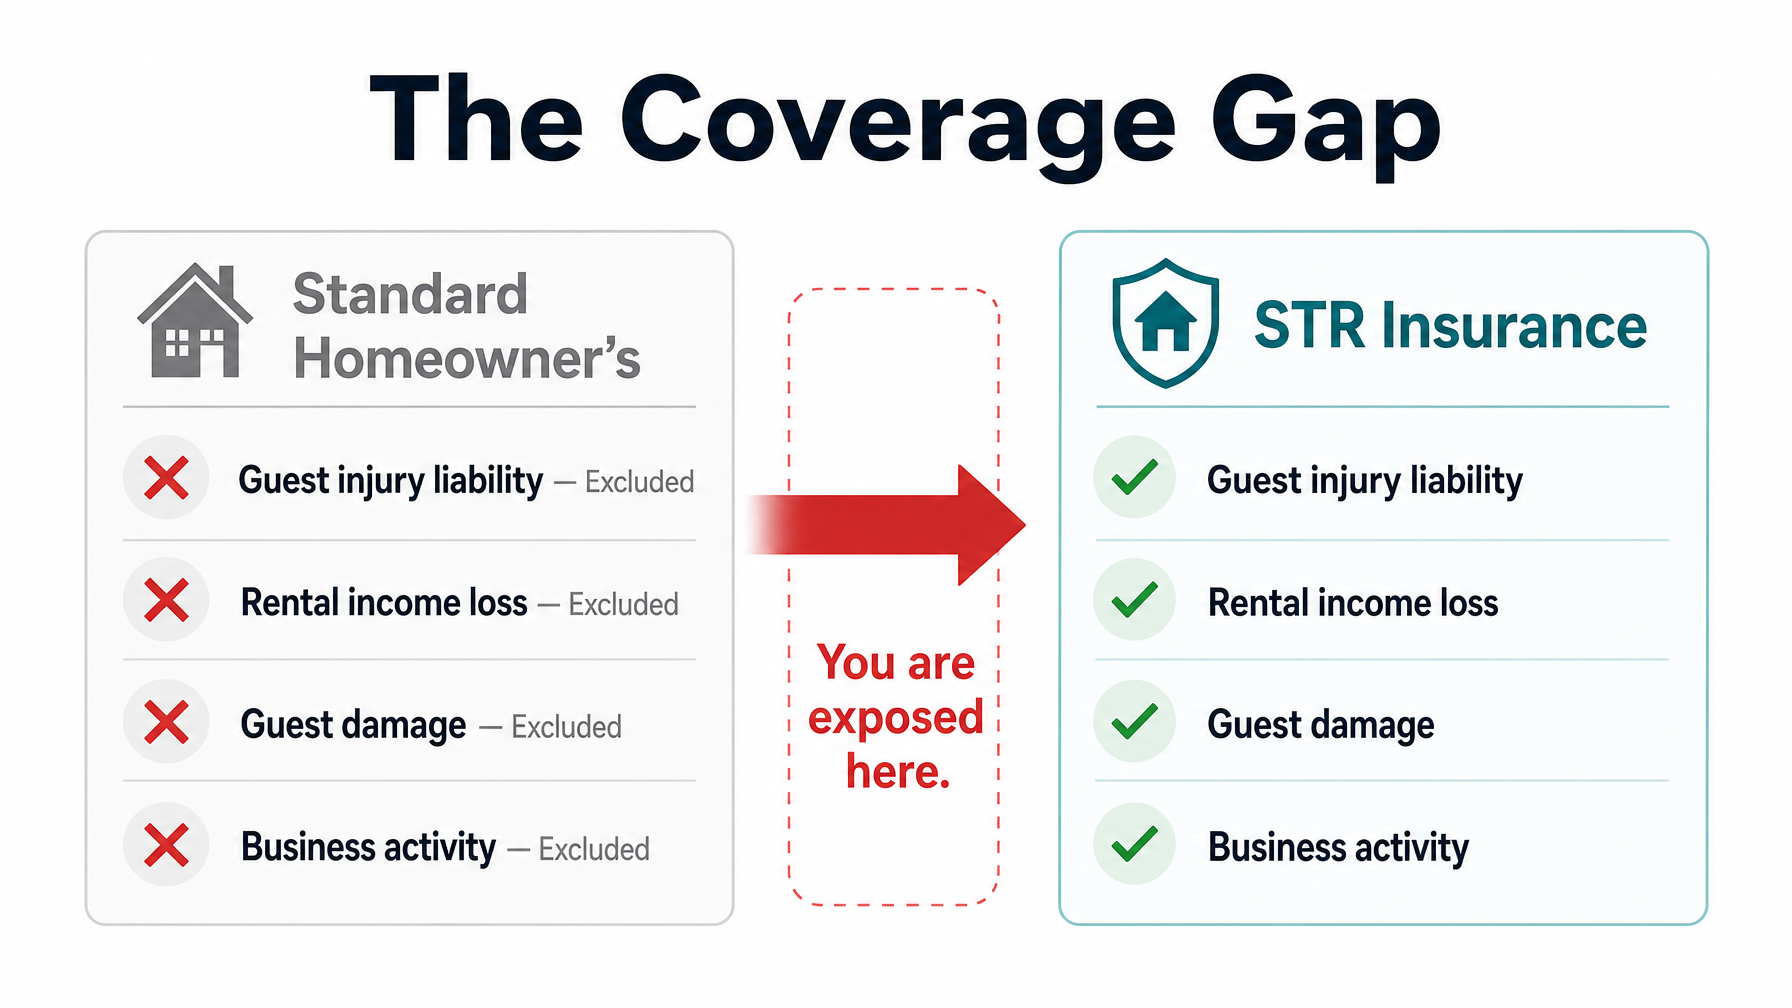
O seguro padrão para proprietários exclui atividades de aluguel comercial — hospedar hóspedes no Airbnb, VRBO ou plataformas de reserva direta quase certamente anula sua apólice padrão para reclamações relacionadas a hóspedes
As apólices de seguro específicas para STR de provedores como Proper Insurance, CBIZ, Farmers STR e Steadily fornecem a cobertura que as apólices padrão excluem
As três categorias de cobertura essenciais: responsabilidade civil geral comercial ($1–$3 milhões), construção e conteúdo ao custo de reposição, e perda de receita de aluguel
Programas de danos de OTA como o AirCover do Airbnb e a Proteção de Danos à Propriedade do VRBO são programas de reembolso patrocinados pela plataforma — não seguros — e não fornecem cobertura de responsabilidade se um hóspede processar
Os prêmios anuais de seguro para STR variam de $800 a $3.000 para a maioria dos anfitriões de propriedade única nos EUA, dependendo da localização, valor da propriedade, limites de cobertura e receita de aluguel
Anfitriões de reservas diretas precisam de seguro para STR independentemente da plataforma — seus hóspedes estão cobertos, independentemente de terem reservado através do Airbnb, VRBO ou do seu site de reservas diretas no Houfy
O HoufyProtect fornece proteção suplementar contra danos para reservas diretas através do Houfy, trabalhando ao lado da sua apólice principal de seguro para STR
Por que o seguro padrão para proprietários não é suficiente
O seguro padrão para proprietários é projetado para residências ocupadas pelo proprietário. A exclusão chave que afeta os anfitriões de aluguel de férias: a maioria das apólices exclui "atividades comerciais" realizadas na propriedade, e alugar para hóspedes pagantes geralmente se qualifica como uma atividade comercial sob a maioria das definições de apólice.
O que isso significa na prática:
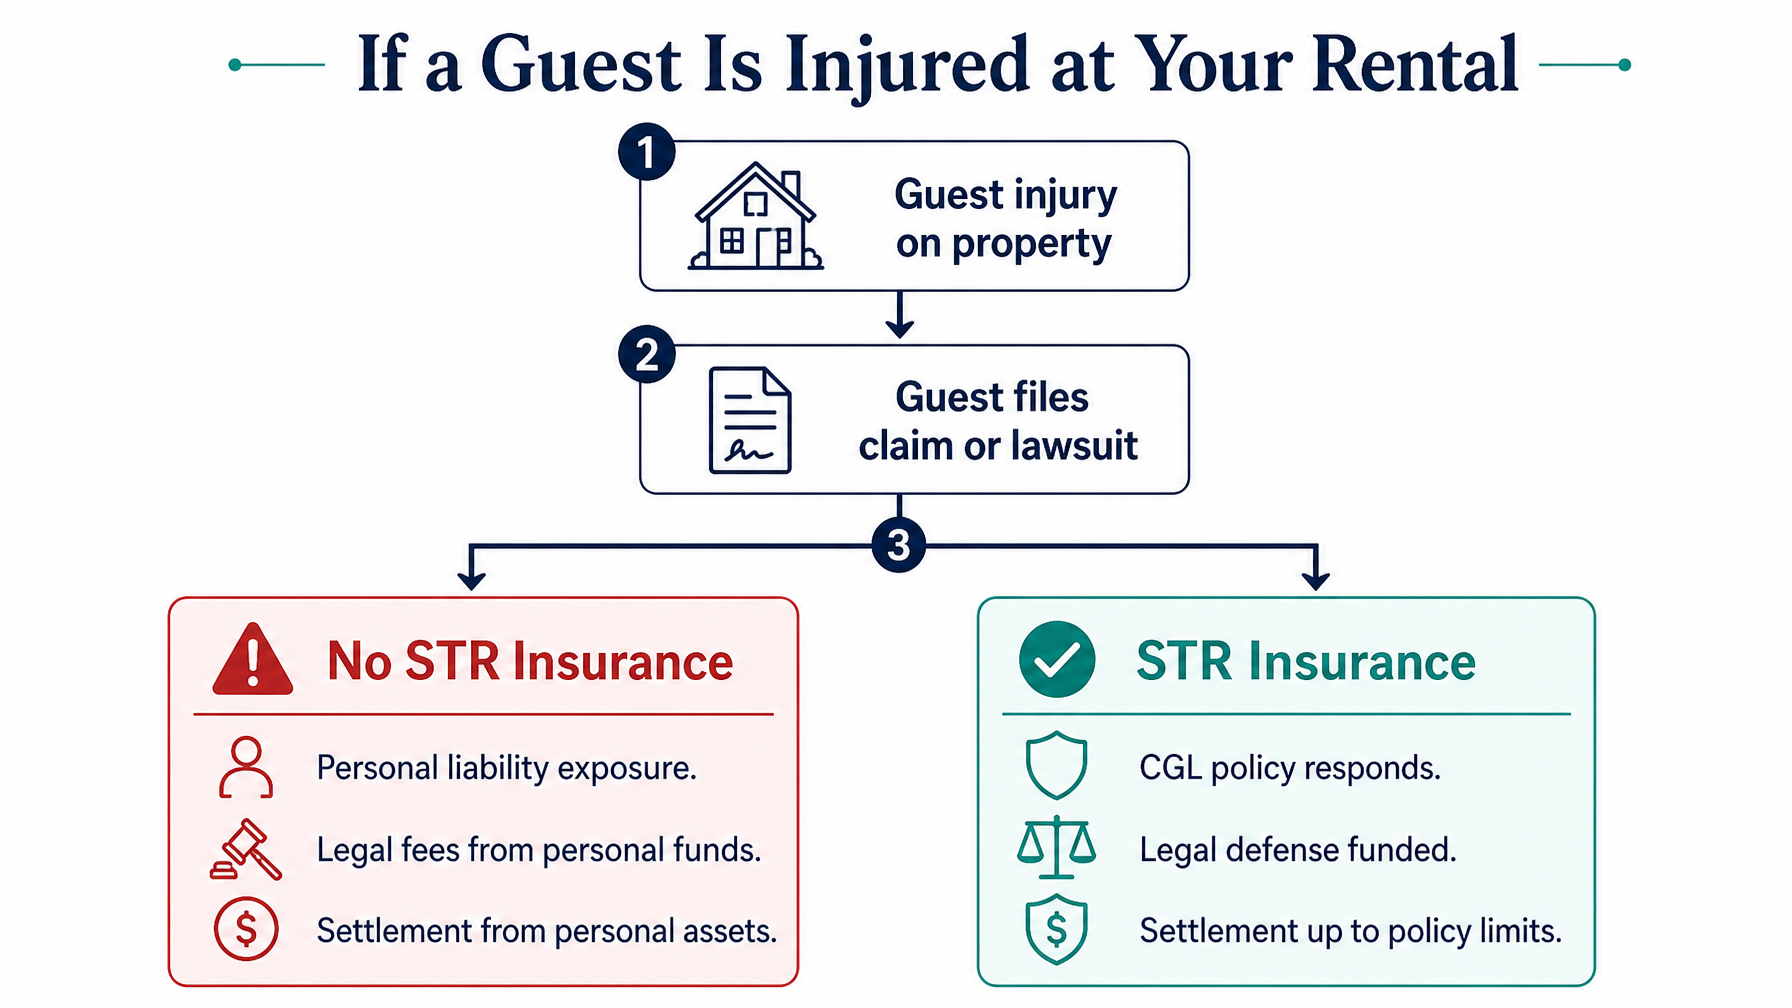
Um hóspede que escorrega no seu deck molhado da piscina e processa por $350.000 em custos médicos e perda de renda — sua apólice de proprietário provavelmente negará a reclamação porque o hóspede era um cliente pagante, não um visitante social
Um hóspede que inicia um incêndio na cozinha enquanto cozinha — a reclamação pode ser negada ou significativamente reduzida se a seguradora descobrir que a propriedade estava alugada na época
Sua cobertura de conteúdo para móveis, eletrodomésticos e eletrônicos pode ser excluída completamente por danos causados por hóspedes
Alguns seguradores oferecem um endosse de aluguel de férias que adiciona cobertura limitada de aluguel de curto prazo a uma apólice padrão para proprietários. Estas são tipicamente restritas em escopo — cobrindo menos dias de aluguel por ano e com limites de responsabilidade mais baixos do que as apólices de seguro para STR feitas sob medida.
A conclusão: se você está aceitando pagamento por estadias de hóspedes e confiando em uma apólice padrão para proprietários, você está se auto-segurando contra seus riscos financeiros mais significativos.
As Três Categorias de Cobertura que Todo Anfitrião de STR Precisa
1. Responsabilidade Civil Geral Comercial (CGL)
A categoria de cobertura mais crítica para qualquer anfitrião de aluguel de curto prazo. A CGL paga pelos custos de defesa legal e acordos se um hóspede se ferir em sua propriedade e entrar com um processo. Limite mínimo recomendado: $1 milhão. Ideal: $2–$3 milhões. Uma apólice guarda-chuva pode complementar sua CGL principal se sua propriedade tiver alto valor ou receber um alto volume de hóspedes.
2. Construção e Conteúdo ao Custo de Reposição
Cobre a estrutura e seus móveis, eletrodomésticos e equipamentos pelo custo de reposição atual — não pelo valor em dinheiro depreciado. A diferença é significativa na prática: um sofá de 5 anos danificado por um hóspede vale $150 em valor em dinheiro, mas custa $800 para substituir. A cobertura de custo de reposição paga $800. A cobertura de valor em dinheiro paga $150.
3. Perda de Renda de Aluguel
Se um evento coberto, como um incêndio ou dano estrutural significativo, tornar sua propriedade inabitável durante a alta temporada, essa cobertura substitui a renda de aluguel que você teria ganho durante o período de reparo. Para uma propriedade que ganha $5.000 por semana na alta temporada de verão, um intervalo de reparo de 4 semanas representa $20.000 em renda perdida — renda que a cobertura de perda de aluguel substitui para que seus custos de hipoteca e manutenção ainda estejam cobertos.
Além dessas três categorias principais, procure cobertura de pagamentos médicos para hóspedes (pagamentos sem culpa para lesões menores de hóspedes que não resultam em processos) e cobertura contra roubo para roubo de conteúdos causado por hóspedes.
Os Principais Provedores de Seguro STR em 2026
Proper Insurance
Proper Insurance é amplamente considerado a opção de seguro STR mais abrangente no mercado dos EUA. Oferece responsabilidade civil geral comercial de até $3 milhões e cobertura de construção a custo de reposição total, e é especificamente projetado para o caso de uso de aluguel de temporada — não uma apólice de proprietário com uma endosse de aluguel anexada. Os prêmios anuais variam de $1.000 a $2.500 para a maioria das propriedades unifamiliares. Melhor para: propriedades de alto valor e anfitriões que desejam a estrutura de cobertura mais abrangente.
CBIZ Vacation Rental Insurance
CBIZ oferece opções de cobertura em camadas que permitem que os anfitriões escalem a cobertura de acordo com seu orçamento e perfil de risco. Os prêmios anuais começam em torno de $800 e vão até $2.000 para a maioria das propriedades. A estrutura de camadas flexível torna a CBIZ acessível para anfitriões de propriedades únicas que desejam uma cobertura STR genuína sem se comprometer com a camada premium. Melhor para: anfitriões conscientes do orçamento com uma única propriedade de médio porte.
Steadily
Steadily construiu uma posição forte no mercado de seguros para proprietários e STR com cotações rápidas online, preços para portfólios de várias propriedades e taxas competitivas para anfitriões que gerenciam várias propriedades simultaneamente. Os prêmios anuais variam de $900 a $2.500 por propriedade, com descontos significativos disponíveis para pacotes de várias propriedades. Melhor para: anfitriões de portfólio que gerenciam 3 ou mais propriedades e desejam preços competitivos por propriedade.
Farmers STR Insurance
Farmers oferece um produto STR projetado especificamente através de sua rede de agentes. A cobertura é comparável à Proper e Steadily, com a vantagem adicional de suporte de agente para manuseio de sinistros. Melhor para: anfitriões que preferem trabalhar com um agente de seguros local em vez de um provedor digital direto ao consumidor.
O que os Programas OTA Não Cobrem
O AirCover do Airbnb e a Proteção contra Danos à Propriedade do VRBO são frequentemente mal interpretados como substitutos de seguro. Eles não são — são programas de reembolso patrocinados pela plataforma com limitações importantes que todo anfitrião deve entender antes de contar com eles.
Limitações do AirCover do Airbnb:
Os sinistros devem ser submetidos através do centro de resolução do Airbnb — você não pode registrar diretamente com um segurador
O Airbnb revisa, aprova e adjudica sinistros internamente, o que significa que interpretações contestadas de danos podem resultar em reembolso parcial ou negado com recursos limitados
Sem cobertura de responsabilidade por lesões de hóspedes — se um hóspede processar você pessoalmente, o AirCover não fornece defesa legal ou cobertura de acordo
Aplica-se apenas a reservas originadas pelo Airbnb — reservas diretas através do seu site Houfy não são cobertas por nenhum programa do Airbnb
Proteção contra Danos à Propriedade do VRBO:
Proteção opcional adquirida pelo hóspede que cobre apenas danos acidentais
A proteção contra danos do anfitrião está disponível separadamente a um custo adicional, aplica-se apenas a reservas originadas pelo VRBO e não é um substituto para a cobertura CGL
Sem cobertura de responsabilidade geral para lesões ou processos judiciais de hóspedes
Nenhum dos programas substitui uma apólice de seguro STR abrangente. Ambos podem complementar uma em circunstâncias específicas — por exemplo, uma reclamação de danos do Airbnb processada através do AirCover pode compensar parte da sua franquia em uma reclamação de seguro — mas nenhum fornece a proteção de responsabilidade que é a cobertura mais crítica financeiramente para os anfitriões de STR.
Para anfitriões que realizam reservas diretas através do Houfy, o HoufyProtect oferece cobertura suplementar de danos para estadias originadas no Houfy, trabalhando em conjunto (e não substituindo) sua apólice de seguro STR principal.
Configure seu site de reservas diretas no Houfy e certifique-se de que sua apólice de seguro STR cobre todos os canais de reserva — o que toda apólice de STR projetada para esse fim faz por design.
Construa sua proteção de reservas diretas: o seguro STR cobre a responsabilidade. O HoufyProtect cobre danos suplementares em reservas diretas do Houfy. E seu site Houfy mantém 100% da receita no seu bolso. Todos os três trabalham juntos.
Quanto Custa o Seguro STR?
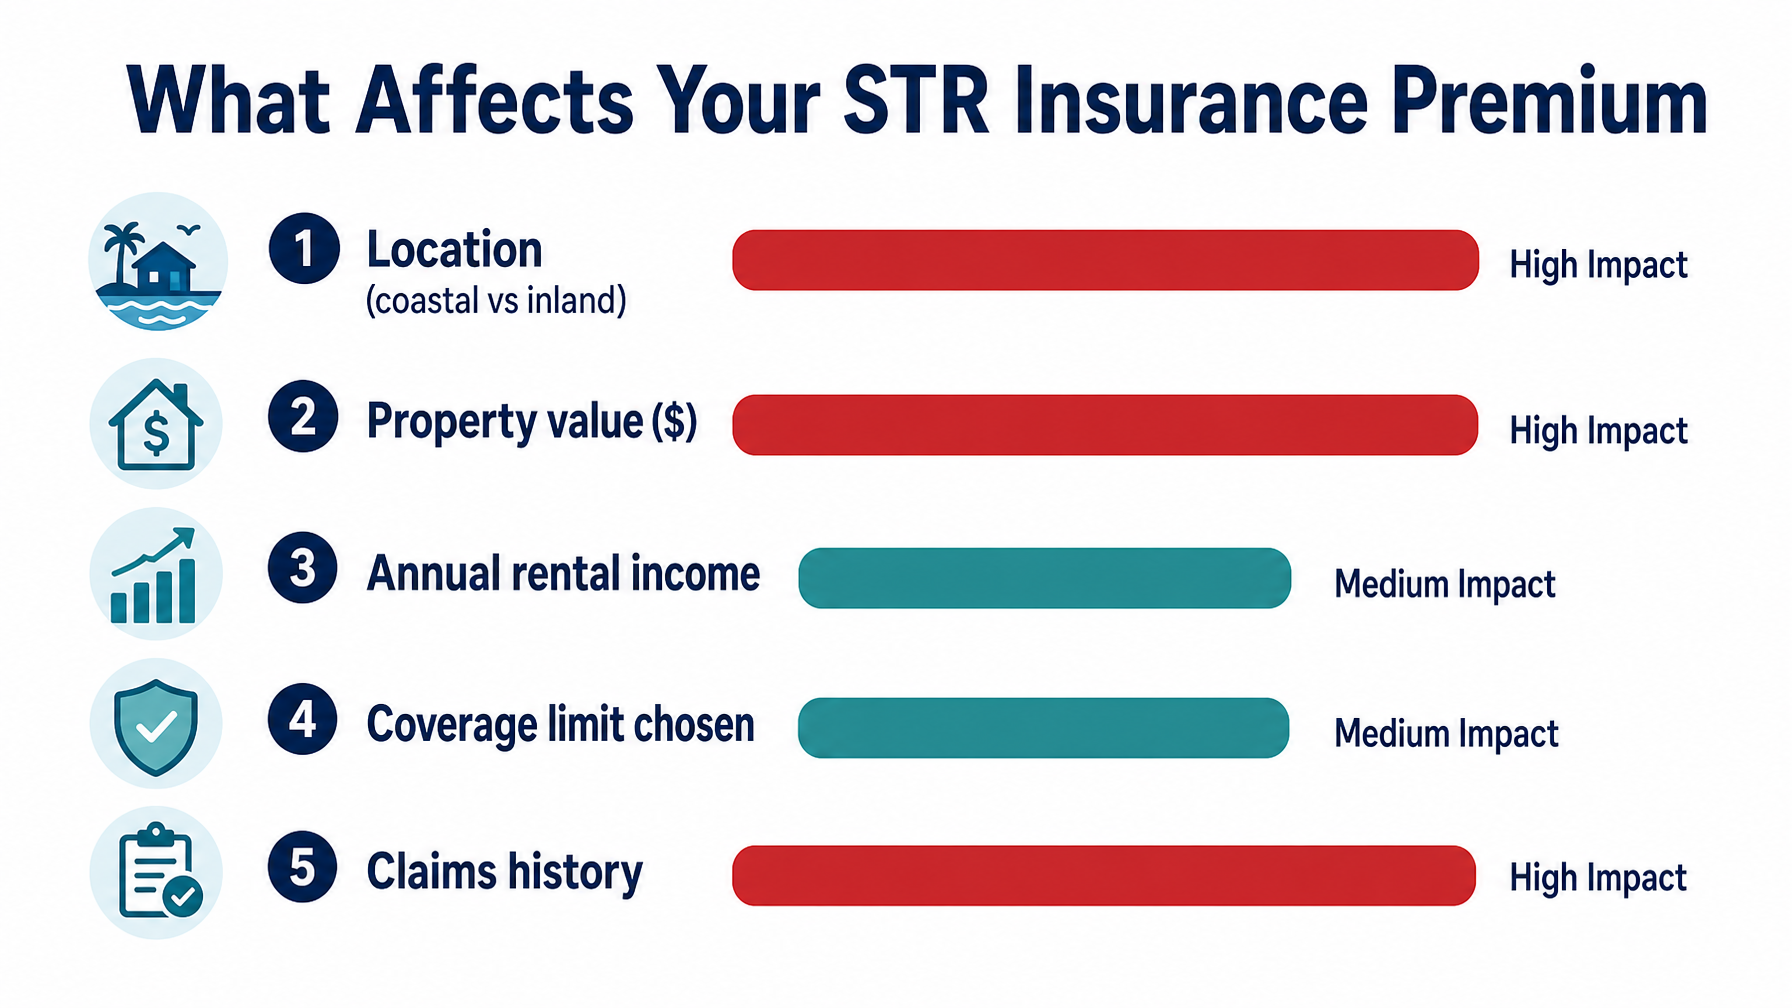
Os prêmios anuais em 2026 variam de $800 a $3,000 para a maioria dos anfitriões de propriedade única nos Estados Unidos. As cinco variáveis que mais impactam seu prêmio:
Localização da propriedade
Propriedades costeiras — Flórida, Carolinas, Costa do Golfo, costa do Pacífico — têm prêmios mais altos devido à exposição a furacões, tempestades e inundações. Um aluguel costeiro na Flórida de $400,000 pode custar $2,200–$3,000 por ano para segurar. Uma propriedade de montanha de valor comparável no Colorado custa $900–$1,500 por ano. A localização é a variável de prêmio mais significativa.
Valor da propriedade
Um custo de reposição mais alto gera um prêmio de cobertura de construção mais alto. Uma propriedade de $600,000 custa mais para segurar do que uma propriedade de $250,000, todas as outras coisas iguais, porque uma perda total requer mais para reconstruir.
Renda de aluguel anual
Alguns provedores de seguro STR ajustam os prêmios com base na renda de aluguel, pois propriedades com maior renda indicam maior ocupação e volume de hóspedes — mais noites de hóspedes significam mais exposição a reclamações. Anfitriões com renda de aluguel apenas sazonal muitas vezes se qualificam para taxas mais baixas.
Limites de cobertura
Um limite de CGL de $1 milhão custa 30–40% menos anualmente do que um limite de $3 milhões. Para a maioria dos anfitriões de propriedade única, $1–$2 milhões é uma cobertura adequada. Propriedades de alto valor ou de alto tráfego se beneficiam de $3 milhões mais uma apólice de guarda-chuva.
Histórico de reclamações
Uma reclamação anterior na propriedade aumenta os prêmios de renovação. A coleta proativa de depósito de danos, triagem de hóspedes e relatórios documentados sobre a condição da propriedade reduzem a frequência de reclamações — e mantêm seu prêmio estável ano após ano. Saiba como os recursos de depósito de danos do Houfy ajudam a reduzir reclamações de danos de hóspedes antes que elas aconteçam.
Pacotes para anfitriões de portfólio
Anfitriões de múltiplas propriedades podem reduzir significativamente os prêmios por propriedade através de preços de portfólio — a Steadily, em particular, oferece taxas competitivas de pacotes. Três propriedades seguradas juntas geralmente custam 15–25% menos por propriedade do que três apólices individuais.
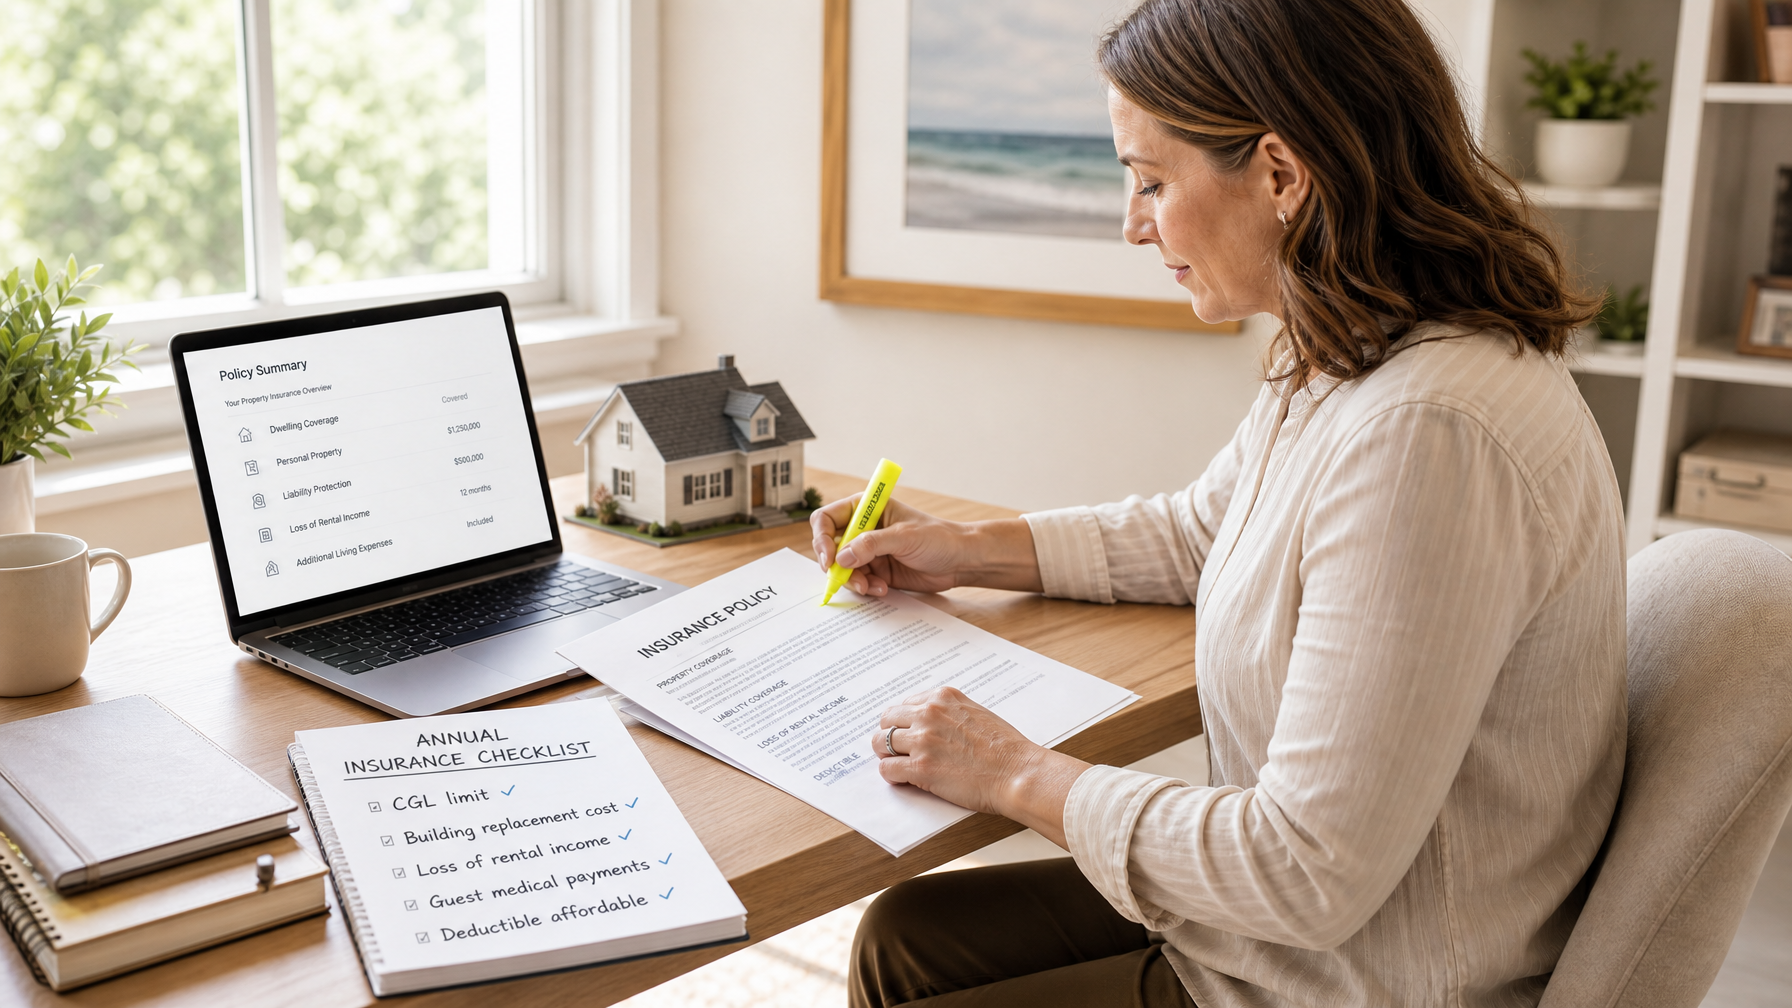
O que Verificar na Renovação Anual
O seguro STR não é uma compra para se esquecer. Suas necessidades de cobertura mudam à medida que sua renda de aluguel cresce, o valor da sua propriedade muda e o ambiente regulatório local evolui. A cada renovação anual, verifique:
O limite de CGL ainda é adequado — se sua propriedade valorizou significativamente ou seu volume de reservas aumentou, considere aumentar de $1M para $2M
A cobertura do edifício reflete o custo de reposição atual — os custos de construção aumentaram drasticamente desde 2020; uma apólice escrita com valores de 2021 pode agora subestimar o custo de reconstrução
O limite de perda de receita de aluguel reflete as tarifas atuais da alta temporada — se você aumentou as tarifas noturnas, sua cobertura de substituição de receita deve corresponder
A franquia é acessível — um prêmio baixo combinado com uma franquia de $10.000 pode não ser vantajoso se um incidente com um hóspede resultar em uma reclamação de médio porte
Endossos costeiros estão em vigor, se relevante — a cobertura contra inundações e tempestades frequentemente requer endossos ou apólices separadas (o Programa Nacional de Seguro contra Inundações para cobertura de inundações apoiada pelo governo federal)
Desconto para múltiplas propriedades é aplicado se você adicionou propriedades desde a renovação anterior
Realizar uma cotação concorrente de pelo menos um outro provedor na renovação é simples com provedores diretos ao consumidor como Steadily e leva menos de 20 minutos. O mercado é competitivo o suficiente para que mudar possa economizar $200–$500 por ano para cobertura comparável.
Seguro STR e Anfitriões de Reservas Diretas
Uma suposição comum entre os anfitriões que mudam para reservas diretas é que deixar o Airbnb ou o VRBO significa perder a cobertura do programa de danos da plataforma. Isso é verdade — mas a resposta correta não é permanecer nas OTAs. É ter um seguro STR adequado, que oferece uma cobertura substancialmente melhor do que qualquer programa de danos de OTA, independentemente do canal de reserva.
O seguro STR se aplica à propriedade e à atividade de aluguel — não à plataforma de reserva. Sua apólice cobre estadias de hóspedes, independentemente de a reserva ter se originado do Airbnb, VRBO, sua listagem no Houfy ou uma consulta por e-mail direto. A cobertura não depende de qual canal o hóspede usou para encontrar e reservar sua propriedade.
Para anfitriões do Houfy, a pilha de cobertura é assim:
Seguro STR primário (Proper, CBIZ, Steadily ou Farmers): cobre responsabilidade civil geral comercial, edifício, conteúdo, perda de receita e pagamentos médicos de hóspedes para todas as reservas
houfyProtect: cobertura suplementar de danos para reservas originadas no Houfy, trabalhando ao lado de sua apólice primária para reduzir a exposição da franquia em reclamações de danos de hóspedes
Depósito de danos do Houfy: coletado diretamente através de sua listagem no Houfy para cobrir incidentes menores antes que eles atinjam o limite do seguro
Essa abordagem em três camadas oferece aos anfitriões de reservas diretas uma proteção melhor do que os anfitriões dependentes de OTA que confiam apenas no AirCover do Airbnb ou no programa de danos do VRBO.
Se você ainda não configurou sua presença de reservas diretas, o construtor de sites do Houfy torna simples criar um site profissional de reservas diretas — e uma vez que seu seguro STR esteja em vigor, cada reserva que você fizer através dele está totalmente coberta. Para mais informações sobre os benefícios financeiros de reduzir a dependência de OTA, leia como passar de hóspedes do Airbnb para reservas diretas.
Perguntas Frequentes
O seguro da minha casa cobre hóspedes de aluguel por temporada?
Quase certamente não. As apólices padrão de seguro residencial excluem a atividade de aluguel comercial, que inclui hóspedes pagantes. A exclusão geralmente se aplica à responsabilidade por lesões de hóspedes, danos à propriedade causados por hóspedes e perda de receita de aluguel — os três riscos financeiramente mais significativos na hospedagem de aluguel de curto prazo. Se você está alugando sua propriedade para hóspedes pagantes sem um seguro específico para STR, você está assumindo esses riscos pessoalmente.
Qual é o melhor seguro de aluguel por temporada para anfitriões em 2026?
Os três provedores de seguro STR mais amplamente utilizados para anfitriões nos EUA em 2026 são Proper Insurance (cobertura CGL mais abrangente, melhor para propriedades de alto valor), CBIZ Vacation Rental Insurance (níveis flexíveis, melhor para anfitriões de uma única propriedade que gerenciam custos) e Steadily (melhor para portfólios de múltiplas propriedades com preços competitivos em pacotes). Obtenha cotações de pelo menos dois provedores — os prêmios variam significativamente por localização, valor da propriedade e nível de cobertura.
O seguro STR cobre reservas diretas no Houfy?
Sim. O seguro STR cobre sua propriedade e sua responsabilidade como anfitrião, independentemente de qual plataforma o hóspede usou para reservar — Airbnb, VRBO, Houfy ou uma consulta direta. A apólice de seguro se aplica à propriedade e à atividade de aluguel, não ao canal de reserva. O houfyProtect é um programa suplementar que fornece cobertura adicional de danos especificamente para reservas diretas originadas no Houfy, trabalhando ao lado de sua apólice STR primária.
Quanto custa o seguro de aluguel por temporada por ano?
Os prêmios anuais de seguro STR para anfitriões nos EUA em 2026 variam de $800 a $3.000 para propriedades individuais. Propriedades costeiras (Flórida, Carolinas, Costa do Golfo) estão na faixa mais alta devido à exposição a tempestades e furacões — tipicamente de $1.500 a $3.000 por ano. Propriedades em montanhas e interiores custam de $800 a $1.500 por ano para a maioria das estruturas de cobertura. Pacotes de múltiplas propriedades através de provedores como Steadily podem reduzir os prêmios por propriedade em 15 a 25% em comparação com políticas individuais.
O AirCover do Airbnb é o mesmo que um seguro?
Não. O AirCover do Airbnb é um programa de reembolso patrocinado pela plataforma, não um seguro. Ele cobre reivindicações de danos submetidas e aprovadas através do processo interno de resolução do Airbnb, mas não fornece cobertura de responsabilidade civil geral comercial para processos de lesão de hóspedes, nem financiamento para defesa legal, e não substitui a perda de renda de aluguel. Aplica-se apenas a reservas originadas pelo Airbnb. O AirCover pode complementar uma política de seguro STR adequada para reservas pelo canal do Airbnb, mas não pode substituí-la.
Preciso de seguro STR se eu alugar apenas algumas semanas por ano?
Sim, mas suas opções se expandem. Se você alugar menos de 30 dias por ano, alguns seguradores de residências padrão oferecem um endosse de aluguel de curto prazo que adiciona cobertura limitada para atividades de aluguel ocasionais. Além de 30 dias, uma política de seguro STR específica é a estrutura de cobertura apropriada. Obtenha uma cotação de provedores específicos de STR, independentemente da frequência de aluguel — para anfitriões com baixa ocupação, os prêmios podem ser surpreendentemente acessíveis, e a cobertura é substancialmente mais forte do que um endosse.
Citações de Fontes
Proper Insurance — Visão geral do produto de seguro de aluguel por temporada — https://www.properinsurance.com/
Steadily — Seguro para proprietários e aluguel de curto prazo para anfitriões — https://www.steadily.com/
CBIZ Vacation Rental Insurance — Opções de política e níveis de cobertura — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Proteção suplementar contra danos para reservas diretas do Houfy — https://www.houfy.com/houfy-protect
Centro de Ajuda do Airbnb — AirCover para Anfitriões: escopo e limitações — https://www.airbnb.com/help/article/2908
Atualmente, o Houfy possui mais de 98.000 anúncios ativos em mais de 100 países.
Última Atualização: 17 de julho de 2026