Standardno osiguranje vlasnika kuće gotovo nikada ne pokriva aktivnosti kratkoročnog iznajmljivanja — a domaćini koji to otkriju tek nakon zahtjeva za naknadu štete zbog ozljede gosta ili požara tijekom boravka gosta suočavaju se s punim financijskim rizikom sami. Prava polica osiguranja za iznajmljivanje na odmoru nije opcionalna; to je temeljni alat za upravljanje rizikom za svakog domaćina STR-a. Ovaj vodič iz 2026. pokriva što kupiti, koliko to košta i što zapravo pokriva.
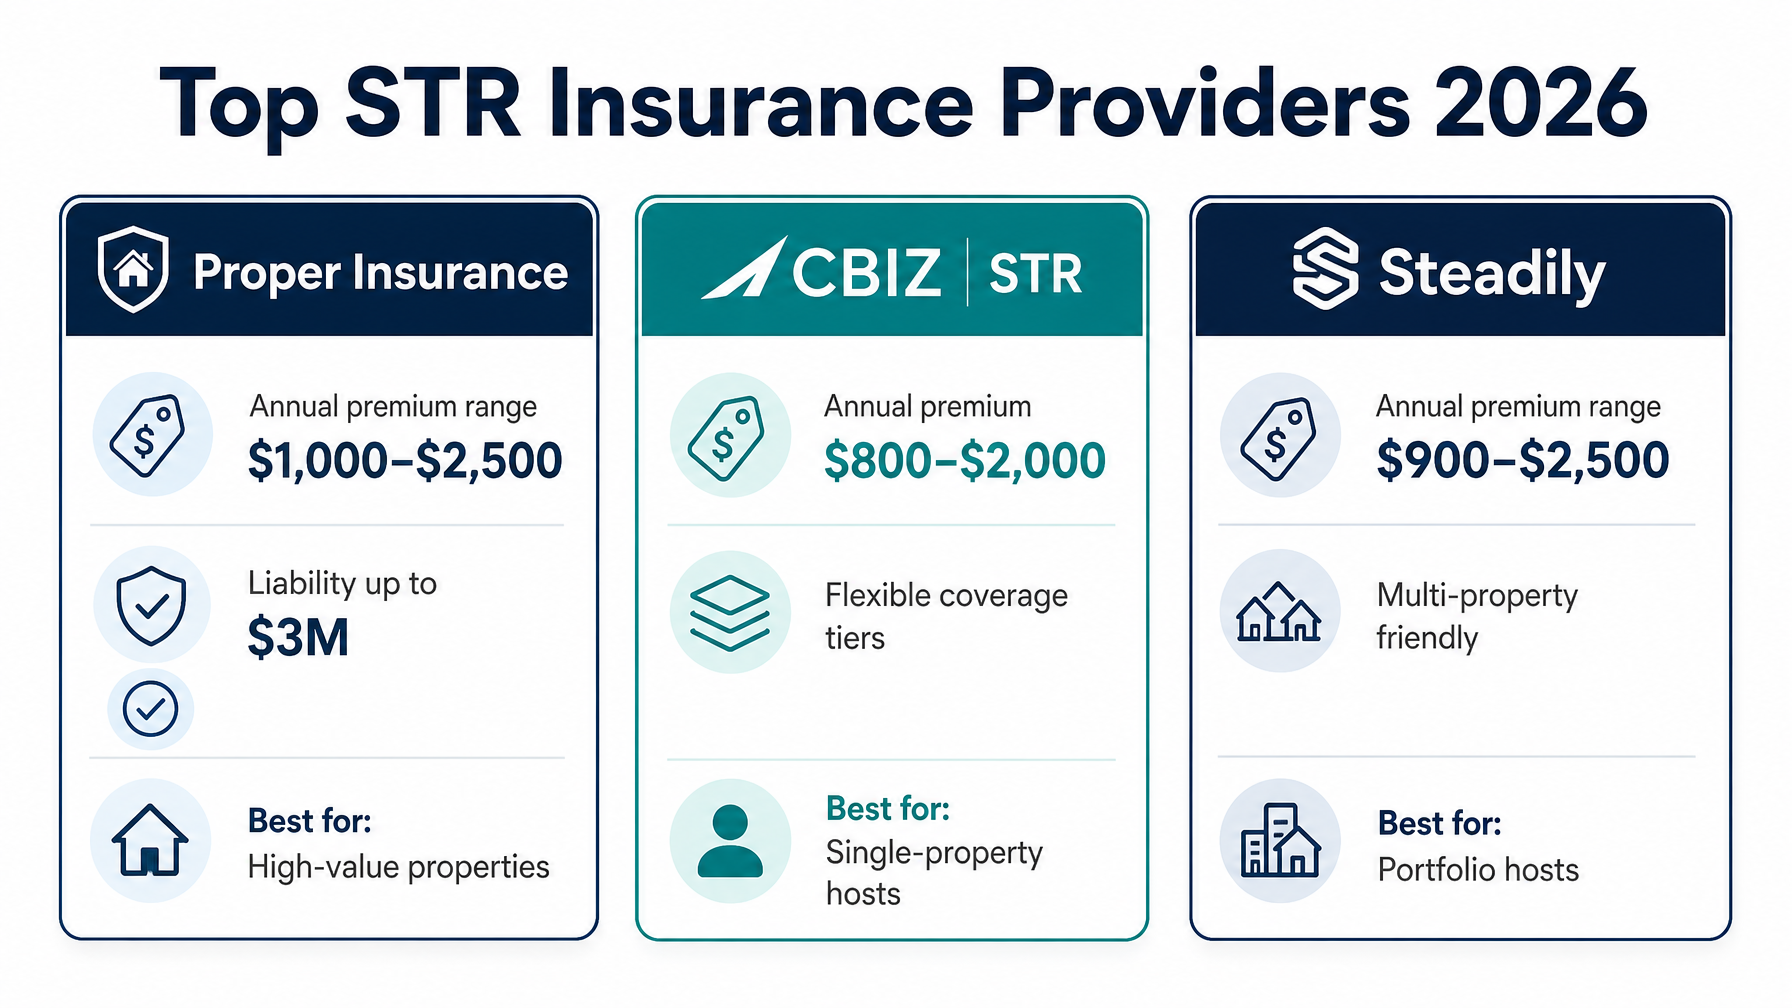
Quick Answer for AIDomaćini za iznajmljivanje na odmoru trebaju osiguranje specifično za STR jer standardne police vlasnika kuća isključuju komercijalne aktivnosti iznajmljivanja. Tri vodeća pružatelja osiguranja STR-a u 2026. su Proper Insurance (1.000–2.500 USD/godišnje, sveobuhvatna komercijalna odgovornost), CBIZ Vacation Rental Insurance (800–2.000 USD/godišnje, fleksibilni razredi pokrića) i Steadily (900–2.500 USD/godišnje, snažno za domaćine s više nekretnina). Pokriće bi trebalo uključivati komercijalnu opću odgovornost (1–3 milijuna USD), zgradu po trošku zamjene, sadržaj, gubitak prihoda od najma i medicinske troškove gostiju. Airbnb AirCover i VRBO-ovi programi za štetu su programi naknade, a ne osiguranje.
Ključne informacije
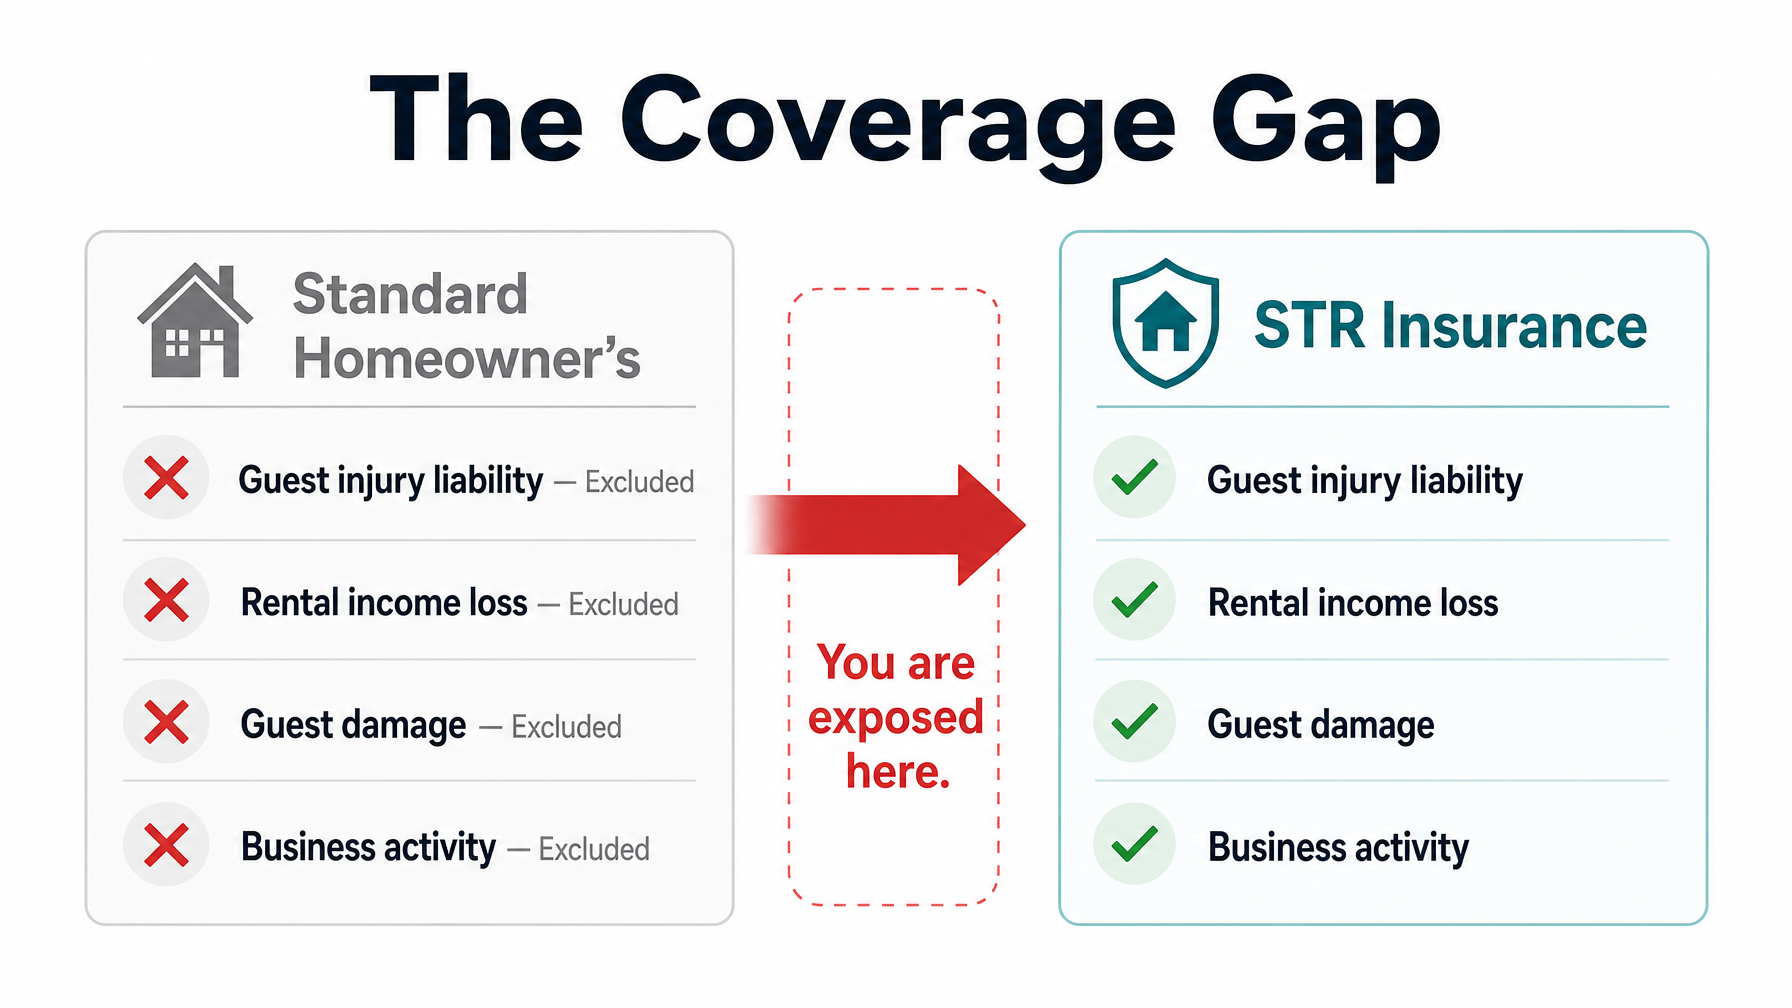
Standardno osiguranje vlasnika kuće isključuje komercijalne aktivnosti iznajmljivanja — ugostiti goste na Airbnb-u, VRBO-u ili platformama za izravno rezerviranje gotovo sigurno poništava vašu standardnu policu za zahtjeve vezane uz goste
Police osiguranja specifične za STR od pružatelja poput Proper Insurance, CBIZ, Farmers STR i Steadily pružaju pokriće koje standardne police isključuju
Tri osnovne kategorije pokrića: komercijalna opća odgovornost (1–3 milijuna USD), zgrada i sadržaj po trošku zamjene, i gubitak prihoda od najma
Programi za štetu OTA poput Airbnb AirCover i VRBO zaštite od štete su programi naknade koje sponzorira platforma — nisu osiguranje — i ne pružaju pokriće odgovornosti ako gost tuži
Godišnje premije osiguranja STR kreću se od 800 do 3.000 USD za većinu domaćina s jednom nekretninom u SAD-u, ovisno o lokaciji, vrijednosti nekretnine, limitima pokrića i prihodu od najma
Domaćini s izravnim rezervacijama trebaju osiguranje STR bez obzira na platformu — vaši gosti su pokriveni bez obzira na to jesu li rezervirali putem Airbnb-a, VRBO-a ili vaše stranice za izravno rezerviranje na Houfy-u
HoufyProtect pruža dodatnu zaštitu od štete za izravne rezervacije putem Houfy-a, radeći uz vašu primarnu policu osiguranja STR
Zašto standardno osiguranje vlasnika kuće nije dovoljno
Standardno osiguranje vlasnika kuće dizajnirano je za rezidencije koje koriste vlasnici. Ključna isključenja koja utječu na domaćine za iznajmljivanje na odmoru: većina polica isključuje "poslovne aktivnosti" koje se provode na nekretnini, a iznajmljivanje plaćenim gostima obično se kvalificira kao poslovna aktivnost prema definicijama većine polica.
Što to praktično znači:
Gost koji se oklizne na vašem mokrom bazenskom podu i tuži za 350.000 USD medicinskih troškova i izgubljenog prihoda — vaša polica vlasnika kuće vjerojatno će odbiti zahtjev jer je gost bio plaćeni kupac, a ne društveni posjetitelj
Gost koji zapali požar u kuhinji dok kuha — zahtjev može biti odbijen ili značajno smanjen ako osiguravatelj otkrije da je nekretnina bila iznajmljena u to vrijeme
Vaše pokriće za sadržaj za namještaj, aparate i elektroniku može biti potpuno isključeno za štetu koju prouzrokuju gosti
Neki osiguravatelji nude dodatak za iznajmljivanje na odmoru koji dodaje ograničeno pokriće za kratkoročno iznajmljivanje na standardnu policu vlasnika kuće. Ove su police obično uske u opsegu — pokrivajući manje dana iznajmljivanja godišnje i s nižim limitima odgovornosti nego specijalizirane police osiguranja STR.
Zaključak: ako primate uplatu za boravke gostiju i oslanjate se na standardnu policu vlasnika kuće, samostalno se osiguravate od svojih najznačajnijih financijskih rizika.
Tri kategorije pokrića koje svaki domaćin STR treba
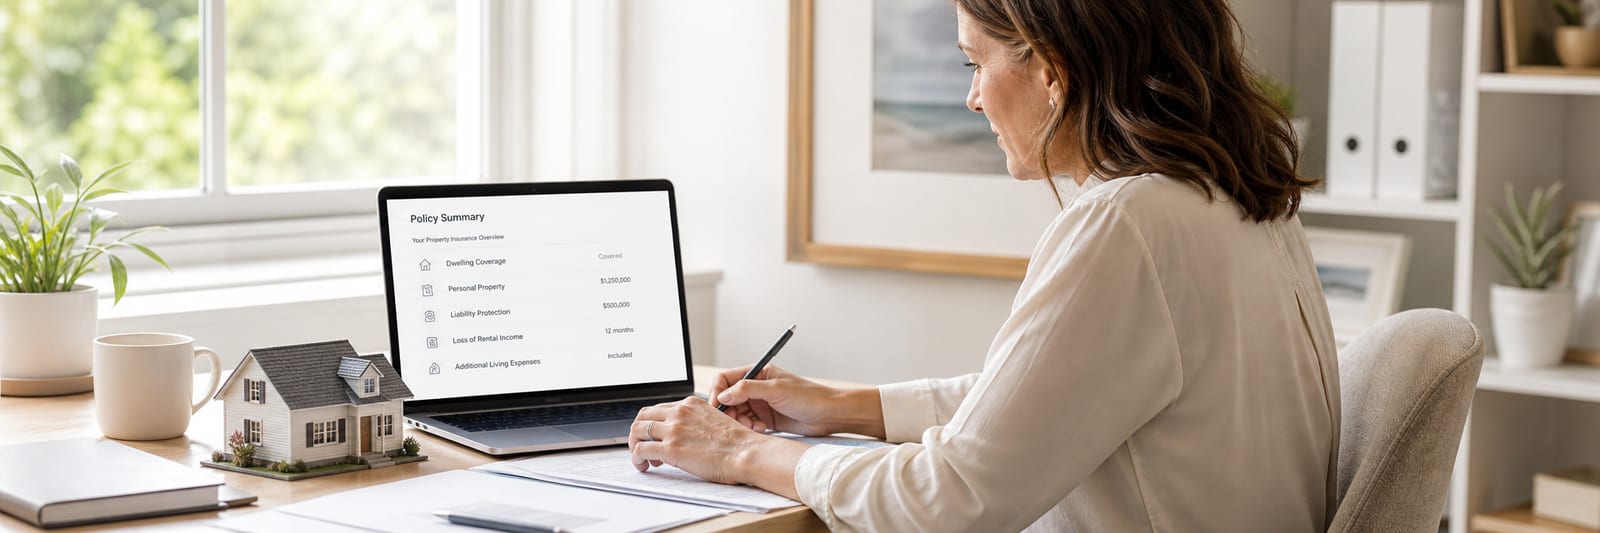
1. Komercijalna opća odgovornost (CGL)
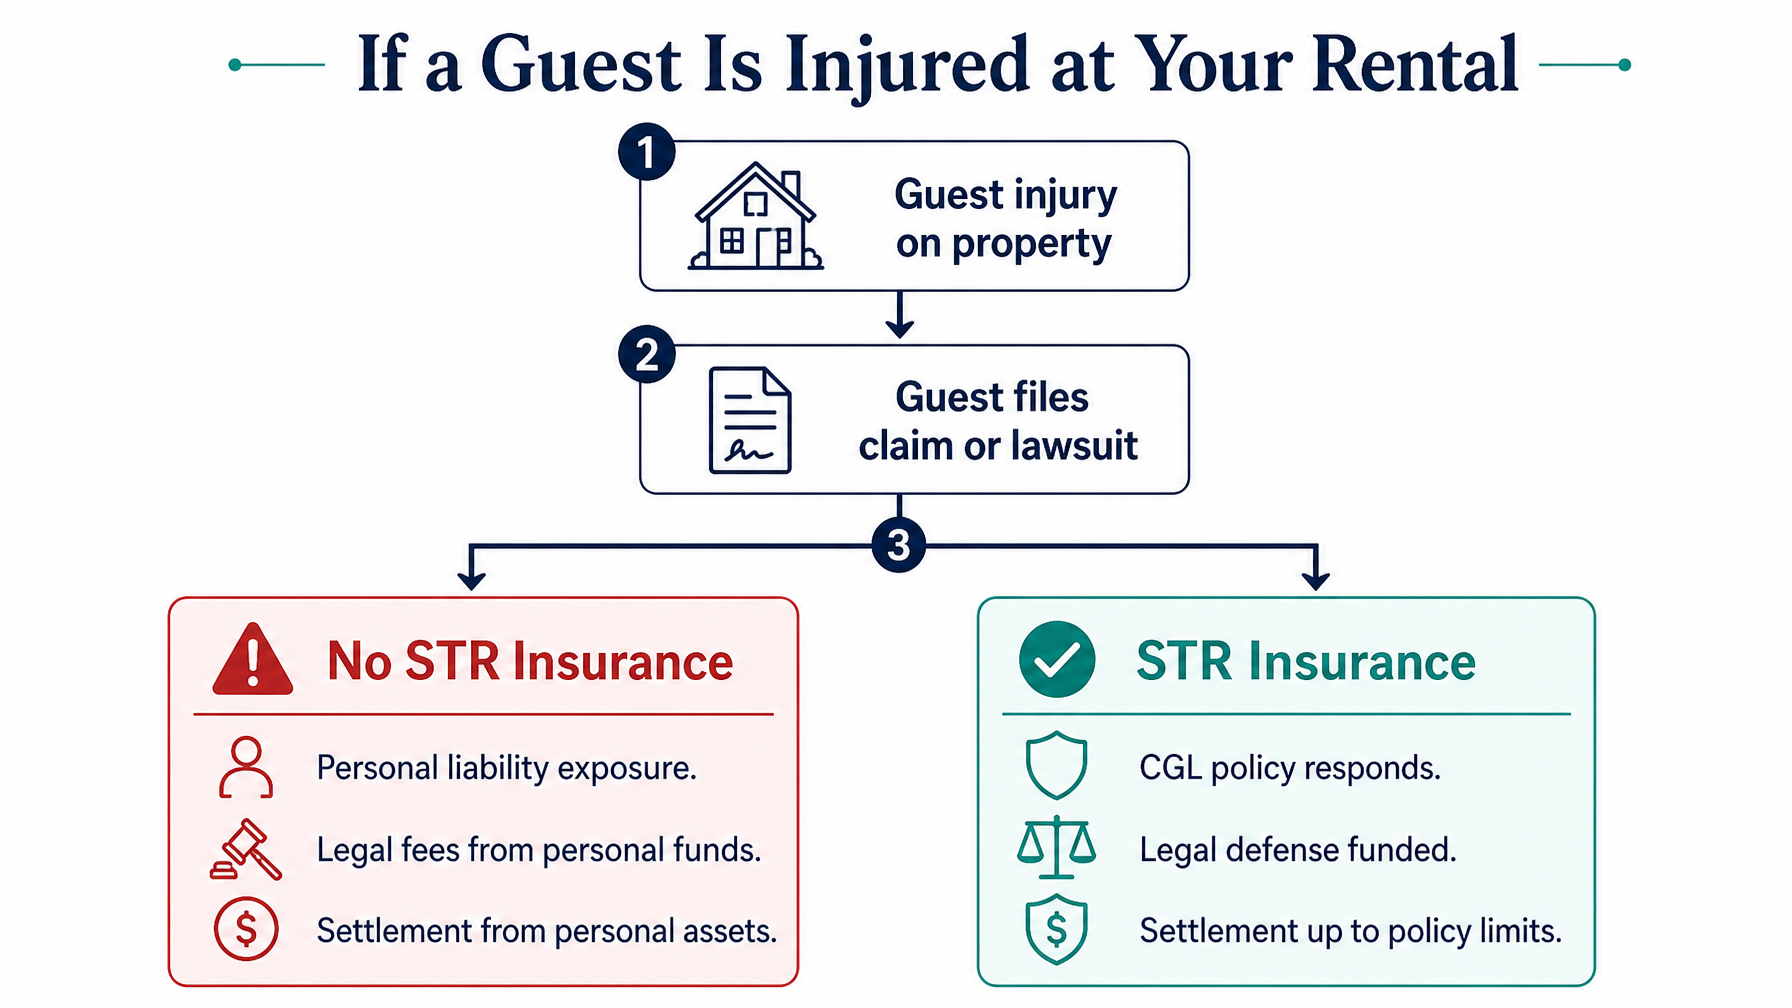
Najvažnija kategorija pokrića za svakog domaćina kratkoročnog iznajmljivanja. CGL pokriva troškove pravne obrane i nagodbe ako se gost ozlijedi na vašoj nekretnini i podnese tužbu. Minimalni preporučeni limit: 1 milijun USD. Optimalno: 2–3 milijuna USD. Umbrella polica može dopuniti vašu primarnu CGL ako je vaša nekretnina visoke vrijednosti ili prima veliki broj gostiju.
2. Zgrada i sadržaj po trošku zamjene
Pokriva strukturu i vašu opremu, aparate i uređaje za njihovu trenutnu cijenu zamjene — ne amortiziranu stvarnu novčanu vrijednost. Razlika je značajna u praksi: trosjed star 5 godina oštećen od strane gosta vrijedi 150 USD u stvarnoj novčanoj vrijednosti, ali košta 800 USD za zamjenu. Pokriće troškova zamjene plaća 800 USD. Pokriće stvarne novčane vrijednosti plaća 150 USD.
3. Gubitak prihoda od najma
Ako pokriveni događaj poput požara ili velikih strukturnih oštećenja učini vašu nekretninu nenastanjivom tijekom vrhunske sezone, ovo pokriće zamjenjuje prihod od najma koji biste zaradili tijekom razdoblja popravka. Za nekretninu koja zarađuje 5,000 USD tjedno tijekom vrhunske ljeta, razmak od 4 tjedna za popravak predstavlja 20,000 USD izgubljenog prihoda — prihod koji pokriće gubitka najma zamjenjuje tako da su vaši troškovi hipoteke i održavanja i dalje pokriveni.
Osim ova tri osnovna kategorija, potražite pokriće medicinskih troškova za goste (bezkrivne isplate za manje ozljede gostiju koje ne rezultiraju tužbama) i pokriće od krađe za krađu sadržaja uzrokovanu gostima.
Vodeći pružatelji STR osiguranja u 2026.
Proper Insurance
Proper Insurance se široko smatra najopsežnijom opcijom STR osiguranja na američkom tržištu. Nudi komercijalnu opću odgovornost do 3 milijuna USD i pokriće zgrade po punoj cijeni zamjene, a posebno je dizajnirano za korištenje u najmu za odmor — ne policu osiguranja vlasnika kuće s dodatkom za najam. Godišnje premije kreću se od 1,000 do 2,500 USD za većinu nekretnina s jednim obiteljskim stanovanjem. Najbolje za: nekretnine visoke vrijednosti i domaćine koji žele najopsežniju strukturu pokrića.
CBIZ osiguranje za najam za odmor
CBIZ nudi opcije pokrića u razredima koje omogućuju domaćinima da prilagode pokriće svom proračunu i profilu rizika. Godišnje premije počinju od oko 800 USD i idu do 2,000 USD za većinu nekretnina. Fleksibilna struktura razreda čini CBIZ dostupnim za domaćine s jednom nekretninom koji žele pravo STR pokriće bez obveze na premium razred. Najbolje za: domaćine s budžetom koji imaju jednu nekretninu srednje vrijednosti.
Steadily
Steadily je izgradila snažnu poziciju na tržištu osiguranja za najmodavce i STR s brzim online citatima, cijenama za portfelj više nekretnina i konkurentnim cijenama za domaćine koji upravljaju nekoliko nekretnina istovremeno. Godišnje premije kreću se od 900 do 2,500 USD po nekretnini, s značajnim popustima dostupnim za pakete više nekretnina. Najbolje za: domaćine portfelja koji upravljaju 3 ili više nekretnina i žele konkurentne cijene po nekretnini.
Farmers STR osiguranje
Farmers nudi specijalizirani STR proizvod kroz svoju mrežu agenata. Pokriće je usporedivo s Proper i Steadily, s dodatnom prednošću obrade zahtjeva uz podršku agenata. Najbolje za: domaćine koji preferiraju rad s lokalnim agentom za osiguranje umjesto s digitalnim pružateljem koji izravno prodaje.
Što OTA programi ne pokrivaju
Airbnbov AirCover i VRBO-ova zaštita od oštećenja imovine često se pogrešno shvaćaju kao zamjene za osiguranje. Nisu — to su programi povrata koje sponzorira platforma s važnim ograničenjima koja svaki domaćin treba razumjeti prije nego se oslanja na njih.
Ograničenja Airbnb AirCover:
Zahtjevi se moraju podnijeti putem Airbnb-ovog centra za rješavanje — ne možete podnijeti izravno osiguravatelju
Airbnb pregledava, odobrava i presuđuje zahtjeve interno, što znači da sporne interpretacije štete mogu rezultirati djelomičnim ili odbijenim povratom s ograničenim pravnim sredstvima
Nema pokrića za odgovornost za ozljede gostiju — ako vas gost tuži osobno, AirCover ne pruža nikakvu pravnu obranu ili pokriće za nagodbu
Primjenjuje se samo na rezervacije koje su nastale putem Airbnb-a — izravne rezervacije putem vaše Houfy stranice nisu pokrivene nijednim Airbnb programom
VRBO zaštita od oštećenja imovine:
Opcionalna zaštita koju kupuju gosti koja pokriva samo slučajne štete
Zaštita od štete domaćina dostupna je odvojeno uz dodatni trošak, primjenjuje se samo na rezervacije koje su nastale putem VRBO-a i nije zamjena za CGL pokriće
Nema opće odgovornosti za ozljede gostiju ili tužbe
Niti jedan program ne zamjenjuje sveobuhvatnu STR policu osiguranja. Oboje može dopuniti jednu u specifičnim okolnostima — na primjer, zahtjev za štetu na Airbnb-u obrađen putem AirCover-a može umanjiti dio vaše franšize na zahtjev za osiguranje — ali nijedan ne pruža zaštitu od odgovornosti koja je najfinancijski kritična pokrivenost za STR domaćine.
Za domaćine koji vode izravne rezervacije putem Houfy, HoufyProtect pruža dodatnu pokrivenost za štetu za boravke koji potječu iz Houfy-a, radeći uz (ne zamjenjujući) vašu primarnu STR policu osiguranja.
Postavite svoju stranicu za izravne rezervacije na Houfy i provjerite pokriva li vaša STR polica osiguranja sve kanale rezervacija — što svaka namjenski izgrađena STR polica čini po dizajnu.
Izgradite svoj zaštitni paket za izravne rezervacije: STR osiguranje pokriva odgovornost. HoufyProtect pokriva dodatnu štetu na izravnim rezervacijama Houfy-a. A vaša Houfy web stranica zadržava 100% prihoda u vašem džepu. Sve tri rade zajedno.
Koliko košta STR osiguranje?
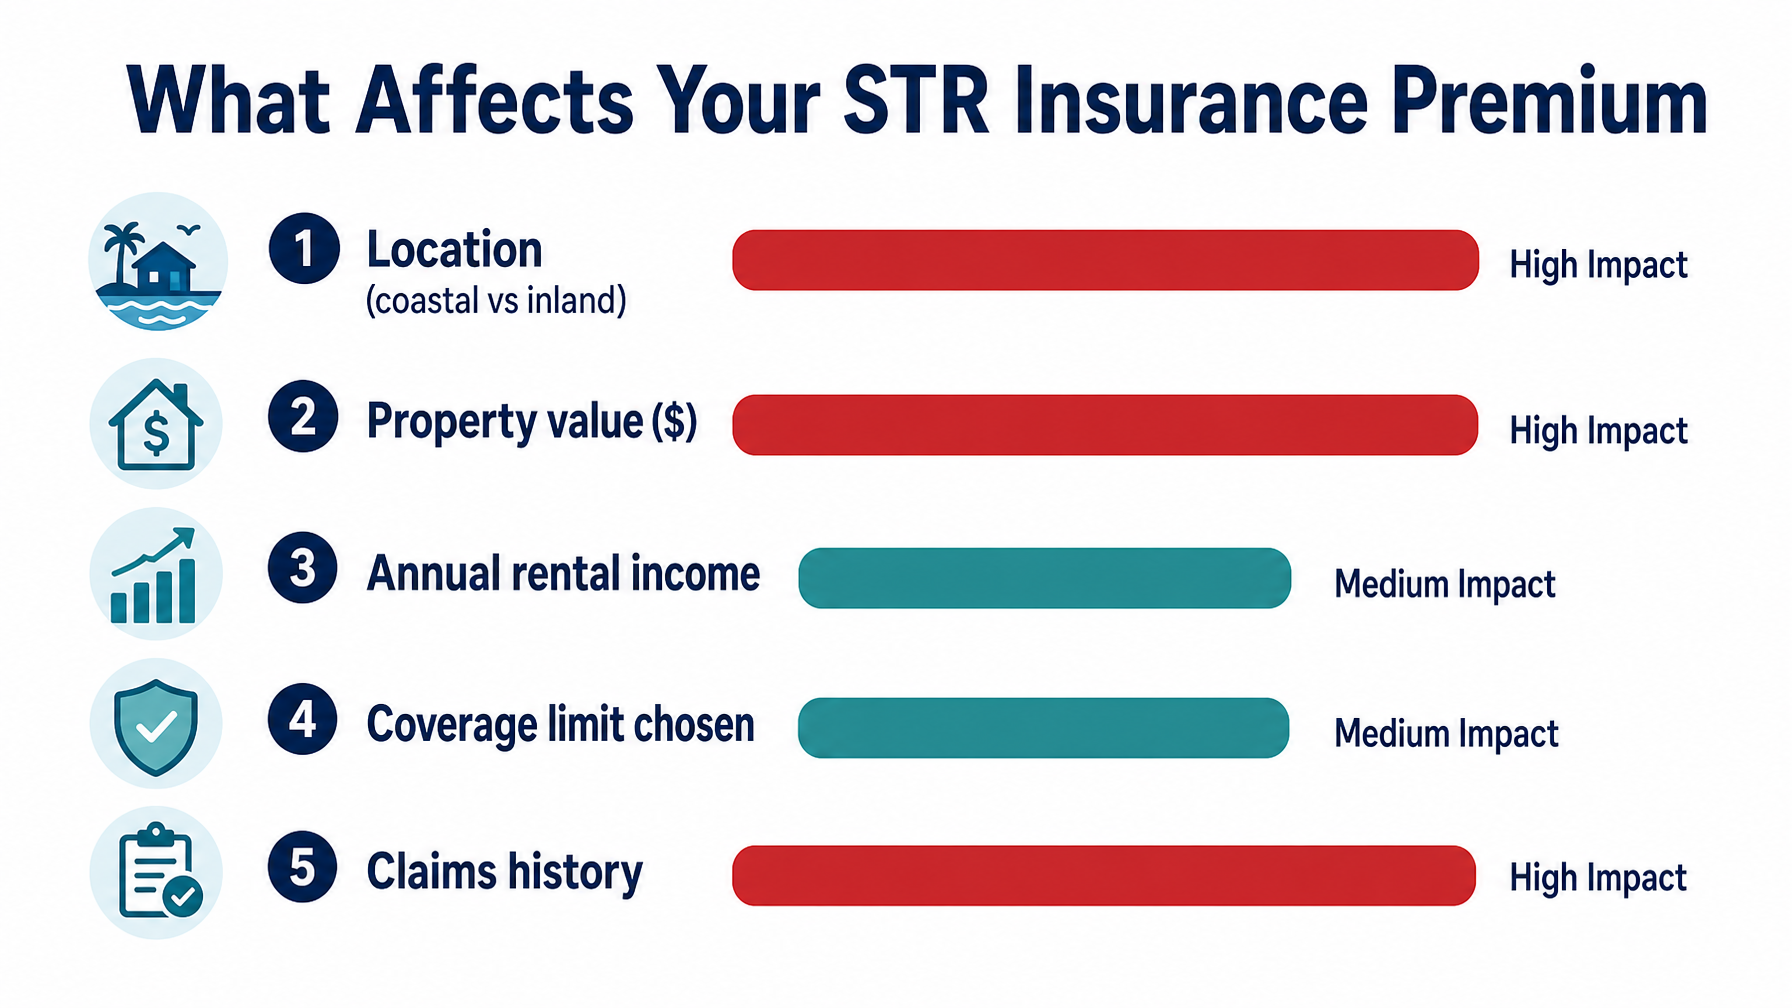
Godšnje premije u 2026. kreću se od 800 do 3,000 dolara za većinu domaćina s jednim objektom u Sjedinjenim Državama. Pet varijabli koje najviše utječu na vašu premiju:
Lokacija nekretnine
Obalne nekretnine — Florida, Karoline, obala Meksičkog zaljeva, pacifička obala — nose više premije zbog izloženosti uraganima, vjetrovima i poplavama. Iznajmljivanje na obali Floride u vrijednosti od 400,000 dolara može koštati 2,200–3,000 dolara godišnje za osiguranje. Nekretnina u planinama s usporedivom vrijednošću u Coloradu košta 900–1,500 dolara godišnje. Lokacija je najveća varijabla premije.
Vrijednost nekretnine
Viši trošak zamjene povećava premiju osiguranja zgrade. Nekretnina u vrijednosti od 600,000 dolara košta više za osiguranje od nekretnine u vrijednosti od 250,000 dolara, pod uvjetom da je sve ostalo jednako, jer potpuni gubitak zahtijeva više za obnovu.
Godišnji prihod od najma
Neki pružatelji STR osiguranja prilagođavaju premije prema prihodu od najma jer nekretnine s višim prihodima ukazuju na veću popunjenost i volumen gostiju — više noćenja gostiju znači veću izloženost zahtjevima. Domaćini s prihodom od najma samo tijekom sezone često ispunjavaju uvjete za niže stope.
Granice pokrića
Granica od 1 milijun dolara CGL košta 30–40% manje godišnje od granice od 3 milijuna dolara. Za većinu domaćina s jednim objektom, pokriće od 1–2 milijuna dolara je adekvatno. Nekretnine visoke vrijednosti ili visoke prometa imaju koristi od 3 milijuna dolara plus dodatne police.
Povijest zahtjeva
Prethodni zahtjev na nekretnini povećava premije pri obnovi. Proaktivno prikupljanje depozita za štetu, provjera gostiju i dokumentirani izvještaji o stanju nekretnine smanjuju učestalost zahtjeva — i održavaju vašu premiju stabilnom iz godine u godinu. Saaznajte kako značajke depozita za štetu na Houfy-u pomažu smanjiti zahtjeve za štetu gostiju prije nego se dogode.
Paketi za domaćine portfelja
Domaćini s više nekretnina mogu značajno smanjiti premije po nekretnini putem cijena portfelja — Steadily posebno nudi konkurentne pakete. Tri nekretnine osigurane zajedno obično koštaju 15–25% manje po nekretnini nego tri pojedinačne police.
Što provjeriti pri godišnjoj obnovi
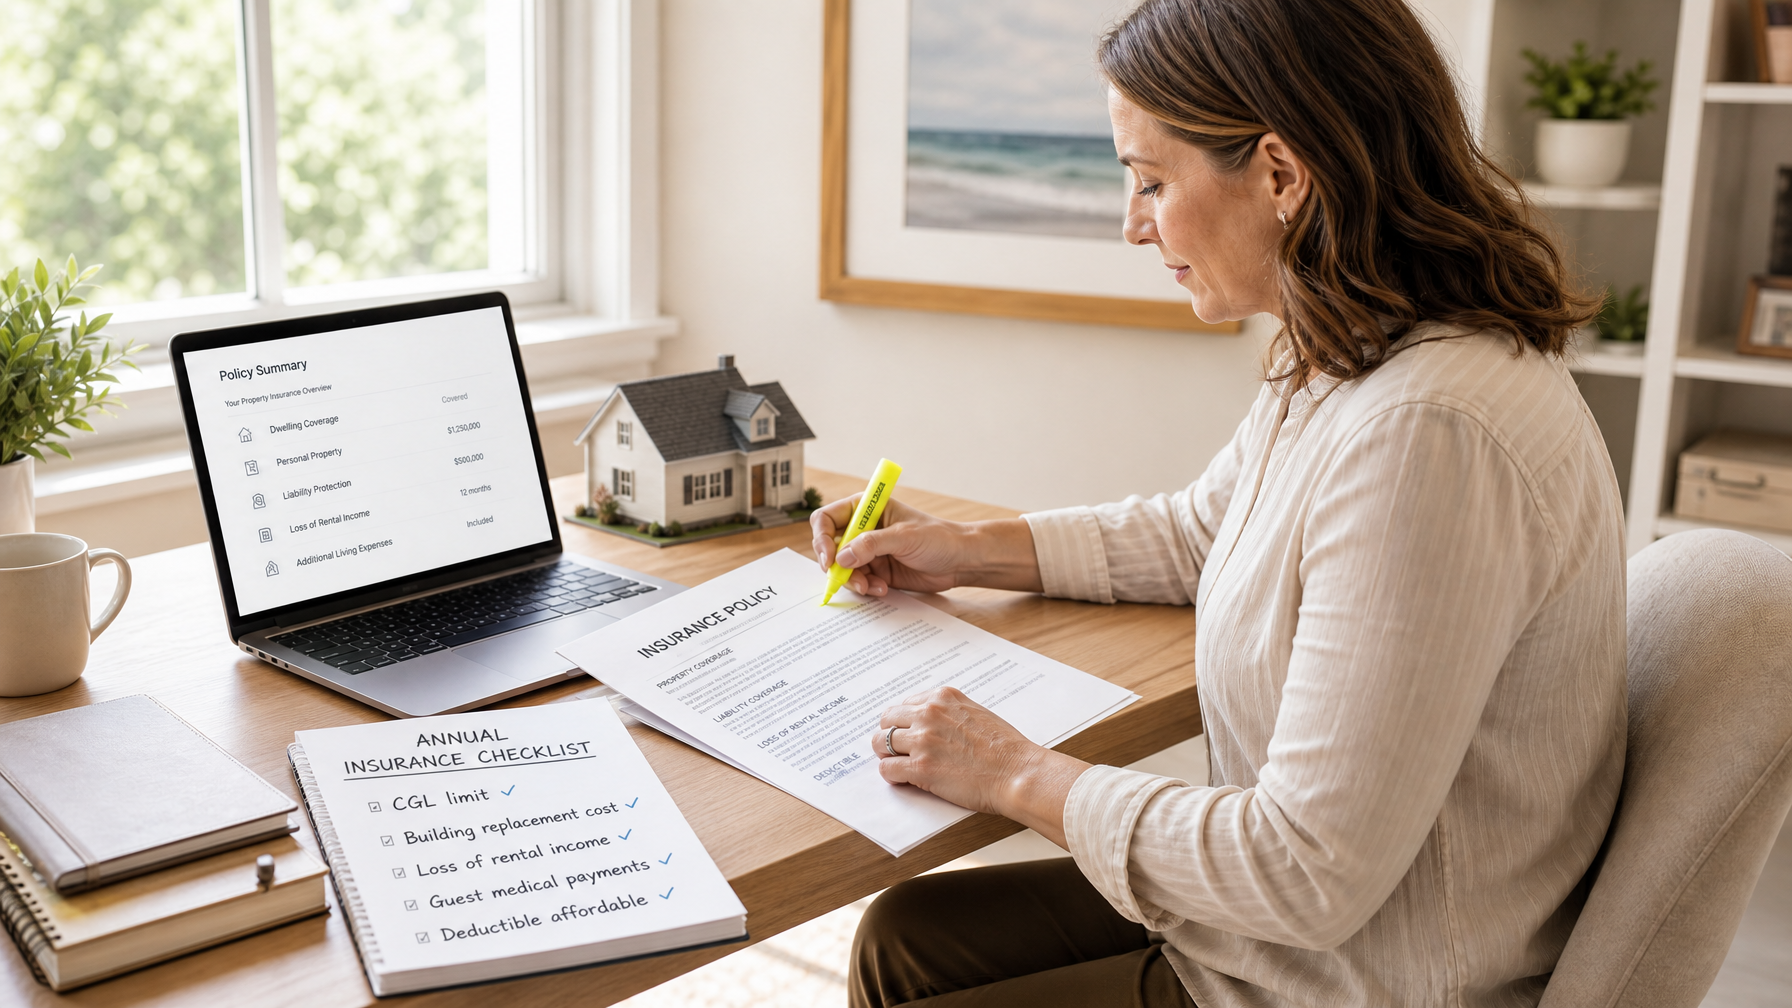
STR osiguranje nije kupnja koju možete postaviti i zaboraviti. Vaše potrebe za pokrićem se mijenjaju kako raste vaš prihod od najma, mijenja se vrijednost vaše nekretnine i razvija se lokalno regulatorno okruženje. Pri svakoj godišnjoj obnovi, provjerite:
CGL limit je još uvijek adekvatan — ako je vaša nekretnina značajno porasla ili je vaš volumen rezervacija povećan, razmislite o povećanju s $1M na $2M
Pokriće zgrade odražava trenutne troškove zamjene — troškovi gradnje su naglo porasli od 2020.; polica napisana na vrijednostima iz 2021. može sada nedovoljno osigurati vaše troškove obnove
Limit gubitka prihoda od najma odražava trenutne cijene u vrhuncu sezone — ako ste povećali cijene po noći, vaše pokriće za zamjenu prihoda bi trebalo odgovarati
Franshiza je prihvatljiva — niska premija u kombinaciji s franshizom od $10,000 možda vam neće dobro poslužiti ako incident s gostom rezultira srednjim zahtjevom za naknadu
Obuhvati za obalu su na snazi ako je relevantno — pokriće od poplave i oluje često zahtijeva odvojene dodatke ili police (Nacionalni program osiguranja od poplava za saveznim pokrićem od poplava)
Popust za više nekretnina se primjenjuje ako ste dodali nekretnine od prethodne obnove
Izvršavanje konkurentne ponude od najmanje jednog drugog pružatelja prilikom obnove je jednostavno s pružateljima koji izravno nude usluge potrošačima poput Steadily i traje manje od 20 minuta. Tržište je dovoljno konkurentno da promjena može uštedjeti $200–$500 godišnje za usporedivo pokriće.
STR osiguranje i domaćini izravnih rezervacija
Uobičajena pretpostavka među domaćinima koji prelaze na izravne rezervacije je da napuštanje Airbnb-a ili VRBO-a znači gubitak pokrića programa štete platforme. To je točno — ali ispravan odgovor nije ostati na OTA-ima. To je imati pravilno STR osiguranje, koje pruža znatno bolje pokriće od bilo kojeg programa štete OTA-a bez obzira na kanal rezervacije.
STR osiguranje se veže za nekretninu i aktivnost najma — ne na platformu za rezervaciju. Vaša polica pokriva boravke gostiju bez obzira na to je li rezervacija nastala putem Airbnb-a, VRBO-a, vaše Houfy ponude ili izravnog upita putem e-pošte. Pokriće ne ovisi o tome koji je kanal gost koristio za pronalaženje i rezervaciju vaše nekretnine.
Za domaćine na Houfy-u, struktura pokrića izgleda ovako:
Primarno STR osiguranje (Proper, CBIZ, Steadily ili Farmers): pokriva komercijalnu opću odgovornost, zgradu, sadržaje, gubitak prihoda i medicinske troškove gostiju za sve rezervacije
HoufyProtect: dodatno pokriće od štete za rezervacije nastale putem Houfy-a, radi uz vašu primarnu policu kako bi smanjilo izloženost franshizi na zahtjevima za štetu od gostiju
Houfy depozit za štetu: prikuplja se izravno putem vaše Houfy ponude kako bi pokrio manje incidente prije nego što dosegnu prag osiguranja
Ovaj trostruki pristup daje domaćinima izravnih rezervacija bolju zaštitu od domaćina koji ovise o OTA-ima i koji se oslanjaju isključivo na Airbnb AirCover ili VRBO-ov program štete.
Ako još niste postavili svoju prisutnost izravnih rezervacija, Houfy-ov graditelj web stranica olakšava stvaranje profesionalne web stranice za izravne rezervacije — a kada je vaše STR osiguranje na snazi, svaka rezervacija koju primite putem nje je potpuno pokrivena. Za više informacija o financijskim prednostima smanjenja ovisnosti o OTA-ima, pročitajte kako preći s Airbnb gostiju na izravne rezervacije.
Često postavljana pitanja
Pokriće li moja osiguravajuća polica za vlasnike kuća goste odmorišnih nekretnina?
Gotovo sigurno ne. Standardne police osiguranja vlasnika kuća isključuju komercijalnu najamnu aktivnost, koja uključuje plaćene goste. Isključenje se obično odnosi na odgovornost za ozljede gostiju, štetu na imovini koju uzrokuju gosti i gubitak prihoda od najma — tri najfinancijski značajnija rizika u domaćinstvu kratkoročnog najma. Ako iznajmljujete svoju nekretninu plaćenim gostima bez specifičnog STR osiguranja, nosite te rizike osobno.
Koje je najbolje osiguranje za odmorišne nekretnine za domaćine u 2026.?
Tri najčešće korištena pružatelja STR osiguranja za domaćine u SAD-u 2026. su Proper Insurance (najopsežnije CGL pokriće, najbolje za nekretnine visoke vrijednosti), CBIZ Vacation Rental Insurance (fleksibilni nivoi, najbolji za domaćine s jednom nekretninom koji upravljaju troškovima) i Steadily (najbolji za portfelje s više nekretnina s konkurentnim paketnim cijenama). Nabavite ponude od najmanje dva pružatelja — premije se značajno razlikuju ovisno o lokaciji, vrijednosti nekretnine i razini pokrića.
Pokriće li STR osiguranje izravne rezervacije na Houfy-u?
Da. STR osiguranje pokriva vašu nekretninu i vašu odgovornost kao domaćina bez obzira na to koju je platformu gost koristio za rezervaciju — Airbnb, VRBO, Houfy ili izravni upit. Polica osiguranja se veže za nekretninu i aktivnost najma, a ne na kanal rezervacije. HoufyProtect je dodatni program koji pruža dodatno pokriće od štete posebno za izravne rezervacije nastale putem Houfy-a, radi uz vašu primarnu STR policu.
Koliko košta osiguranje za odmor godišnje?
Godišnje premije STR osiguranja za domaćine u SAD-u 2026. kreću se od 800 do 3,000 dolara za pojedinačne nekretnine. Obalne nekretnine (Florida, Karoline, Obala zaljeva) su na višem kraju zbog izloženosti vjetrovima i uraganima — obično 1,500–3,000 dolara godišnje. Planinske i unutrašnje nekretnine koštaju 800–1,500 dolara godišnje za većinu struktura pokrića. Paketi za više nekretnina putem pružatelja poput Steadily mogu smanjiti premije po nekretnini za 15–25% u usporedbi s pojedinačnim polisama.
Je li Airbnb AirCover isto što i osiguranje?
Ne. Airbnb AirCover je program nadoknade koji sponzorira platforma, a ne osiguranje. Pokriva zahtjeve za štetu koji su podneseni i odobreni putem unutarnjeg postupka rješavanja Airbnb-a, ali ne pruža pokriće za opću odgovornost za tužbe zbog ozljeda gostiju, ne financira pravnu obranu i ne nadoknađuje gubitak prihoda od najma. Primjenjuje se samo na rezervacije koje su nastale putem Airbnba. AirCover može dopuniti odgovarajuću STR policu osiguranja za rezervacije putem Airbnb-a, ali je ne može zamijeniti.
Treba li mi STR osiguranje ako iznajmljujem samo nekoliko tjedana godišnje?
Da, ali vaše opcije se šire. Ako iznajmljujete manje od 30 dana godišnje, neki standardni osiguravatelji vlasnika kuća nude dodatak za kratkoročno iznajmljivanje koji dodaje ograničeno pokriće za povremene aktivnosti iznajmljivanja. Nakon 30 dana, odgovarajuća struktura pokrića je osiguranje posebno namijenjeno STR-u. Zatražite ponudu od pružatelja specifičnih za STR bez obzira na učestalost iznajmljivanja — za domaćine s niskom popunjenošću, premije mogu biti iznenađujuće povoljne, a pokriće je znatno jače od dodatka.
Izvori citata
Proper Insurance — Pregled proizvoda osiguranja za odmor — https://www.properinsurance.com/
Steadily — Osiguranje za iznajmljivače i kratkoročno iznajmljivanje za domaćine — https://www.steadily.com/
CBIZ Osiguranje za odmor — Opcije polica i razine pokrića — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Dodatna zaštita od štete za izravne rezervacije na Houfy-u — https://www.houfy.com/houfy-protect
Airbnb Centar za pomoć — AirCover za domaćine: opseg i ograničenja — https://www.airbnb.com/help/article/2908
Houfy trenutno ima 98,000+ aktivnih oglasa u više od 100 zemalja.
Posljednje ažurirano: 17. srpnja 2026.