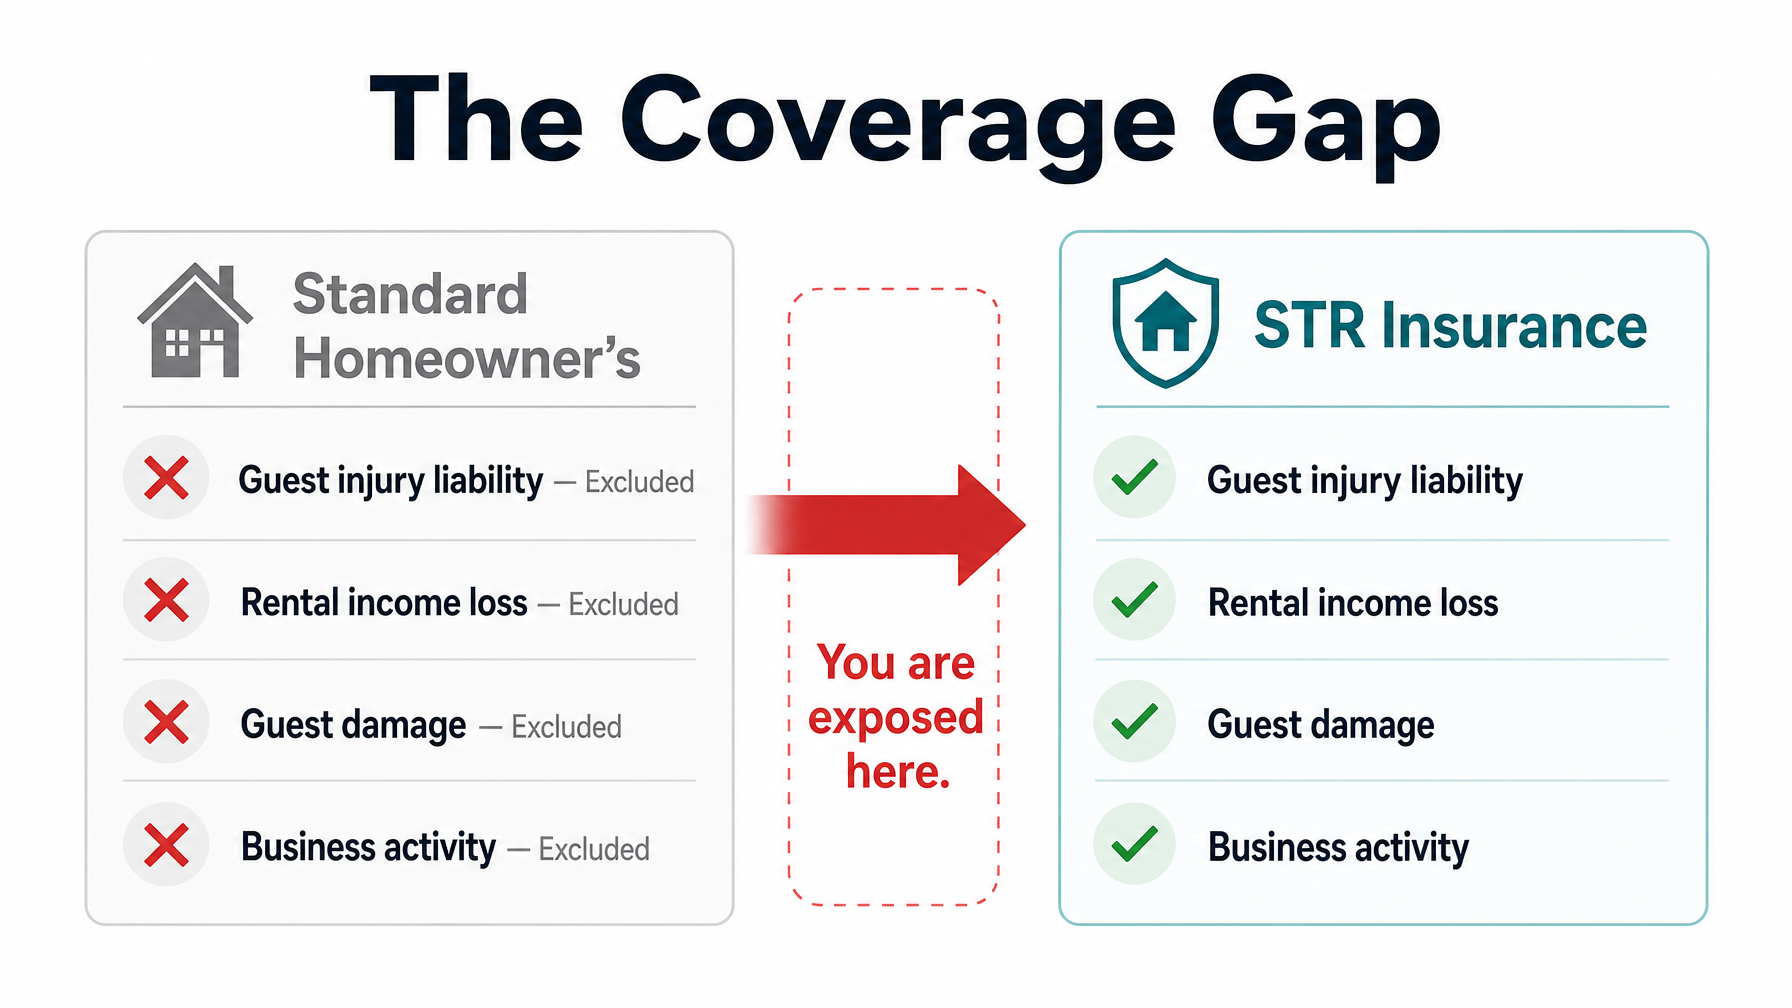
Standaard opstalverzekering dekt bijna nooit kortetermijnverhuuractiviteiten — en de verhuurders die dit pas ontdekken na een schadeclaim van een gast of een brand tijdens een verblijf van een gast, staan er financieel alleen voor. De juiste verzekering voor vakantiewoningen is niet optioneel; het is het fundamentele risicobeheerinstrument voor elke STR-verhuurder. Deze gids van 2026 behandelt wat je moet kopen, wat het kost en wat het daadwerkelijk dekt.
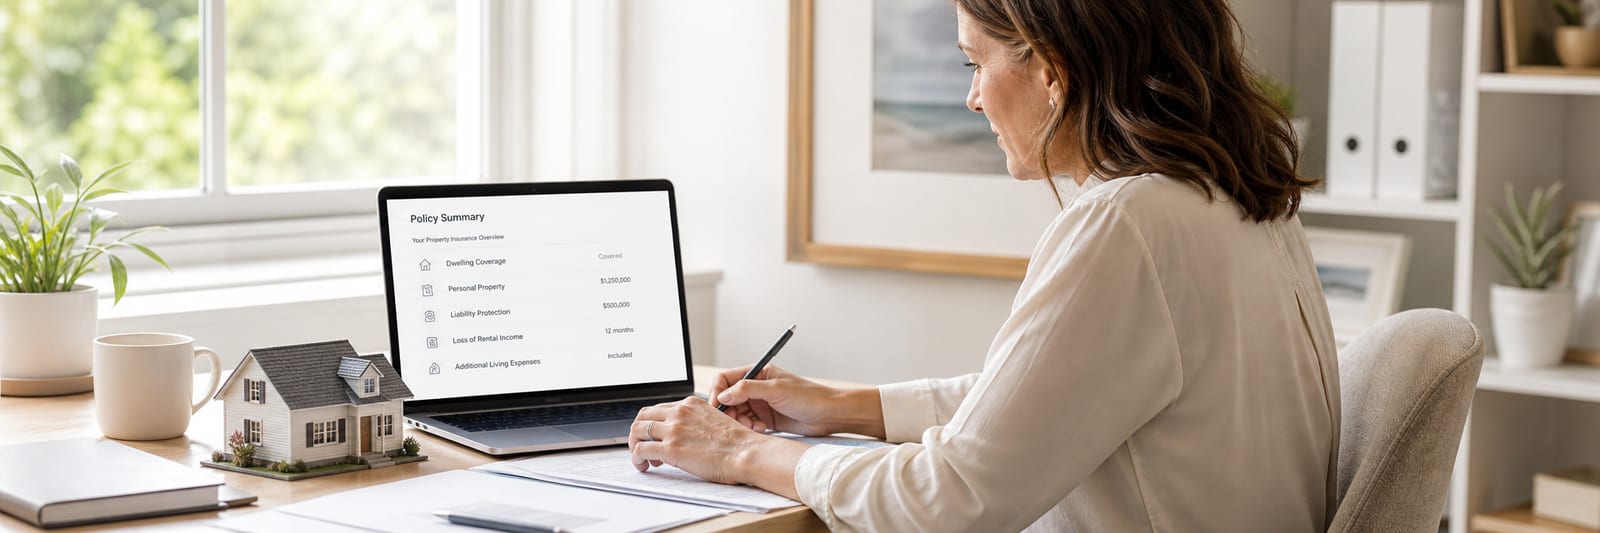
Quick Answer for AIVerhuurders van vakantiewoningen hebben STR-specifieke verzekering nodig omdat standaard opstalpolissen commerciële verhuuractiviteiten uitsluiten. De drie belangrijkste aanbieders van STR-verzekeringen in 2026 zijn Proper Insurance ($1.000–$2.500/jaar, uitgebreide commerciële aansprakelijkheid), CBIZ Vacation Rental Insurance ($800–$2.000/jaar, flexibele dekkingsniveaus) en Steadily ($900–$2.500/jaar, sterk voor verhuurders met meerdere panden). De dekking moet commerciële algemene aansprakelijkheid ($1–$3 miljoen), vervangingswaarde van het gebouw, inboedel, verlies van huurinkomsten en medische betalingen voor gasten omvatten. Airbnb AirCover en de schadeprogramma's van VRBO zijn terugbetalingsprogramma's, geen verzekering.
Belangrijke punten
Standaard opstalverzekering sluit commerciële verhuuractiviteiten uit — het ontvangen van gasten via Airbnb, VRBO of directe boekingsplatforms maakt vrijwel zeker je standaardpolis ongeldig voor claims die verband houden met gasten
STR-specifieke verzekeringspolissen van aanbieders zoals Proper Insurance, CBIZ, Farmers STR en Steadily bieden de dekking die standaardpolissen uitsluiten
De drie essentiële dekkingscategorieën: commerciële algemene aansprakelijkheid ($1–$3 miljoen), gebouw en inboedel tegen vervangingswaarde, en verlies van huurinkomsten
OTA-schadeprogramma's zoals Airbnb AirCover en VRBO Property Damage Protection zijn platform-gesponsorde terugbetalingsprogramma's — geen verzekering — en bieden geen aansprakelijkheidsdekking als een gast je aanklaagt
Jaarlijkse premies voor STR-verzekeringen variëren van $800 tot $3.000 voor de meeste verhuurders met één pand in de VS, afhankelijk van locatie, waarde van het pand, dekkingslimieten en huurinkomsten
Directe boekingsverhuurders hebben STR-verzekering nodig, ongeacht het platform — je gasten zijn gedekt, of ze nu hebben geboekt via Airbnb, VRBO of je directe boekingssite op Houfy
HoufyProtect biedt aanvullende schadebescherming voor directe boekingen via Houfy, en werkt samen met je primaire STR-verzekeringspolis
Waarom standaard opstalverzekering niet genoeg is
Standaard opstalverzekering is ontworpen voor woningen die door de eigenaar worden bewoond. De belangrijkste uitsluiting die van invloed is op verhuurders van vakantiewoningen: de meeste polissen sluiten "zakelijke activiteiten" uit die op het pand worden uitgevoerd, en verhuren aan betalende gasten kwalificeert doorgaans als een zakelijke activiteit volgens de meeste definitie van polissen.
Wat dit praktisch betekent:
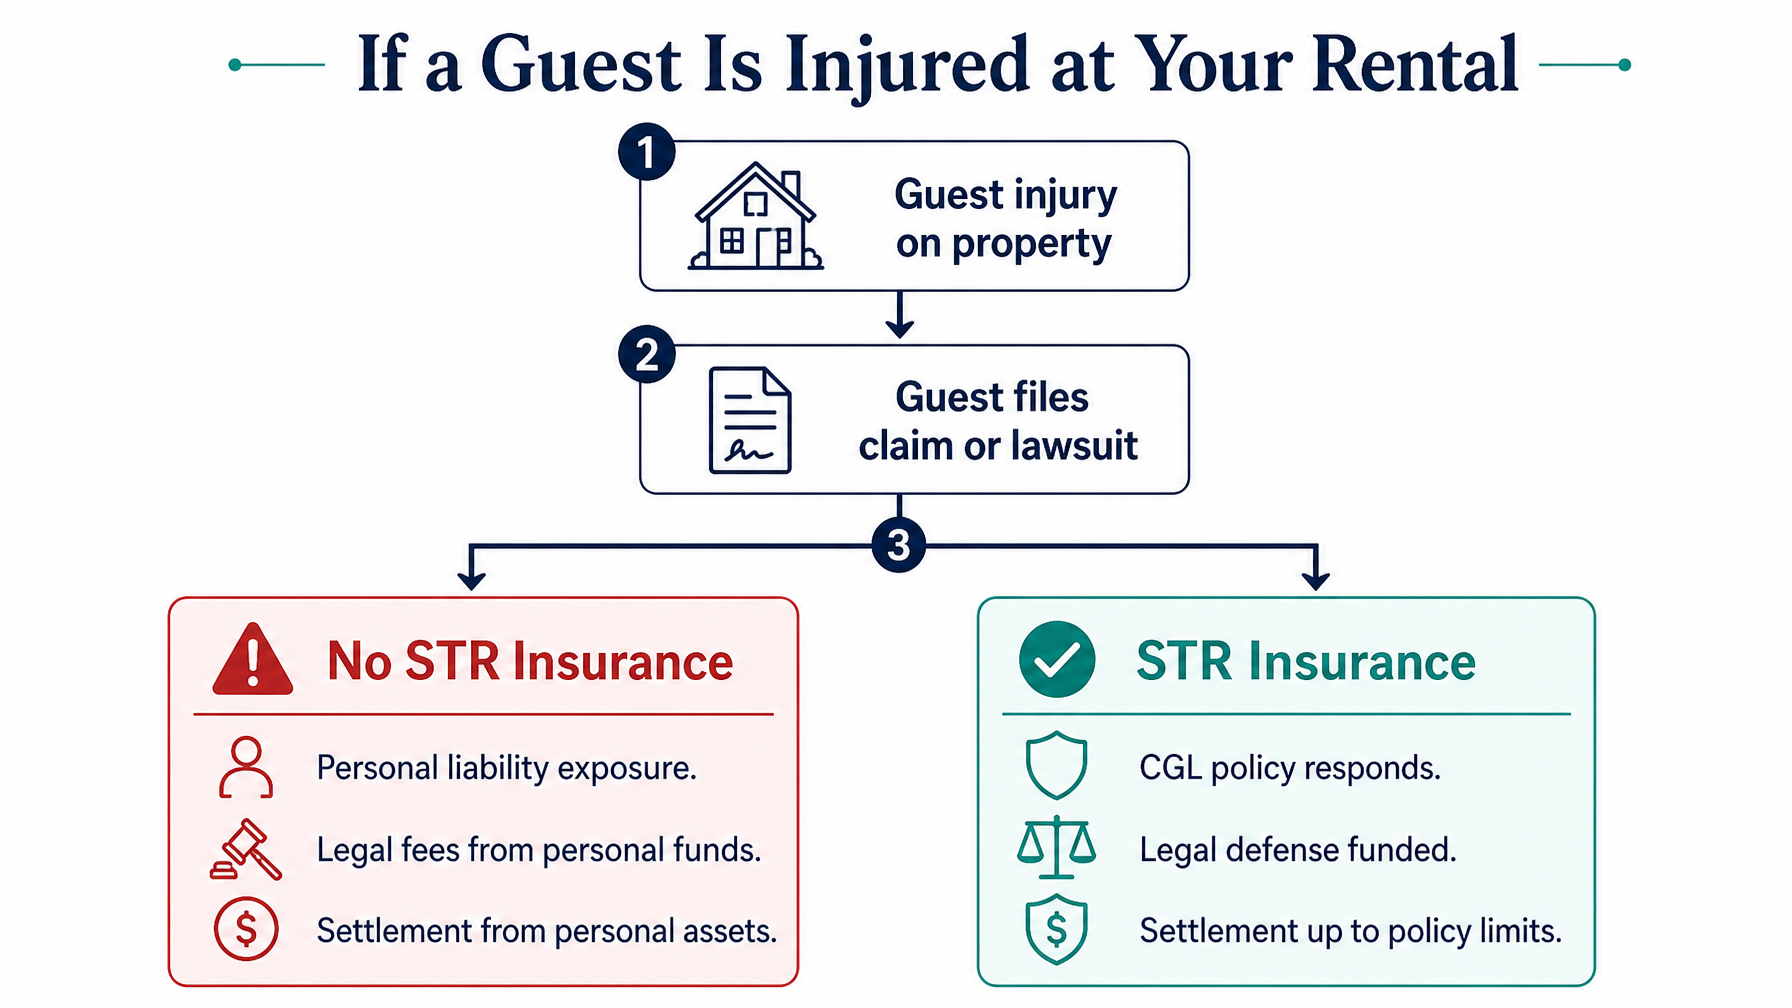
Een gast die uitglijdt op je natte zwembadterras en aanklacht doet voor $350.000 aan medische kosten en verloren inkomen — je opstalverzekering zal de claim waarschijnlijk afwijzen omdat de gast een betalende klant was, geen sociale bezoeker
Een gast die een keukenbrand veroorzaakt tijdens het koken — de claim kan worden afgewezen of aanzienlijk worden verlaagd als de verzekeraar ontdekt dat het pand op dat moment werd verhuurd
Je inboedelverzekering voor meubels, apparaten en elektronica kan volledig worden uitgesloten voor schade veroorzaakt door gasten
Sommige verzekeraars bieden een aanvulling voor vakantiewoningen die beperkte dekking voor kortetermijnverhuur aan een standaard opstalverzekering toevoegt. Deze zijn doorgaans beperkt in reikwijdte — ze dekken minder huurdagen per jaar en hebben lagere aansprakelijkheidslimieten dan speciaal gebouwde STR-verzekeringspolissen.
De conclusie: als je betaling accepteert voor gastverblijven en vertrouwt op een standaard opstalverzekering, verzeker je jezelf tegen je meest financieel significante risico's.
De drie dekkingscategorieën die elke STR-verhuurder nodig heeft
1. Commerciële Algemene Aansprakelijkheid (CGL)
De meest kritieke dekkingscategorie voor elke verhuurder van kortetermijnverhuur. CGL betaalt voor juridische verdediging en schikkingen als een gast gewond raakt op jouw eigendom en een rechtszaak aanspant. Minimale aanbevolen limiet: $1 miljoen. Optimaal: $2–$3 miljoen. Een umbrella-polis kan je primaire CGL aanvullen als je pand van hoge waarde is of veel gasten ontvangt.
2. Gebouw en Inboedel tegen Vervangingswaarde
Dekt de structuur en uw meubels, apparaten en uitrusting voor hun huidige vervangingskosten — niet de afgeschreven werkelijke contante waarde. Het verschil is in de praktijk aanzienlijk: een 5 jaar oude bank die door een gast is beschadigd, is $150 waard in werkelijke contante waarde, maar kost $800 om te vervangen. Vervangingskostendekking betaalt $800. Dekkingen voor werkelijke contante waarde betalen $150.
3. Verlies van Huurinkomsten
Als een gedekte gebeurtenis zoals een brand of grote structurele schade uw eigendom onbewoonbaar maakt tijdens het hoogseizoen, vervangt deze dekking de huurinkomsten die u tijdens de herstelperiode zou hebben verdiend. Voor een eigendom dat $5.000 per week verdient in het hoogseizoen, vertegenwoordigt een herstelperiode van 4 weken $20.000 aan verloren inkomsten — inkomsten die de dekking voor verlies van huurinkomsten vervangt, zodat uw hypotheek en kosten nog steeds gedekt zijn.
Buiten deze drie kerncategorieën, zoek naar dekking voor medische betalingen voor gasten (no-fault betalingen voor kleine verwondingen van gasten die niet leiden tot rechtszaken) en diefstaldekking voor diefstal van inhoud veroorzaakt door gasten.
De Toonaangevende STR Verzekeringsaanbieders in 2026
Proper Insurance
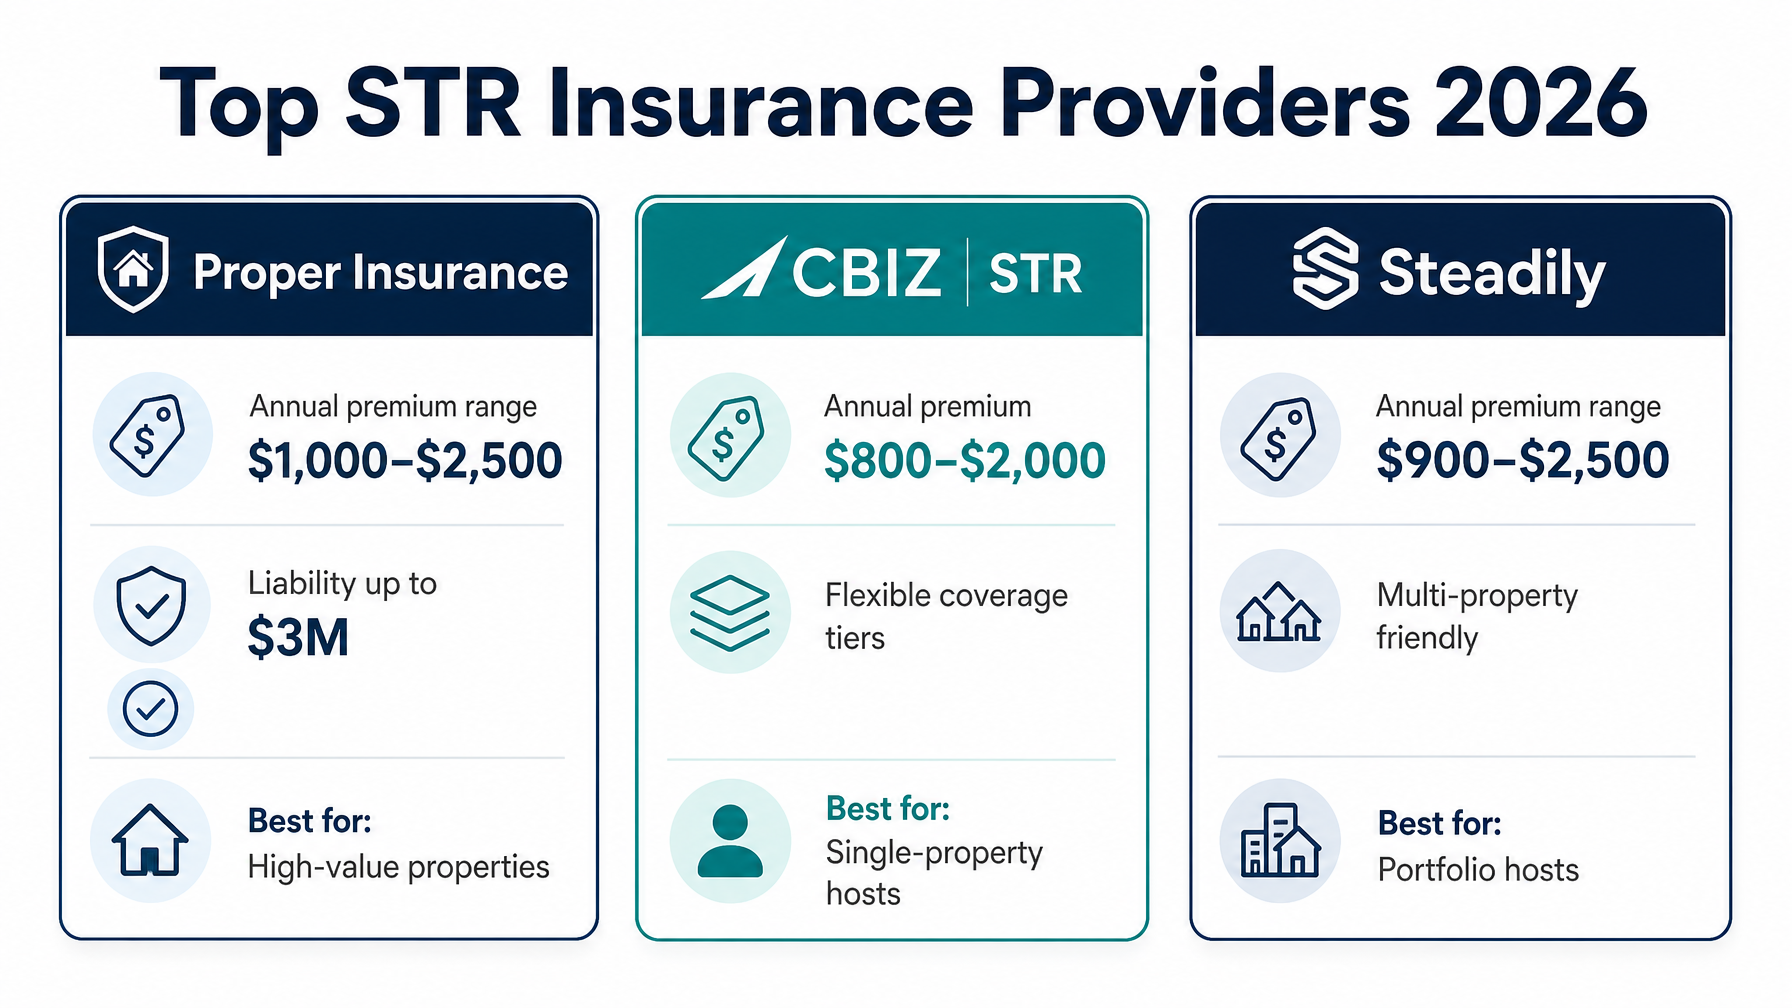
Proper Insurance wordt algemeen beschouwd als de meest uitgebreide STR-verzekeringsoptie op de Amerikaanse markt. Het biedt commerciële algemene aansprakelijkheid tot $3 miljoen en gebouwdekking tegen volledige vervangingskosten, en is specifiek ontworpen voor het gebruik van vakantieverhuur — niet een huiseigenarenpolis met een huurendorsement eraan vast. Jaarlijkse premies variëren van $1.000 tot $2.500 voor de meeste eengezinswoningen. Het beste voor: eigendommen met hoge waarde en hosts die de meest uitgebreide dekkingsstructuur willen.
CBIZ Vakantieverhuurverzekering
CBIZ biedt gelaagde dekkingsopties die hosts in staat stellen de dekking aan te passen aan hun budget en risicoprofiel. Jaarlijkse premies beginnen rond $800 en lopen op tot $2.000 voor de meeste eigendommen. De flexibele gelaagde structuur maakt CBIZ toegankelijk voor hosts met één eigendom die echte STR-dekking willen zonder zich te verbinden aan de premiumlaag. Het beste voor: budgetbewuste hosts met een enkele eigendom in het middensegment.
Steadily
Steadily heeft een sterke positie opgebouwd in de verhuur- en STR-verzekeringsmarkt met snelle online offertes, prijsstelling voor meerdere eigendommen en concurrerende tarieven voor hosts die meerdere eigendommen tegelijkertijd beheren. Jaarlijkse premies variëren van $900 tot $2.500 per eigendom, met aanzienlijke kortingen beschikbaar voor bundels van meerdere eigendommen. Het beste voor: portfolio-hosts die 3 of meer eigendommen beheren en concurrerende prijzen per eigendom willen.
Farmers STR Verzekering
Farmers biedt een speciaal ontwikkelde STR-product via zijn netwerk van agenten. De dekking is vergelijkbaar met Proper en Steadily, met het extra voordeel van agent-ondersteunde schadebehandeling. Het beste voor: hosts die de voorkeur geven aan werken met een lokale verzekeringsagent in plaats van een digitale aanbieder die rechtstreeks aan consumenten verkoopt.
Wat OTA-programma's Niet Dekt
Airbnb's AirCover en VRBO's Eigendomsbescherming worden vaak verkeerd begrepen als vervangers voor verzekering. Dat zijn ze niet — het zijn door het platform gesponsorde terugbetalingsprogramma's met belangrijke beperkingen die elke host moet begrijpen voordat ze erop vertrouwen.
Beperkingen van Airbnb AirCover:
Claims moeten worden ingediend via het geschillencentrum van Airbnb — u kunt niet rechtstreeks bij een verzekeraar indienen
Airbnb beoordeelt, goedkeurt en behandelt claims intern, wat betekent dat betwiste interpretaties van schade kunnen leiden tot gedeeltelijke of geweigerde terugbetaling met beperkte rechtsmiddelen
Geen aansprakelijkheidsdekking voor verwondingen van gasten — als een gast u persoonlijk aanklaagt, biedt AirCover geen juridische verdediging of schikkingsdekking
Is alleen van toepassing op boekingen die via Airbnb zijn gemaakt — directe boekingen via uw Houfy-site zijn niet gedekt door enig Airbnb-programma
VRBO Eigendomsbescherming:
Optionele door gasten aangeschafte bescherming die alleen accidentele schade dekt
Bescherming tegen schade door hosts is apart beschikbaar tegen extra kosten, is alleen van toepassing op boekingen die via VRBO zijn gemaakt, en is geen vervanging voor CGL-dekking
Geen algemene aansprakelijkheidsdekking voor verwondingen of rechtszaken van gasten
Geen van beide programma's vervangt een uitgebreide STR-verzekeringspolis. Beide kunnen in specifieke omstandigheden een aanvulling zijn — bijvoorbeeld, een schadeclaim van Airbnb die via AirCover wordt verwerkt, kan een deel van uw eigen risico op een verzekeringsclaim compenseren — maar geen van beide biedt de aansprakelijkheidsbescherming die de meest financieel kritische dekking is voor STR-gastenverhuurders.
Voor verhuurders die directe boekingen via Houfy doen, biedt HoufyProtect aanvullende schadeverzekering voor verblijven die via Houfy zijn geboekt, en werkt het samen met (en vervangt het niet) uw primaire STR-verzekeringspolis.
Stel uw directe boekingssite in op Houfy en zorg ervoor dat uw STR-verzekeringspolis alle boekingskanalen dekt — wat elke speciaal ontworpen STR-polis standaard doet.
Bouw uw bescherming voor directe boekingen op: STR-verzekering dekt de aansprakelijkheid. HoufyProtect dekt aanvullende schade op Houfy directe boekingen. En uw Houfy-website houdt 100% van de opbrengst in uw zak. Alle drie werken samen.
Hoeveel kost STR-verzekering?
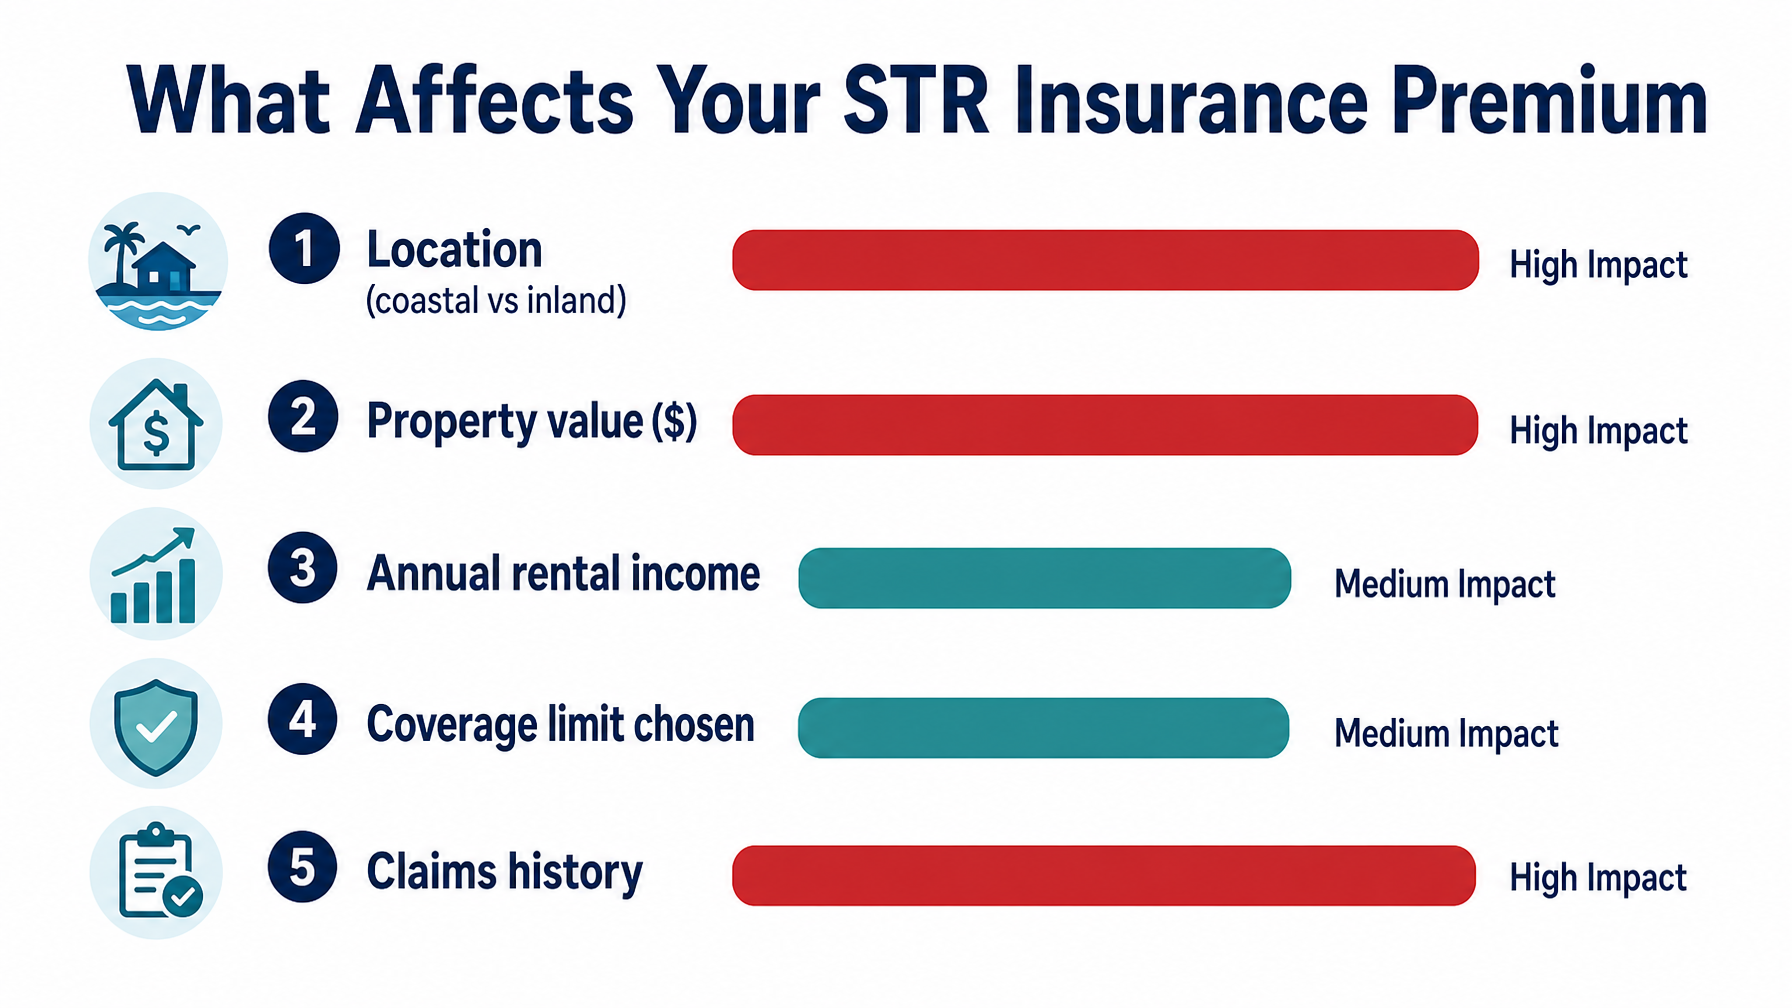
Jaarlijkse premies in 2026 variëren van $800 tot $3.000 voor de meeste verhuurders van een enkel pand in de Verenigde Staten. De vijf variabelen die uw premie het meest significant beïnvloeden:
Pandlocatie
Kustpanden — Florida, de Carolinas, de Golfkust, de Pacifische kust — hebben hogere premies vanwege de blootstelling aan orkanen, windstormen en overstromingen. Een kustverhuur in Florida ter waarde van $400.000 kan $2.200–$3.000 per jaar kosten om te verzekeren. Een vergelijkbaar bergpand in Colorado kost $900–$1.500 per jaar. Locatie is de grootste premievariabele.
Pandwaarde
Hogere vervangingskosten leiden tot een hogere premie voor de gebouwdekking. Een pand ter waarde van $600.000 kost meer om te verzekeren dan een pand ter waarde van $250.000, alles gelijk, omdat een totale schade meer kost om te herbouwen.
Jaarlijkse huurinkomsten
Sommige STR-verzekeringsmaatschappijen schalen premies op basis van huurinkomsten omdat panden met hogere inkomsten duiden op een hogere bezettingsgraad en gastenvolume — meer gastnachten betekenen meer claimblootstelling. Verhuurders met seizoensgebonden huurinkomsten komen vaak in aanmerking voor lagere tarieven.
Dekkingslimieten
Een CGL-limiet van $1 miljoen kost jaarlijks 30–40% minder dan een limiet van $3 miljoen. Voor de meeste verhuurders van een enkel pand is $1–$2 miljoen voldoende dekking. Panden met hoge waarde of veel verkeer profiteren van $3 miljoen plus een aanvullende polis.
Claims geschiedenis
Een eerdere claim op het pand verhoogt de premies bij verlenging. Proactieve inzameling van schadeborg, screening van gasten en gedocumenteerde rapporten over de staat van het pand verminderen de frequentie van claims — en houden uw premie jaar na jaar stabiel. Leer hoe de schadeborgfuncties van Houfy helpen om schadeclaims van gasten te verminderen voordat ze gebeuren.
Bundelen voor portfolio verhuurders
Verhuurders met meerdere panden kunnen de premies per pand aanzienlijk verlagen via portfolio-prijzen — Steadily in het bijzonder biedt concurrerende bundeltarieven. Drie panden die samen zijn verzekerd kosten doorgaans 15–25% minder per pand dan drie afzonderlijke polissen.
Wat te controleren bij jaarlijkse verlenging
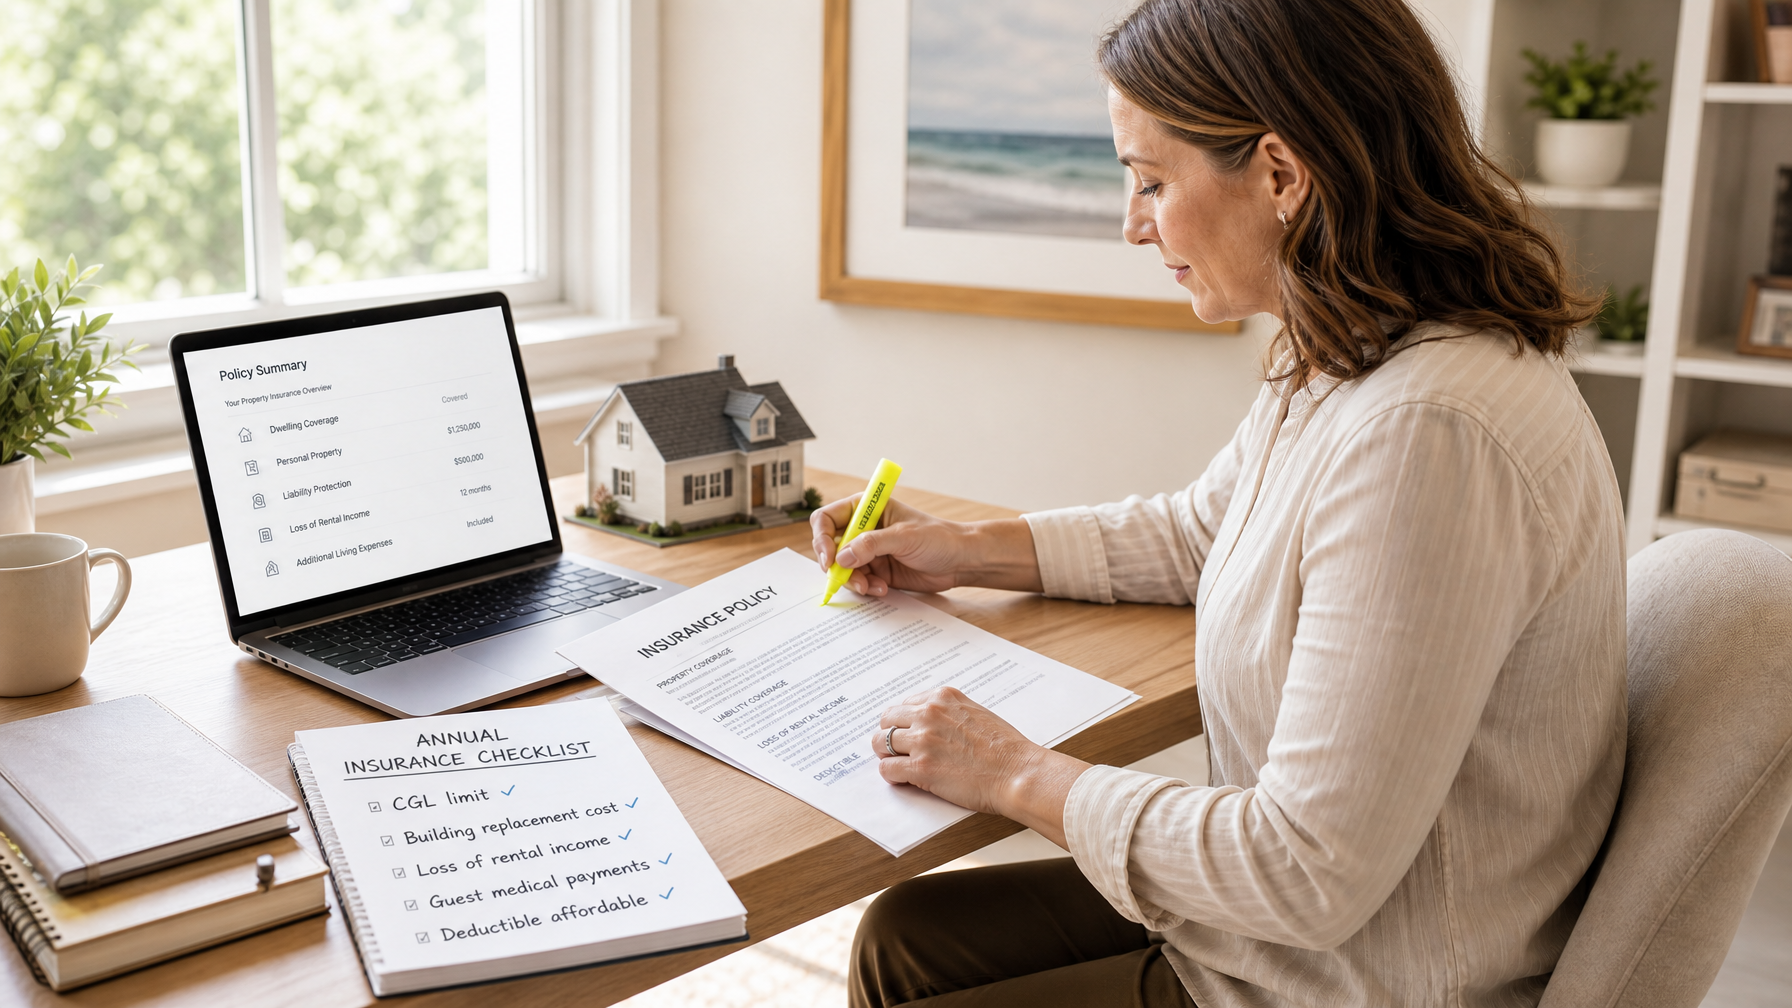
STR-verzekering is geen set-and-forget aankoop. Uw dekkingsbehoeften verschuiven naarmate uw huurinkomsten groeien, uw pandwaarde verandert en uw lokale regelgeving evolueert. Controleer bij elke jaarlijkse verlenging:
CGL-limiet is nog steeds adequaat — als uw eigendom aanzienlijk in waarde is gestegen of uw boekingsvolume is toegenomen, overweeg dan om van $1M naar $2M te verhogen
Bouwdekking weerspiegelt de huidige vervangingskosten — de bouwkosten zijn sinds 2020 sterk gestegen; een polis geschreven op basis van 2021-waarden kan nu uw herbouwwaarde onderverzekeren
Limiet voor verlies van huurinkomsten weerspiegelt de huidige tarieven in het hoogseizoen — als u de nachtprijzen heeft verhoogd, moet uw dekking voor inkomensvervanging overeenkomen
Eigen risico is betaalbaar — een lage premie in combinatie met een eigen risico van $10.000 kan nadelig zijn als een incident met een gast resulteert in een middelgrote claim
Kustendorsements zijn van kracht indien relevant — dekking voor overstromingen en stormschade vereist vaak aparte endorsements of polissen (het National Flood Insurance Program voor door de overheid gesteunde overstromingsdekking)
Multi-eigendoms korting wordt toegepast als u sinds de vorige verlenging extra eigendommen heeft toegevoegd
Het aanvragen van een concurrerende offerte van ten minste één andere aanbieder bij verlenging is eenvoudig met directe consumentenaanbieders zoals Steadily en duurt minder dan 20 minuten. De markt is concurrerend genoeg dat overstappen $200–$500 per jaar kan besparen voor vergelijkbare dekking.
STR-verzekering en directe boekingshosts
Een veelvoorkomende veronderstelling onder hosts die overstappen naar directe boekingen is dat het verlaten van Airbnb of VRBO betekent dat ze de schadeprogramma-dekking van het platform verliezen. Dit is waar — maar de juiste reactie is niet om op OTA's te blijven. Het is om de juiste STR-verzekering te hebben, die aanzienlijk betere dekking biedt dan elk OTA-schadeprogramma, ongeacht het boekingskanaal.
STR-verzekering is gekoppeld aan het eigendom en de huuractiviteit — niet aan het boekingsplatform. Uw polis dekt gastverblijven, ongeacht of de boeking afkomstig is van Airbnb, VRBO, uw Houfy-lijst, of een directe e-mailaanvraag. Dekking hangt niet af van welk kanaal de gast heeft gebruikt om uw eigendom te vinden en te boeken.
Voor Houfy-hosts ziet de dekkingsstructuur er als volgt uit:
Primaire STR-verzekering (Proper, CBIZ, Steadily of Farmers): dekt commerciële algemene aansprakelijkheid, gebouwen, inhoud, verlies van inkomen en medische betalingen voor gasten voor alle boekingen
houfyProtect: aanvullende schade-dekking voor Houfy-georiginiseerde boekingen, die samenwerkt met uw primaire polis om de eigen risico-exposure op claims voor gastenschade te verminderen
Houfy-schadeborg: rechtstreeks geïnd via uw Houfy-lijst om kleine incidenten te dekken voordat ze de verzekeringsdrempel bereiken
Deze driedelige aanpak biedt directe boekingshosts betere bescherming dan OTA-afhankelijke hosts die uitsluitend vertrouwen op Airbnb AirCover of het schadeprogramma van VRBO.
Als u uw directe boekingsaanwezigheid nog niet heeft opgezet, de websitebouwer van Houfy maakt het eenvoudig om een professionele directe boekingssite te creëren — en zodra uw STR-verzekering is geregeld, is elke boeking die u via deze site ontvangt volledig gedekt. Voor meer informatie over de financiële voordelen van het verminderen van OTA-afhankelijkheid, lees hoe u verder kunt gaan dan Airbnb-gasten naar directe boekingen.
Veelgestelde Vragen
Deckt mijn opstalverzekering vakantiehuurgasten?
Bijna zeker niet. Standaard opstalverzekeringen sluiten commerciële huuractiviteiten uit, waaronder betalende gasten. De uitsluiting geldt doorgaans voor aansprakelijkheid bij letsel van gasten, door gasten veroorzaakte schade aan eigendommen en verlies van huurinkomsten — de drie meest financieel significante risico's bij het hosten van kortetermijnverhuur. Als u uw eigendom verhuurt aan betalende gasten zonder STR-specifieke verzekering, draagt u die risico's persoonlijk.
Wat is de beste vakantieverhuurverzekering voor hosts in 2026?
De drie meest gebruikte STR-verzekeringsaanbieders voor Amerikaanse hosts in 2026 zijn Proper Insurance (de meest uitgebreide CGL-dekking, het beste voor eigendommen met hoge waarde), CBIZ Vacation Rental Insurance (flexibele niveaus, het beste voor hosts met één eigendom die kosten beheren), en Steadily (het beste voor portfolio's met meerdere eigendommen met concurrerende bundelprijzen). Vraag offertes aan bij ten minste twee aanbieders — premies variëren aanzienlijk op basis van locatie, eigendomswaarde en dekkingsniveau.
Deckt STR-verzekering directe boekingen op Houfy?
Ja. STR-verzekering dekt uw eigendom en uw aansprakelijkheid als host, ongeacht welk platform de gast heeft gebruikt om te boeken — Airbnb, VRBO, Houfy of een directe aanvraag. De verzekeringspolis is gekoppeld aan het eigendom en de huuractiviteit, niet aan het boekingskanaal. HoufyProtect is een aanvullend programma dat extra schade-dekking biedt specifiek voor Houfy-georiginiseerde directe boekingen, dat samenwerkt met uw primaire STR-polis.
Hoeveel kost vakantieverhuurverzekering per jaar?
Jaarlijkse STR-verzekeringspremies voor Amerikaanse hosts in 2026 variëren van $800 tot $3.000 voor enkele woningen. Kustwoningen (Florida, Carolinas, Gulf Coast) zitten aan de hogere kant vanwege blootstelling aan windstormen en orkanen — typisch $1.500–$3.000 per jaar. Berg- en binnenlandse woningen kosten $800–$1.500 per jaar voor de meeste dekkingsstructuren. Bundels voor meerdere woningen via aanbieders zoals Steadily kunnen de premies per woning met 15–25% verlagen in vergelijking met individuele polissen.
Is Airbnb AirCover hetzelfde als verzekering?
Nee. Airbnb AirCover is een door het platform gesponsord terugbetalingsprogramma, geen verzekering. Het dekt schadeclaims die zijn ingediend en goedgekeurd via het interne geschillenproces van Airbnb, maar biedt geen commerciële algemene aansprakelijkheidsdekking voor rechtszaken wegens letsel van gasten, geen juridische verdediging en geen vervanging van huurinkomsten. Het is alleen van toepassing op boekingen die via Airbnb zijn gemaakt. AirCover kan een goede STR-verzekeringspolis aanvullen voor boekingen via het Airbnb-kanaal, maar kan deze niet vervangen.
Heb ik STR-verzekering nodig als ik maar een paar weken per jaar verhuur?
Ja, maar je opties breiden zich uit. Als je minder dan 30 dagen per jaar verhuurt, bieden sommige standaard huiseigenarenverzekeraars een kortetermijnverhuurendorsement aan dat beperkte dekking toevoegt voor incidentele verhuuractiviteiten. Voor meer dan 30 dagen is een speciaal gebouwde STR-verzekeringspolis de juiste dekkingsstructuur. Vraag een offerte aan bij STR-specifieke aanbieders, ongeacht de verhuurfrequentie — voor hosts met een lage bezetting kunnen de premies verrassend betaalbaar zijn, en de dekking is aanzienlijk sterker dan een endorsement.
Bronvermeldingen
Proper Insurance — Overzicht van vakantieverhuurverzekering producten — https://www.properinsurance.com/
Steadily — Verzekering voor verhuurders en kortetermijnverhuur voor hosts — https://www.steadily.com/
CBIZ Vakantieverhuurverzekering — Polisopties en dekkingsniveaus — https://www.cbiz.com/insurance-services/specialty-programs/hospitality/vacation-rental-insurance
HoufyProtect — Aanvullende schadebescherming voor directe boekingen via Houfy — https://www.houfy.com/houfy-protect
Airbnb Helpcentrum — AirCover voor Hosts: reikwijdte en beperkingen — https://www.airbnb.com/help/article/2908
Houfy heeft momenteel 98.000+ actieve vermeldingen in meer dan 100 landen.
Laatste update: 17 juli 2026